Med bara veckor kvar till den första utbetalningen från den nya centrala sändningsrättigshetsregimen i Italien rapporterar Wall Street Journal att aktörerna kan ha stött på patrull hos de italienska konkurrensmyndigheterna.
Jag har tidigare beskrivit hur den typ av kartellbildningen går till när ligorna paketerar samtliga klubbars sändningsrättigheter och säljer dessa centralt.
Den här gången är ett mindre TV bolag, Conto TV, som anser sig ha varit chanslöst i auktionen om tv rättigheterna till Serie A som man velat delta i. Denna gång betalade SKY Italia ett högt pris, €1.15 miljard, för att ensamma få exklusivitet till TV produkten Serie A. Vill du som TV konsument kunna se ligan, så måste du se till att ha tillgång till SKY.
Bolagets VD Marco Crispino är cynisk, "We are small and therefore we will lose".
Det är främst två frågor vi böhöver ta häsnyn till här. Dels storleken av agency-costs där man måste förutsätta att agenten (tjänstemännen på konkurrensmyndigheten) agerar i huvudmannens (konsumenten) intresse. Är det alltid så?
Den andra är konsekvenserna från ett eventuellt uppbrott av den centrala regimen. De italienska klubbarna har med största sannolikhet redan börjat prisa in den nya regimen i sina spelarkontrakt. Vi såg bland annat en sådan sådan effekt i allsvenskan där löneinflationen tog fart redan under 2005 och personalkostnaderna ökade med 19%. Det var säsongen innan det nya, flerfaldigt större TV avtalet aktiverades.
En förtida anpassning av kostnadsläget behöver nödvändigtvis inte betyda fler spelarförvärv utan det kan till exempel röra sig om uteblivna spelaraffärer som under den gamla regimen hade genomförts med en omallokering av talang uppåt i den italienska näringskedjan som en konsekvens.
Jag tror dock inte att de mindre klubbarna i Serie A, som ju är de som gynnas i och med den nya modellen, behöver frukta utredningen allt för mycket. Då den centrala regimen sedan tidigare har blivit antagen av de italienska myndigheterna är det mindre troligt att den bryts upp i det här skedet.
Mest sannolikt är att ingenting händer. Så sent som i januari avslutades ett liknande fall. Kanske skulle konkurrensmyndigheterna kunna driva fram en framtida förändring lik den som skedde i England. 2005 reglerade EU konkurrensmyndigheter Premier Leagues modell. Istället för att sälja samtliga rättigheter i ett enda paket som endast British Sky hade tillräckligt stora finansiella muskler nog att buda på, blev ligan tvungen att dela upp rättigheterna i sex paket där en köpare maximalt fick förvärva fyra av dessa.
Premier League aktiverade sina jurister för att överklaga beslutet. Det visade sig dock vara tur att ligans högavlönade advokater förlorade målet. Bara månader senare auktionerades de sex paketen ut till två köpare där Brittish Sky och Setanta tillsammans betalade £1.7 miljard för de kommande tre åren vilket var 65% mer än vad Sky, som ensam rättighetsinnehavare, hade fakturerats under den tidigare treårsperioden.
Märkligt nog försöker, den annars så Laissez-faire orienterade, Richard Scudamore än en gång lyssna på sina jurister i samband med det pågående antitrust-caset. Klubbarna får väl hålla tummarna för att ligans advokater återigen går bet.
Vi har under det senaste deceniet sett liknande fall testats hos myndigheterna, bland annat i Tyskland. Mig veteligen har dock svensk fotbolls kartellbildning samt försäljning av sändningsrättigheterna aldrig utmanats eller provats hos KKV.
tisdag 25 maj 2010

tisdag 18 maj 2010
Emerging markets update - Ekstraklasa
I skuggan av de stora ligorna avslutades i lördags så även den polska Ekstraklasa. Lech Poznan blev polska mästare när man på hemmaplan säkrade guldet efter en 2-0 seger mot Zaglębie Lubin. Lech som de senaste åren varit den kommersiellt starkast lysande stjärnan på den polska fotbollshimlen har därmed lyckas att förvalta sin ökade marknadsandel även ute på planen.
 Lech Poznan, utveckling av intäkter i PLN. Klubben har under den i helgen avslutade säsongen dels spelat sina matcher på reservarenan, dels fått avsluta säsongen på den ännu ej färdigställda egna stadion som efter ombyggnaden kommer att rymma lite drygt 40k åskådare. Osynliga Handens korrespondent i Polen rapporterar att biljetterna till lördagens match var den överlägset mest efterfrågade varan i regionen.
 2010-04-14 Stadion Miejski w Poznani. Arenan förväntas vara färdigställt i höst. I och med klubbens titel kunde tajmingen knappast vara bättre. Arenan har under våren, på grund av ombyggnaden, rymt 13500 åskådare och klubben har i det närmaste haft slutsålt under vårens matcher.
Ekstraklasa är en relativt segmenterad liga som dock är långt ifrån extremfallen i Europa. Enligt den senaste upplagan av UEFA:s The European Club Footballing Landscape, var ration som mäter förhållandet mellan de fyra största klubbarnas intäkter i relation till hela ligan, 2.9 (allsvenskan 1.8). Under 2000 talet har ligan dominerats av Legia Warzawa samt Wisla Krakow som bortsett från årets mästerskap samt säsongen 2006/07 vunnit rubbet. Trots denna dominans har ligan utvecklats och konkurrensen i toppen har ökat. Tillväxten är stark och det finns fler potentiella utmanare med demografiskt gynnsamma förutsättningar.
 Intäkter hos 21 av de polska klubbarna säs 2008/09. Observera gärna de gröna staplarna som 2008/09 var klubbar i den andra divisionen.
saxat från deloitte.pl
finansowa ekstraklasa 2009
En av potentiella toppklubbar är Lechia Gdansk som gjort en beundransvärd resa de senaste åren. Efter en längre periods harvande i avgrunden där man så sent som 2002 spelade i den sjätte divisionen tog man sig upp till Ekstraklasa efter säsongen 2007/08. En resa som hade varit mindre trolig om ligan hade monopoliserat marknaden än mer än dagens modell med 16 lag. Gdansk som är Polens fjärde största stad bygger för närvarande Baltic Arena. Lechia Gdansk kan därmed ges hyfsat goda förutsättningar att växa och ytterligare spetsa till konkurrensen och på så sätt utveckla produkten polsk ligafotboll.
Ekstraklasa har makroekonomiska faktorer som arbetar för att kunna stärka ligans position på den europeiska scenen. 2009 var Polen det enda landet i EU som hade en positiv ekonomisk tillväxt. 2010 förväntas tillväxten bli 2.5-3% för att öka ytterligare under 2011. Medelklassen växer sig stadigt större och med den växer även den potentiella marknaden för produkten fotboll och dess tre huvudsakliga intäktskällor, matchdag, reklam&sponsring samt sändningsrättigheter.
Klarar den polska ligafotbollen att behålla sin marknadsandel på den nationella premium-sport-rättighetsmarknaden så kan tv intäkterna växa på själva tillväxten. Värdskapet av EURO2012 kan dessutom tänkas ge en hävstång på denna marknad i och med ett ökat intresse för fotboll som kan generera en högre efterfrågan och därmed ökad marknadsandel. De nuvarande sändningsrättigheterna för Ekstraklasa, som polska Canal+ äger större delar av, löper ut efter säsongen 2010/2011.
Distributionen av kanalbolagen inom landet kommer att förbättras kraftigt de närmaste åren. Det finns ungefär 13 miljoner hushåll i Polen och idag har ungefär en tredjedel tillgång till kabel tv. 40% hade tillgång till marksänd digital TV år 2008 (jmf 93% i Sverige) och endast 0.2% av hushållen hade en DTT box. 2011 förväntas hela Polen vara täckt av det digitala marknätet.

 Lech Poznan, utveckling av intäkter i PLN.
 2010-04-14 Stadion Miejski w Poznani. Arenan förväntas vara färdigställt i höst. I och med klubbens titel kunde tajmingen knappast vara bättre. Arenan har under våren, på grund av ombyggnaden, rymt 13500 åskådare och klubben har i det närmaste haft slutsålt under vårens matcher.
Ekstraklasa är en relativt segmenterad liga som dock är långt ifrån extremfallen i Europa. Enligt den senaste upplagan av UEFA:s The European Club Footballing Landscape, var ration som mäter förhållandet mellan de fyra största klubbarnas intäkter i relation till hela ligan, 2.9 (allsvenskan 1.8). Under 2000 talet har ligan dominerats av Legia Warzawa samt Wisla Krakow som bortsett från årets mästerskap samt säsongen 2006/07 vunnit rubbet. Trots denna dominans har ligan utvecklats och konkurrensen i toppen har ökat. Tillväxten är stark och det finns fler potentiella utmanare med demografiskt gynnsamma förutsättningar.
 Intäkter hos 21 av de polska klubbarna säs 2008/09. Observera gärna de gröna staplarna som 2008/09 var klubbar i den andra divisionen.
saxat från deloitte.pl
finansowa ekstraklasa 2009
En av potentiella toppklubbar är Lechia Gdansk som gjort en beundransvärd resa de senaste åren. Efter en längre periods harvande i avgrunden där man så sent som 2002 spelade i den sjätte divisionen tog man sig upp till Ekstraklasa efter säsongen 2007/08. En resa som hade varit mindre trolig om ligan hade monopoliserat marknaden än mer än dagens modell med 16 lag. Gdansk som är Polens fjärde största stad bygger för närvarande Baltic Arena. Lechia Gdansk kan därmed ges hyfsat goda förutsättningar att växa och ytterligare spetsa till konkurrensen och på så sätt utveckla produkten polsk ligafotboll.
Ekstraklasa har makroekonomiska faktorer som arbetar för att kunna stärka ligans position på den europeiska scenen. 2009 var Polen det enda landet i EU som hade en positiv ekonomisk tillväxt. 2010 förväntas tillväxten bli 2.5-3% för att öka ytterligare under 2011. Medelklassen växer sig stadigt större och med den växer även den potentiella marknaden för produkten fotboll och dess tre huvudsakliga intäktskällor, matchdag, reklam&sponsring samt sändningsrättigheter.
Klarar den polska ligafotbollen att behålla sin marknadsandel på den nationella premium-sport-rättighetsmarknaden så kan tv intäkterna växa på själva tillväxten. Värdskapet av EURO2012 kan dessutom tänkas ge en hävstång på denna marknad i och med ett ökat intresse för fotboll som kan generera en högre efterfrågan och därmed ökad marknadsandel. De nuvarande sändningsrättigheterna för Ekstraklasa, som polska Canal+ äger större delar av, löper ut efter säsongen 2010/2011.
Distributionen av kanalbolagen inom landet kommer att förbättras kraftigt de närmaste åren. Det finns ungefär 13 miljoner hushåll i Polen och idag har ungefär en tredjedel tillgång till kabel tv. 40% hade tillgång till marksänd digital TV år 2008 (jmf 93% i Sverige) och endast 0.2% av hushållen hade en DTT box. 2011 förväntas hela Polen vara täckt av det digitala marknätet.

Prognos för den globala marknaden satelit/kabel television. Under 90 talet exploderade fotbollens intäkter från sändningsrättigheter. Denna utveckling bidrog till den omallokering av talang som vi har sett med ökade gap mellan och onom ligorna. Är progosen någorlunda korrekt så kan vi förvänta oss en viss omdistribution av talang från väst- till östeuropa.
Saxat från economist.com
Saxat från economist.com
onsdag 12 maj 2010
Kartellisering med syfte att reglera skatteskulder?
Enligt denna artikel i Bloomberg har de 27 av 42 spanska ligaklubbarna träffats för att diskutera en centralisering av försäljningen av sändningsrättigheterna. Sedan 1996 har klubbarna, var och en, sålt sina egna rättigheter. Jag har tidigare skrivit om hur det har påverkar fördelningen i den spanska ligan i relation till dess konkurrerande ligor.
Nu pratas det alltså om en ny regim i Spanien. Ligapresidenten José Luis Astiazarán har dock tidigare deklarerat att man snarare bara kan tänka sig att sälja sändningsrättigheterna centralt än att fördela dessa mer solidariskt,
“It’s the big teams that have big importance on TV”
Precis så som Bloomberg rapporterar så skulle nämligen en distribution enligt den europeiska normen kraftigt försämra Barcelonas samt Real Madrids konkurrentkraft. Kanske inte överdrivet mycket på den inhemska marknaden där man är tillräckligt överlägsen, men snarare i det internationella perspektivet. Dessutom bygger dessa två klubbars affärsmodeller och därmed skuldsättning på dagens regim. Det finns således fler parter som kan påverkas av ett skifte, däribland båda klubbarnas kreditgivare.
"Maybe Spanish supporters do not mind the state of affairs"
Den spanska ligan har egentligen aldrig har haft någon tävlingsbalans värd namnet och det verkar inte heller vara någon större issue eftersom majoriteten av fotbollsfansen i Spanien ändå har Barcelona eller Real Madrid som sina andralag.
"This confirms what sports economists have long argued: few sports fans want equality. Most of them support big clubs and are happier when Barça or Real thrash Almería than when Almería pulls an upset"
Så vilka är egentligen de mest drivande motiven bakom det hela? Hösten 2008 konstaterades att de spanska klubbarna tillsammans har en oreglerad skatteskuld på €607 miljoner. Med bakgrund av det förefaller motiven snarare vara "profitmaximerande" än "nyttomaximerande" där det senare i första hand skulle driva frågan från perspektivet att stärka de mindre klubbarnas sportsliga konkurrenskraft. Men istället kan kartellbildningen fungera som ett desperat försök till en sedelpress.
So far, so good, det finns bara en hake. Att degraderas från La Liga kommer att kosta. Och att ta sig upp från till den likaså. Och erfarenheten säger att vi kan få se ett rat-race bland klubbarna på den nedre halvan som i jakt på nytt kontrakt kommer att överinvestera.
Som jag beskrivit i ett tidigare inlägg innebär en kartellisering att priset för att köpa tv produkten La Liga kommer att stiga. Skulle det nu bli ett regimskifte, så misstänker jag att man kommer överens om en central modell där Barcelona och Real Madrid får sin marknadsmässiga ersättning och resten av klubbarna får dela på resterande del av kakan som sannolikt blir större än vad de idag erhåller genom att på egen hand sälja sina rättigheter.
Om så är fallet är jag nyfiken på hur konkurrensmyndigheterna ser (mellan fingrarna) på det hela? Fotbollen har tidigare klarat av genomföra sådana kartellbildningar eftersom man har lyckats att motivera det hela med att det är avgörande för att bibehålla tävlingsbalansen i sporten. Men här kan vi istället ha ett case där klubbarna vill använda kartellen i första hand till att betala sina respektive skatteskulder.
Konsumenterna av tv produkten kommer med andra ord att få betala för kalaset men få en produkt som i stort sett förblir oförändrad och där flera av klubbarna dessutom kan förväntas att få en än sämre ekonomi än vad fallet är idag.
Så vilka är de stora vinnarna? Spelarna så klart, det är de som äger sändningsrättigheterna för fotboll och använder klubbarna som en hävstång för att öka priset på produkten.
lördag 8 maj 2010
Fotbollsligor - Monopol vs fri konkurrens
Det var med stor glädje och tillförsikt som jag läste svensk elitfotbolls nya syn på fotbollskonsumenten. Äntligen har polletten fallit ner tänkte jag.
Därför blev jag en aning konfunderad när man i stort sett direkt kom med rent motsägelsefull kommunikation. Vi pratar om informationen om en möjlig minskning av antalet lag i allsvenskan. Det vi har på papperet är en större monopolisering där man vanligtvis upplever en värdeöverföring från konsumenten till de företag som är etablerade i en monopolmarknad. Så mycket var tydligen den kundfokusen värd.
Anledningen till värdeöverföringen är att produktionen i ett monopol minimeras vilket därmed skapar en välfärdsförlust för kunden. I en fri konkurrensmarknad kommer däremot företag som ser marknadspotential att vilja komma in på marknaden och konkurrera om de vinster som har observerats.
Man kan naturligtvis argumentera om att fotboll och övrig lagsport skiljer sig eftersom den produkt som produceras är beroende kvaliteten på konkurrenternas respektive produkter. Jag menar, Apples Iphone påverkas inte negativt om Sony Ericsson producerar mediokra produkter som inte håller måttet. Man kan däremot resonera att en dåligt presterande fotbollsklubb skapar externaliteter genom att tävlingsbalansen i ligan försämras. Å andra sidan, har de europeiska ligorna visat att upplevd jämn tävlingsbalans är mycket subjektiv. Men låt oss börja med att gå igenom den del av litteraturen som behandlar antalet lag i en sportliga.
Kahn (2003)* är inne på att en monopolregim snarare skapar välfärd till konsumenterna. För att en större liga ska generera en högre välfärd till konsumenten så måste den ökade kundnyttan som de nya lagen i ligan skapar, överstiga den minskade nyttan som de etablerade klubbarna går miste om genom att talangen späds ut. Kahn utvecklar två teoretiska modeller, en fri marknads regim och monopolregim, dessutom med två olika möjliga intäktsstrukturer. En nationell Revenue sharing (lex NFL) och individuell (lokal) kontroll över intäkter (lex NHL). I samband med båda intäktsstrukturerna blir enligt Kahn, antalet lag i en fri marknadsregim för stort. Han tillägger dock att ifall utbudet av talang är elastiskt så kommer det optimala antalet lag i en liga att öka och närma sig "den fria marknaden" och dess optimum. Med elastiskt utbud av talang menas att talangen som är tillgänglig för en liga kan öka alternativt minska. Ett exempel är import av talang från andra marknader. Eftersom spelarmarknaden i fotbollseuropa är avreglerad så ska talangutbudet betraktas som elastiskt. Kahn (2007)** kommer än en gång till samma slutsats angående elasticiteten i utbudet av talang i en senare studie.
Vi hittar ett konkret exempel i verkligheten där NHL kontinuerligt har utökat antalet lag, mycket tack vare ett elastiskt utbud av talang.
Noll (2003)*** menar att i en liga med en stor revenue sharing mekanism ges etablerade klubbar höga incitament att driva frågan om en minskning av antalet lag i ligan. Anledningen till det förklaras bäst genom fripassagerare-problematiken där de starka klubbarna vill "såga bort" friåkarna genom att minska antalet lag ligan. Här är det viktigt att komma ihåg att det är en amerikansk regim vi pratar om där ligan själv kan välja vilka klubbar som ska försvinna.
Kesenne (2008)**** har i en empirisk studie på den europeiska fotbollsmarknaden kommit fram till att antalet lag i en liga snarare bestäms med monopolistiska motiv av ligans deltagare. Eftersom de enda som gynnas är de i ligan etablerade klubbarna föreslår Kesenne bland annat att ligorna istället bör drivas av en extern aktör fri från de egenintressen som de på monopolmarknaden etablerade medlemmarna har. Kesenne utvecklar ett resonemang där det i en fri marknad finns fyra grundläggande faktorer som påverkar det optimala antalet klubbar. Marknadens population, sportens popularitet, landets välstånd och därmed konsumentens köpkraft samt utbudet på talang. I en monopol-lige-marknad däremot menar Kesenne att den enda faktorn som bestämmer antal lag i ligan är utbudet av talang. Utbudet av talang mäts i undersökningen genom ligornas respektive UEFA rankning. Det kan samtidigt ge en mindre felmarginal eftersom den mäter talangen hos en minoritet av ligans klubbar (toppskiktet) och ligorna i Europa är som bekant olika jämna.
I ett empiriskt test av ovanstående variabler hos 24 högstaligor i Europa kommer Kesenne fram till att det enda samband som kan identifieras är det mellan utbudet på talang samt storlek på en liga. Därmed finns det stöd som pekar på att vi har en monopolregim i de europeiska fotbollsligorna. Det finns inget signifikant samband mellan vare sig population, popularitet eller BNP och storleken på fotbollsligorna i Europa.
Samtidigt ger resultatet oss en tydlig och inte helt oviktig indikation på att ligor med färre antal lag inte belönas med en högre rankning i Europa. Om så vore fallet hade det inte funnits något signifikant samband mellan talang och ligastorlek. Förvisso är de till antal lag små ligorna i Danmark, Schweiz och Skottland inte medräknade utan författaren baserar undersökningen enbart på ligor som spelas med ett dubbelmöte. En snabb okulär besiktning***** av de tre ovan nämnda ligorna säger dock att det är svårt att finna de förväntade fördelarna med en minskning som en del försöker göra sken av.
Med bakgrund av den teoretiska referensramen förefaller det ganska naturligt att dagens etablerade allsvenska klubbar har incitament att minska ligan. Och det enbart för sitt eget bästa.
Allsvenskan hör, sett till intäkter, till en av de absolut jämnaste ligorna i Europa med en relativt kraftfull revenue-sharing-mekanism när vi pratar TV intäkter. Den upplevda utspädningen av talang i samband med utökningen av antalet lag är däremot helt självförvållad. När det nya TV avtalet tecknades inför 2006 års säsong så distribuerades 65% av intäkterna lika till alla allsvenska klubbar. En betydligt större del än vad som är normen i Europa. 2008 utökades allsvenskan med två lag till 16 samtidigt som distributionsnyckeln har förändrats där numera 74% av intäkterna distribueras lika. Hur tänkte man här? Den minskade välfärd som den svenske fotbollskonsumenten idag upplever är inte ett resultat av en utökad marknad. Det är snarare ett resultat av ett marknadsmisslyckande som jag skrev om i det förra inlägget.
Så vad är lösningen på problemet? Min bestämda åsikt är att man inte ska se på allsvenskan från ett produktperspektiv. Istället måste ligan ses och betraktas som en marknad där dess aktörer genom sina individuella beslut skapar produkten.
Därför bör man identifiera incitaments-mekanismer så att klubbarna fattar beslut som maximerar produktionen och därmed genererar den största möjliga kundnyttan på den totala svenska marknaden. Det finns de som argumenterar om att en lägre subvention till de mindre klubbarna i allsvenskan kommer att försvaga dessa klubbars konkurrenskraft och därmed försvaga den allsvenska produkten än mer. Jag håller inte med.
Denna hypotes skulle hålla ifall allsvenskan vore en stängd liga. Det stämmer nämligen att en minskad subvention på kort sikt minskar de mindre klubbars konkurrenskraft i allsvenskan. Dessa klubbar tvingas dock till att söka och utveckla nya intäktskällor och gör man inte det så kommer man att degraderas på ett naturligt sett och ersättas av klubbar som bättre klarar av att utveckla sin lokala produkt.
Efter en tids process kommer därför den allsvenska marknaden att anpassas och utformas på så sätt att konstellationen av ligans medlemmar tillsammans kommer att producera den största möjliga kundnyttan. En kundnytta som man förhoppningsvis kan klara av att ta betalt för. En kundnytta som i förlängningen kommer att generera en större konkurrenskraft i Europa.
Och eftersom utbudet på talang i fotbollseuropa är elastiskt finns det på lite längre sikt inte heller några större hinder för en framtida utvidgning av allsvenskan med ytterligare två lag. För 16 lag måste trots allt även det betraktas som en monopolmarknad även om den naturligtvis är betydligt större än en marknad med 12 lag som dessutom har betydligt högre inträdesbarriärer.
Att minska dagens allsvenska med fyra lag löser inte ligans problem. Det man gör är att man försöker att sopa friåkande-problemet under mattan men istället begränsar den totala marknadens utvecklingspotential. Men minskar ett problem men eskalerar ett annat och man vill göra det eftersom det gynnar de idag på marknaden etablerade klubbarna som ges mycket stora fördelar. Och för dessa klubbar är det mycket tacksamt att kunna paketera idéerna som att de utåt är gynnsamma för den internationella konkurrenskraften.
Det finns de som hävdar att klubbhockeyn i Sverige har lyckats vilket, om man jämför med svensk elitfotboll, är en enkel men lite väl snabbt dragen slutsats. Jag ställer mig frågande till om hockeyn verkligen har utnyttjat hela sin kommersiella potential i Sverige och svensk elitfotboll ska nog vara oerhört tacksam att hockeyn har låst in sig i sin lilla och begränsade monopolmodell. Framförallt under de senaste åren när klubbfotbollen upplever en kraftig aggregerad efterfrågeminskning. Hade inte dagens monopolmedlemmar i elitserien låst ute flera av sina starka konkurrenter så hade fotbollen mycket sannolikt förlorat än fler marknadsandelar än vad man de senaste två-tre åren har gjort till hockeyn.
En annan intressant iaktagelse är att hockeyn för närvarande utreder en omstrukturering av sin monopolmodell. Dagens struktur har uppenbarligen sina begränsningar och man upplever en ökad konkurrens från omvärlden. Samma indikationer får vi från den danska SAS ligan som också har en utredning i loopen. Men det är klart, de tjänstemän som utreder alla dessa ligamodeller runt om i världen ska även de ha mat på bordet. Att leverera en på lång sikt hållbar och självreglerande lösning är de facto självdestruktivt. Så istället för att ge oss en marknad som på egen hand kan utvecklas så paketerar man och producerar en produkt. En produkt som efter en tid kräver underhåll och omstrukturering.
---------------------------------------------------------
*Sports League Expansion and Economic Efficiency: Monopoly Can Enhance Consumer Welfare - Lawrence Kahn 2003
**Sports League Expansion and Consumer Welfare - Lawrence M. Kahn May 2007
***The Economics of Baseball Contraction - Roger G. Noll, March 2003
****The optimal size of a sports league - Stefan Kesenne 2008
----------------------------------------------------------

Därför blev jag en aning konfunderad när man i stort sett direkt kom med rent motsägelsefull kommunikation. Vi pratar om informationen om en möjlig minskning av antalet lag i allsvenskan. Det vi har på papperet är en större monopolisering där man vanligtvis upplever en värdeöverföring från konsumenten till de företag som är etablerade i en monopolmarknad. Så mycket var tydligen den kundfokusen värd.
Anledningen till värdeöverföringen är att produktionen i ett monopol minimeras vilket därmed skapar en välfärdsförlust för kunden. I en fri konkurrensmarknad kommer däremot företag som ser marknadspotential att vilja komma in på marknaden och konkurrera om de vinster som har observerats.
Man kan naturligtvis argumentera om att fotboll och övrig lagsport skiljer sig eftersom den produkt som produceras är beroende kvaliteten på konkurrenternas respektive produkter. Jag menar, Apples Iphone påverkas inte negativt om Sony Ericsson producerar mediokra produkter som inte håller måttet. Man kan däremot resonera att en dåligt presterande fotbollsklubb skapar externaliteter genom att tävlingsbalansen i ligan försämras. Å andra sidan, har de europeiska ligorna visat att upplevd jämn tävlingsbalans är mycket subjektiv. Men låt oss börja med att gå igenom den del av litteraturen som behandlar antalet lag i en sportliga.
Kahn (2003)* är inne på att en monopolregim snarare skapar välfärd till konsumenterna. För att en större liga ska generera en högre välfärd till konsumenten så måste den ökade kundnyttan som de nya lagen i ligan skapar, överstiga den minskade nyttan som de etablerade klubbarna går miste om genom att talangen späds ut. Kahn utvecklar två teoretiska modeller, en fri marknads regim och monopolregim, dessutom med två olika möjliga intäktsstrukturer. En nationell Revenue sharing (lex NFL) och individuell (lokal) kontroll över intäkter (lex NHL). I samband med båda intäktsstrukturerna blir enligt Kahn, antalet lag i en fri marknadsregim för stort. Han tillägger dock att ifall utbudet av talang är elastiskt så kommer det optimala antalet lag i en liga att öka och närma sig "den fria marknaden" och dess optimum. Med elastiskt utbud av talang menas att talangen som är tillgänglig för en liga kan öka alternativt minska. Ett exempel är import av talang från andra marknader. Eftersom spelarmarknaden i fotbollseuropa är avreglerad så ska talangutbudet betraktas som elastiskt. Kahn (2007)** kommer än en gång till samma slutsats angående elasticiteten i utbudet av talang i en senare studie.
Vi hittar ett konkret exempel i verkligheten där NHL kontinuerligt har utökat antalet lag, mycket tack vare ett elastiskt utbud av talang.
Noll (2003)*** menar att i en liga med en stor revenue sharing mekanism ges etablerade klubbar höga incitament att driva frågan om en minskning av antalet lag i ligan. Anledningen till det förklaras bäst genom fripassagerare-problematiken där de starka klubbarna vill "såga bort" friåkarna genom att minska antalet lag ligan. Här är det viktigt att komma ihåg att det är en amerikansk regim vi pratar om där ligan själv kan välja vilka klubbar som ska försvinna.
Kesenne (2008)**** har i en empirisk studie på den europeiska fotbollsmarknaden kommit fram till att antalet lag i en liga snarare bestäms med monopolistiska motiv av ligans deltagare. Eftersom de enda som gynnas är de i ligan etablerade klubbarna föreslår Kesenne bland annat att ligorna istället bör drivas av en extern aktör fri från de egenintressen som de på monopolmarknaden etablerade medlemmarna har. Kesenne utvecklar ett resonemang där det i en fri marknad finns fyra grundläggande faktorer som påverkar det optimala antalet klubbar. Marknadens population, sportens popularitet, landets välstånd och därmed konsumentens köpkraft samt utbudet på talang. I en monopol-lige-marknad däremot menar Kesenne att den enda faktorn som bestämmer antal lag i ligan är utbudet av talang. Utbudet av talang mäts i undersökningen genom ligornas respektive UEFA rankning. Det kan samtidigt ge en mindre felmarginal eftersom den mäter talangen hos en minoritet av ligans klubbar (toppskiktet) och ligorna i Europa är som bekant olika jämna.
I ett empiriskt test av ovanstående variabler hos 24 högstaligor i Europa kommer Kesenne fram till att det enda samband som kan identifieras är det mellan utbudet på talang samt storlek på en liga. Därmed finns det stöd som pekar på att vi har en monopolregim i de europeiska fotbollsligorna. Det finns inget signifikant samband mellan vare sig population, popularitet eller BNP och storleken på fotbollsligorna i Europa.
Samtidigt ger resultatet oss en tydlig och inte helt oviktig indikation på att ligor med färre antal lag inte belönas med en högre rankning i Europa. Om så vore fallet hade det inte funnits något signifikant samband mellan talang och ligastorlek. Förvisso är de till antal lag små ligorna i Danmark, Schweiz och Skottland inte medräknade utan författaren baserar undersökningen enbart på ligor som spelas med ett dubbelmöte. En snabb okulär besiktning***** av de tre ovan nämnda ligorna säger dock att det är svårt att finna de förväntade fördelarna med en minskning som en del försöker göra sken av.
Med bakgrund av den teoretiska referensramen förefaller det ganska naturligt att dagens etablerade allsvenska klubbar har incitament att minska ligan. Och det enbart för sitt eget bästa.
Allsvenskan hör, sett till intäkter, till en av de absolut jämnaste ligorna i Europa med en relativt kraftfull revenue-sharing-mekanism när vi pratar TV intäkter. Den upplevda utspädningen av talang i samband med utökningen av antalet lag är däremot helt självförvållad. När det nya TV avtalet tecknades inför 2006 års säsong så distribuerades 65% av intäkterna lika till alla allsvenska klubbar. En betydligt större del än vad som är normen i Europa. 2008 utökades allsvenskan med två lag till 16 samtidigt som distributionsnyckeln har förändrats där numera 74% av intäkterna distribueras lika. Hur tänkte man här? Den minskade välfärd som den svenske fotbollskonsumenten idag upplever är inte ett resultat av en utökad marknad. Det är snarare ett resultat av ett marknadsmisslyckande som jag skrev om i det förra inlägget.
Så vad är lösningen på problemet? Min bestämda åsikt är att man inte ska se på allsvenskan från ett produktperspektiv. Istället måste ligan ses och betraktas som en marknad där dess aktörer genom sina individuella beslut skapar produkten.
Därför bör man identifiera incitaments-mekanismer så att klubbarna fattar beslut som maximerar produktionen och därmed genererar den största möjliga kundnyttan på den totala svenska marknaden. Det finns de som argumenterar om att en lägre subvention till de mindre klubbarna i allsvenskan kommer att försvaga dessa klubbars konkurrenskraft och därmed försvaga den allsvenska produkten än mer. Jag håller inte med.
Denna hypotes skulle hålla ifall allsvenskan vore en stängd liga. Det stämmer nämligen att en minskad subvention på kort sikt minskar de mindre klubbars konkurrenskraft i allsvenskan. Dessa klubbar tvingas dock till att söka och utveckla nya intäktskällor och gör man inte det så kommer man att degraderas på ett naturligt sett och ersättas av klubbar som bättre klarar av att utveckla sin lokala produkt.
Efter en tids process kommer därför den allsvenska marknaden att anpassas och utformas på så sätt att konstellationen av ligans medlemmar tillsammans kommer att producera den största möjliga kundnyttan. En kundnytta som man förhoppningsvis kan klara av att ta betalt för. En kundnytta som i förlängningen kommer att generera en större konkurrenskraft i Europa.
Och eftersom utbudet på talang i fotbollseuropa är elastiskt finns det på lite längre sikt inte heller några större hinder för en framtida utvidgning av allsvenskan med ytterligare två lag. För 16 lag måste trots allt även det betraktas som en monopolmarknad även om den naturligtvis är betydligt större än en marknad med 12 lag som dessutom har betydligt högre inträdesbarriärer.
Att minska dagens allsvenska med fyra lag löser inte ligans problem. Det man gör är att man försöker att sopa friåkande-problemet under mattan men istället begränsar den totala marknadens utvecklingspotential. Men minskar ett problem men eskalerar ett annat och man vill göra det eftersom det gynnar de idag på marknaden etablerade klubbarna som ges mycket stora fördelar. Och för dessa klubbar är det mycket tacksamt att kunna paketera idéerna som att de utåt är gynnsamma för den internationella konkurrenskraften.
Det finns de som hävdar att klubbhockeyn i Sverige har lyckats vilket, om man jämför med svensk elitfotboll, är en enkel men lite väl snabbt dragen slutsats. Jag ställer mig frågande till om hockeyn verkligen har utnyttjat hela sin kommersiella potential i Sverige och svensk elitfotboll ska nog vara oerhört tacksam att hockeyn har låst in sig i sin lilla och begränsade monopolmodell. Framförallt under de senaste åren när klubbfotbollen upplever en kraftig aggregerad efterfrågeminskning. Hade inte dagens monopolmedlemmar i elitserien låst ute flera av sina starka konkurrenter så hade fotbollen mycket sannolikt förlorat än fler marknadsandelar än vad man de senaste två-tre åren har gjort till hockeyn.
En annan intressant iaktagelse är att hockeyn för närvarande utreder en omstrukturering av sin monopolmodell. Dagens struktur har uppenbarligen sina begränsningar och man upplever en ökad konkurrens från omvärlden. Samma indikationer får vi från den danska SAS ligan som också har en utredning i loopen. Men det är klart, de tjänstemän som utreder alla dessa ligamodeller runt om i världen ska även de ha mat på bordet. Att leverera en på lång sikt hållbar och självreglerande lösning är de facto självdestruktivt. Så istället för att ge oss en marknad som på egen hand kan utvecklas så paketerar man och producerar en produkt. En produkt som efter en tid kräver underhåll och omstrukturering.
---------------------------------------------------------
*Sports League Expansion and Economic Efficiency: Monopoly Can Enhance Consumer Welfare - Lawrence Kahn 2003
**Sports League Expansion and Consumer Welfare - Lawrence M. Kahn May 2007
***The Economics of Baseball Contraction - Roger G. Noll, March 2003
****The optimal size of a sports league - Stefan Kesenne 2008
----------------------------------------------------------

UEFA country ranking chart
saxat från: http://kassiesa.com/uefagraphs/crank-graph-display.php
*****UEFA rankingen för fyra utvalda ligor. Det är svårt att hitta ett samband där en minskning av antalet lag och därmed större koncentration av talang skulle medföra en boost på rankningen.
En intressant marknad är den Portugisiska. Ett land med lite drygt 10 miljoner invånare och med ett BNP nästan hälften så stort som Sveriges. Hur har man lyckats att försvara sin konkurrenskraft så pass väl på UEFA rankningen? Ligan har uppenbarligen klarat ev både ett teknikskifte i fotbollseuropa (explosionen av tv intäkter) och ett regimskifte i form av en avreglering av arbetsmarknaden (bosmandomen).
Är verkligen Schweiz och Danmark rätt förebilder? Danmark borde rimligtvis, tack vare sin fördel i form av expertskatt, ha nått ännu högre höjder kan jag tycka. Den schweiziska ligans lilla uppsving post 2006 skulle lika gärna kunna förklaras genom ett ökat nationellt intresse för fotboll i samband med värdskapet av EURO2008.
Scottish Premier League (SPL) bildades 1998 där man likt FAPL bröt sig loss och tog befälet över ligans hela kommersiella värde istället för att behöva dela med sig till de lägre ligorna i Skottland.
saxat från: http://kassiesa.com/uefagraphs/crank-graph-display.php
*****UEFA rankingen för fyra utvalda ligor. Det är svårt att hitta ett samband där en minskning av antalet lag och därmed större koncentration av talang skulle medföra en boost på rankningen.
En intressant marknad är den Portugisiska. Ett land med lite drygt 10 miljoner invånare och med ett BNP nästan hälften så stort som Sveriges. Hur har man lyckats att försvara sin konkurrenskraft så pass väl på UEFA rankningen? Ligan har uppenbarligen klarat ev både ett teknikskifte i fotbollseuropa (explosionen av tv intäkter) och ett regimskifte i form av en avreglering av arbetsmarknaden (bosmandomen).
Är verkligen Schweiz och Danmark rätt förebilder? Danmark borde rimligtvis, tack vare sin fördel i form av expertskatt, ha nått ännu högre höjder kan jag tycka. Den schweiziska ligans lilla uppsving post 2006 skulle lika gärna kunna förklaras genom ett ökat nationellt intresse för fotboll i samband med värdskapet av EURO2008.
Scottish Premier League (SPL) bildades 1998 där man likt FAPL bröt sig loss och tog befälet över ligans hela kommersiella värde istället för att behöva dela med sig till de lägre ligorna i Skottland.
måndag 3 maj 2010
Kollektivt handlande
Få har säkert missat den seglivade och till slut ganska tröttsamma debatten om kvaliteten på de allsvenska gräsmattorna. Inte helt förvånande pratas det om regleringar där kvaliteten på gräset i framtiden bör säkerställas genom elitlicensen.
Naturligtvis är det en väg ut men personligen anser jag att det är en enkel klassisk snabblösning som snarare stjälper än hjälper oss att förstå problematiken och mekanismen bakom fenomenet. Och denna fortsatta lack of knowledge leder bara till nya problem som med jämna mellanrum kommer att dyka upp till ytan.
Gräsfrågan kan egentligen brytas ner i två underliggande problem som båda till mycket hög grad är självförvållade. Det första problemet handlar om den tidiga allsvenska starten där gräsmattor som tidigare år hållit en hög kvalitet, denna vår har fått extremt mycket stryk under den två till tre veckor kortare tid till mognad. För inte har gräsdebatten varit lika intensiv tidigare år?
Ta Stockholms Stadion till exempel. En gräsmatta som vanligtvis hör till de bättre planerna i allsvenskan har under mars och april snarare sett ut som en plan med packad sand. Den allmänna opinionen säger att klubben ska tvingas att investera pengar för att göra gräset spelbart tre veckor tidigare. Vi pratar om en utgift på flera miljoner för en period där konsumenten helst inte vill köpa produkten, en ganska dålig affär kan jag tycka. Det finns ett par sådana exempel runt om i Sverige.
Men, det finns planer som håller en undermålig kvalitet även under sommarhalvåret och det problemet är egentligen det mest alarmerande. Varför det är så? Svaret på den frågan hittar vi i ett inlägg om publikservice som jag skrev för snart ett år sedan.
Det är nämligen så att om klubbarna skulle tjäna pengar på att investera i gräset så skulle de naturligtvis göra det. Men idag ges inga incitament till klubbar som endast mycket marginellt påverkas av tapp i intäktssegmentet match-day-revenues.
Däremot finns det klubbar där denna intäktskälla är ganska viktig. Helsingborgs Paul Myllenberg menar:
- Vi delar de här problemen med övriga klubbar. Något har hänt på marknaden
Det som har hänt på marknaden är marknadsmisslyckandet "kollektivt handlande" där man under flera år brutalt har misslyckats med att straffa friåkande.
I den ena ringhörnan har vi klubbar utan incitament att utveckla matchdagsprodukten och i den andra hittar vi storklubbar som saknar incitament att utveckla tv produkten. För precis som i den beskrivna gräsfrågan, så skulle naturligtvis AIK göra sitt yttersta för att göra tv produkten så bra som den bara kan bli. Och istället för att gnälla över uteblivna spelare upp till studion skulle TV4 behöva leva med problemet att tvingas välja från en diger lista av intervjuprospekts som klubben skickar upp. Men det kräver en mer rimlig premie än dagens distribution erbjuder, så klart.
Den österrikiske nationalekonomen Joseph Schumpeter pratade om "kreativ förstörelse". Det är möjligt att vi har hittat motpolen i allsvenskan, där förstörelsen måste betraktas som allt annat än kreativ. Vi kan mäta den i form av en minimerad produktion i förhållande till marknadspotentialen.
Allsvenskan kan bara utvecklas om klubbar i första hand tvingas att ta ett större ansvar över sina egna intäkter. De klubbar som inte klarar av det bör på ett mer naturligt sätt slås ut och ersättas av de som kan bidra till utveckling.
Naturligtvis är det en väg ut men personligen anser jag att det är en enkel klassisk snabblösning som snarare stjälper än hjälper oss att förstå problematiken och mekanismen bakom fenomenet. Och denna fortsatta lack of knowledge leder bara till nya problem som med jämna mellanrum kommer att dyka upp till ytan.
Gräsfrågan kan egentligen brytas ner i två underliggande problem som båda till mycket hög grad är självförvållade. Det första problemet handlar om den tidiga allsvenska starten där gräsmattor som tidigare år hållit en hög kvalitet, denna vår har fått extremt mycket stryk under den två till tre veckor kortare tid till mognad. För inte har gräsdebatten varit lika intensiv tidigare år?
Ta Stockholms Stadion till exempel. En gräsmatta som vanligtvis hör till de bättre planerna i allsvenskan har under mars och april snarare sett ut som en plan med packad sand. Den allmänna opinionen säger att klubben ska tvingas att investera pengar för att göra gräset spelbart tre veckor tidigare. Vi pratar om en utgift på flera miljoner för en period där konsumenten helst inte vill köpa produkten, en ganska dålig affär kan jag tycka. Det finns ett par sådana exempel runt om i Sverige.
Men, det finns planer som håller en undermålig kvalitet även under sommarhalvåret och det problemet är egentligen det mest alarmerande. Varför det är så? Svaret på den frågan hittar vi i ett inlägg om publikservice som jag skrev för snart ett år sedan.
Det är nämligen så att om klubbarna skulle tjäna pengar på att investera i gräset så skulle de naturligtvis göra det. Men idag ges inga incitament till klubbar som endast mycket marginellt påverkas av tapp i intäktssegmentet match-day-revenues.
Däremot finns det klubbar där denna intäktskälla är ganska viktig. Helsingborgs Paul Myllenberg menar:
- Vi delar de här problemen med övriga klubbar. Något har hänt på marknaden
Det som har hänt på marknaden är marknadsmisslyckandet "kollektivt handlande" där man under flera år brutalt har misslyckats med att straffa friåkande.
I den ena ringhörnan har vi klubbar utan incitament att utveckla matchdagsprodukten och i den andra hittar vi storklubbar som saknar incitament att utveckla tv produkten. För precis som i den beskrivna gräsfrågan, så skulle naturligtvis AIK göra sitt yttersta för att göra tv produkten så bra som den bara kan bli. Och istället för att gnälla över uteblivna spelare upp till studion skulle TV4 behöva leva med problemet att tvingas välja från en diger lista av intervjuprospekts som klubben skickar upp. Men det kräver en mer rimlig premie än dagens distribution erbjuder, så klart.
Den österrikiske nationalekonomen Joseph Schumpeter pratade om "kreativ förstörelse". Det är möjligt att vi har hittat motpolen i allsvenskan, där förstörelsen måste betraktas som allt annat än kreativ. Vi kan mäta den i form av en minimerad produktion i förhållande till marknadspotentialen.
Allsvenskan kan bara utvecklas om klubbar i första hand tvingas att ta ett större ansvar över sina egna intäkter. De klubbar som inte klarar av det bör på ett mer naturligt sätt slås ut och ersättas av de som kan bidra till utveckling.
lördag 1 maj 2010
"Someone reminded me I once said 'Greed is Good'... now it seems it's legal"
Ponera att det finns en liga med två klubbar, FC Alfa och Beta United. Alfa har en marknadsandel på 60 och Beta har återstående 40. Båda klubbarna är lika duktiga på att utnyttja sina resurser. Ju fler matcher som spelas i ligan desto närmare kommer vi det förväntade resultatet där Alfa vinner 60% av matcherna och Beta vinner resterande 40%.
Låt oss anta att ligan under ovanstående förutsättningar inte genererar någon ekonomisk vinst. Kostnaderna för båda klubbarna är lika stora som intäkterna. Nu är det så att Alfa naturligtvis inte behöver vinna så mycket som 60% av matcherna. 51% räcker ju gott och väl och klubben kan därmed minska sina kostnader och på så sätt öka sin profit som annars hade varit noll.
Under nuvarande regim kommer dock Beta United att överinvestera med syfte att vinna marknadsandelar och försöka komma ikapp FC Alfa. Det innebär ju att FC Alfas profit uteblir eftersom de inte längre kan ta ut sin marginal. Vi ser överinvesteringarna i de flesta ligor idag. Vi såg Manchester United en gång i tiden köpa sig upp till den absoluta toppen, vi har sett Chelsea göra samma sak och idag är det Manchester City.
Men det bästa av allt med denna reglering mina vänner är följande. Istället för att FC Alfa ska profitera redan under det första året, kommer man istället att återinvestera sin vinst i syfte att rekrytera den management som gör Beta United lika duktiga på resursutnyttjande.
Och Beta United sitter som bekant bakbundna med remmar som det står UEFA financial fair play på och kan därmed inte försvara sig med ett konkurrenskraftigt bud för att lyckas behålla de duktiga människorna som man har i den egna organisationen. FC Alfa kan på så sätt öka sin marknadsandel och profit ännu mer.
Så det vi ser här är helt enkelt en rent-seeking-device. Det vill säga en kartell där dess medlemmar försöker skapa sig vinster genom att påverka de ekonomiska och juridiska förutsättningarna.
Michel Platini säger sig ha ett stort stöd för detta program från European Club Association (ECA). Och det är klart, tittar vi på vilka klubbar som utgör ECA så ser vi direkt att det handlar om ledande klubbar på sina respektive lokala marknader. Och många av dessa klubbar har nått sin position tack vare de metoder man nu med hjälp av Michel Platini försöker reglera bort.

Låt oss anta att ligan under ovanstående förutsättningar inte genererar någon ekonomisk vinst. Kostnaderna för båda klubbarna är lika stora som intäkterna. Nu är det så att Alfa naturligtvis inte behöver vinna så mycket som 60% av matcherna. 51% räcker ju gott och väl och klubben kan därmed minska sina kostnader och på så sätt öka sin profit som annars hade varit noll.
Under nuvarande regim kommer dock Beta United att överinvestera med syfte att vinna marknadsandelar och försöka komma ikapp FC Alfa. Det innebär ju att FC Alfas profit uteblir eftersom de inte längre kan ta ut sin marginal. Vi ser överinvesteringarna i de flesta ligor idag. Vi såg Manchester United en gång i tiden köpa sig upp till den absoluta toppen, vi har sett Chelsea göra samma sak och idag är det Manchester City.
Men det bästa av allt med denna reglering mina vänner är följande. Istället för att FC Alfa ska profitera redan under det första året, kommer man istället att återinvestera sin vinst i syfte att rekrytera den management som gör Beta United lika duktiga på resursutnyttjande.
Och Beta United sitter som bekant bakbundna med remmar som det står UEFA financial fair play på och kan därmed inte försvara sig med ett konkurrenskraftigt bud för att lyckas behålla de duktiga människorna som man har i den egna organisationen. FC Alfa kan på så sätt öka sin marknadsandel och profit ännu mer.
Så det vi ser här är helt enkelt en rent-seeking-device. Det vill säga en kartell där dess medlemmar försöker skapa sig vinster genom att påverka de ekonomiska och juridiska förutsättningarna.
Michel Platini säger sig ha ett stort stöd för detta program från European Club Association (ECA). Och det är klart, tittar vi på vilka klubbar som utgör ECA så ser vi direkt att det handlar om ledande klubbar på sina respektive lokala marknader. Och många av dessa klubbar har nått sin position tack vare de metoder man nu med hjälp av Michel Platini försöker reglera bort.

tisdag 27 april 2010
Priset på val av fel format
Få har säkert missat "svensk klubbfotbolls krisplan". Frågan är vad konsumenterna på den drygt nio miljoner stora marknaden vill?
Att kunden alltid har rätt och väljer den produkt som bäst motsvarar dess preferenser kan illustreras genom den från sent 70 tal stora kampen mellan Betamax och VHS. Efter år av misslyckade försök att lansera en inspelningsbar videobandspelare för hemmabruk kom man fram till ett vägskäl där två format skulle ställas mot varandra. Marknadsaktörerna hade under en tid samarbetat eftersom ingen ville riskera att lansera en plattform som inte blev antagen som standard på den förväntat stora potentiella marknaden.
Två storföretag som länge sneglade på varandra i denna utveckling var Sony och Matsushita-JVC. Man arbetade dock på två olika spår och 1975 lanserade så Sony sin Betamax spelare.
Matsushita å sin sida hade en del kvar att snickra i sin kammare för att lansera en VHS maskin man arbetat med. 1976 träffades företagen i ett möte där man ställde båda formaten mot varandra. Rent tekniskt var de relativt lika där nyttan i Betamax främst låg i större editeringsmöjligheter samt framför allt kassetten som var mindre i storlek. Framför allt det senare trodde Sony skulle bli den avgörande faktorn för konsumentens efterfråga.
Matsushita-JVC å sin sida var övertygade om att VHS styrka, det vill säga den längre kapaciteten vad gäller inspelningstid, ansågs vara mer efterfrågat. Man kom inte överens och blev istället konkurrenter med varsin plattform.
Efter att Betamax funnits på marknaden i två år och skaffat sig ett försprång lanserades så VHS spelaren under 1977 - "Four hours. $1000. Selecta Vision" .
Betamax kontrade och sänkte priset till $995 och Sony rekryterade även Toshiba och Sanyo till Betamax stallet samtidigt som Matsushita tecknade samarbetsavtal med Hitachi, Sharp och Mitsubishi.
Ganska snabbt märkte man dock att konsumenterna föredrog den längre inspelningstiden och för varje extra timme som Betamax lyckades att utöka kapaciteten med, kunde VHS, tack vare kassettens större storlek, kontra med det dubbla. I USA marknadsförde man sin produkt bland annat som den som klarade av spela in en hel fotbollsmatch.
1979 hade VHS kopplat ett starkt grepp och sålde 2 spelare på 1 Betamax-maskin. 1983 var Betamax marknadsandel på den globala marknaden nere på 13% och 1984 hade alla tillverkare, förutom Sony, ställt om till VHS.
Konsumenterna hade valt den plattform som bäst passade med deras preferenser. Här får vi inte heller glömma bort att Sony inte var någon duvunge i branschen. Men just här hade man fel.
Så vilket fotbollsformat vill konsumenten helst se i Sverige? Det är en rätt så komplex fråga. Vi har ju sett tidigare försök med "mästerskapsformat" som misslyckats kapitalt och övergivits. Å andra sidan har konsumentgrupperna förändrats sedan dess. Samtidigt har vi under de första sju åren av 200o talet sett att efterfrågan på svensk klubbfotboll kan vara mycket hög även i en rak serie med fler än 12 lag. Vi vet också efter årets experiment att konsumenten inte vill frysa och titta på live fotboll.
Jag vill hävda att man inte behöver ändra dagens format. Det man främst behöver göra är att skapa större incitament för klubbar med demografisk potential att utveckla produkten.
Den till antal lag minskade marknaden skulle kunna vara ett tecken på att svensk elitfotboll ger upp kampen med hockeyn. Istället för att utmana den konkurrerande sporten på regionala marknader med potential så ser det ut som att man istället önskar göra en marknadsdelning. Något som egentligen strider mot konkurrenslagen.
Man önskar här skapa en marknad med höga inträdesbarriärer samt höga exit kostnader. Kostnaden att degraderas blir nämligen högre än vad den är idag. Så det man med andra ord försöker skapa är en naturlig monopolmarknad.
Och vilka klubbar det idag främst gynnar är relativt enkelt att se och är något jag tidigare varit inne på.
Och tänk om Sony på det där mötet 1976 hade lyckats att övertyga Matsushita om Betamax förträfflighet. Då hade vi under flera år varit låsta med en sämre produkt än vad den fria marknaden till slut gav oss.
Att kunden alltid har rätt och väljer den produkt som bäst motsvarar dess preferenser kan illustreras genom den från sent 70 tal stora kampen mellan Betamax och VHS. Efter år av misslyckade försök att lansera en inspelningsbar videobandspelare för hemmabruk kom man fram till ett vägskäl där två format skulle ställas mot varandra. Marknadsaktörerna hade under en tid samarbetat eftersom ingen ville riskera att lansera en plattform som inte blev antagen som standard på den förväntat stora potentiella marknaden.
Två storföretag som länge sneglade på varandra i denna utveckling var Sony och Matsushita-JVC. Man arbetade dock på två olika spår och 1975 lanserade så Sony sin Betamax spelare.
Matsushita å sin sida hade en del kvar att snickra i sin kammare för att lansera en VHS maskin man arbetat med. 1976 träffades företagen i ett möte där man ställde båda formaten mot varandra. Rent tekniskt var de relativt lika där nyttan i Betamax främst låg i större editeringsmöjligheter samt framför allt kassetten som var mindre i storlek. Framför allt det senare trodde Sony skulle bli den avgörande faktorn för konsumentens efterfråga.
Matsushita-JVC å sin sida var övertygade om att VHS styrka, det vill säga den längre kapaciteten vad gäller inspelningstid, ansågs vara mer efterfrågat. Man kom inte överens och blev istället konkurrenter med varsin plattform.
Efter att Betamax funnits på marknaden i två år och skaffat sig ett försprång lanserades så VHS spelaren under 1977 - "Four hours. $1000. Selecta Vision" .
Betamax kontrade och sänkte priset till $995 och Sony rekryterade även Toshiba och Sanyo till Betamax stallet samtidigt som Matsushita tecknade samarbetsavtal med Hitachi, Sharp och Mitsubishi.
Ganska snabbt märkte man dock att konsumenterna föredrog den längre inspelningstiden och för varje extra timme som Betamax lyckades att utöka kapaciteten med, kunde VHS, tack vare kassettens större storlek, kontra med det dubbla. I USA marknadsförde man sin produkt bland annat som den som klarade av spela in en hel fotbollsmatch.
1979 hade VHS kopplat ett starkt grepp och sålde 2 spelare på 1 Betamax-maskin. 1983 var Betamax marknadsandel på den globala marknaden nere på 13% och 1984 hade alla tillverkare, förutom Sony, ställt om till VHS.
Konsumenterna hade valt den plattform som bäst passade med deras preferenser. Här får vi inte heller glömma bort att Sony inte var någon duvunge i branschen. Men just här hade man fel.
Så vilket fotbollsformat vill konsumenten helst se i Sverige? Det är en rätt så komplex fråga. Vi har ju sett tidigare försök med "mästerskapsformat" som misslyckats kapitalt och övergivits. Å andra sidan har konsumentgrupperna förändrats sedan dess. Samtidigt har vi under de första sju åren av 200o talet sett att efterfrågan på svensk klubbfotboll kan vara mycket hög även i en rak serie med fler än 12 lag. Vi vet också efter årets experiment att konsumenten inte vill frysa och titta på live fotboll.
Jag vill hävda att man inte behöver ändra dagens format. Det man främst behöver göra är att skapa större incitament för klubbar med demografisk potential att utveckla produkten.
Den till antal lag minskade marknaden skulle kunna vara ett tecken på att svensk elitfotboll ger upp kampen med hockeyn. Istället för att utmana den konkurrerande sporten på regionala marknader med potential så ser det ut som att man istället önskar göra en marknadsdelning. Något som egentligen strider mot konkurrenslagen.
Man önskar här skapa en marknad med höga inträdesbarriärer samt höga exit kostnader. Kostnaden att degraderas blir nämligen högre än vad den är idag. Så det man med andra ord försöker skapa är en naturlig monopolmarknad.
Och vilka klubbar det idag främst gynnar är relativt enkelt att se och är något jag tidigare varit inne på.
Och tänk om Sony på det där mötet 1976 hade lyckats att övertyga Matsushita om Betamax förträfflighet. Då hade vi under flera år varit låsta med en sämre produkt än vad den fria marknaden till slut gav oss.
måndag 26 april 2010
Tjänar miljoner på TV bojkotten?
Sportbladet räknar de hundratusentals kronor som AIK blir utan genom att inte visas i TV4. Själv undrar jag hur många miljoner klubben skulle kunna tjäna på att inte visas i free-to-air tv? Det pratas nämligen avsevärt mindre om de uteblivna match-day-revenues klubben får på grund av TV sändningarna.
En undersökning i England baserad på 2884, varav 158 TV sända matcher i de tre ligorna under Premier League visar att "Pay-per-view" matcher har en negativ inverkan på publiksiffor motsvarande 5%. För "free-to-air" matcher är motsvarande effekt - 20%.*
Anledningen till att man mätte ligorna under Premier League är att beläggningsgraden på arenorna i Premier League överstiger 90% och ofta slår i taket.
Vi har naturligtvis exponering för sponsorerna att väga in också. Å andra sidan fick de ju ganska fin exponering i dagens tidning. Ett utrymme som de inte hade fått en random måndag. På sikt är det naturligtvis mindre bra för tv produkten allsvenskan som ska upp till upphandling om fem år igen. Men vilka incitament har en svensk storklubb att utveckla denna produkt där de stora vinnarna i och med dagens distributionsnyckel är småklubbarna?
Så även om storklubbarna i framtiden får mindre pengar från centrala tv avtal så kommer deras konkurrenskraft i allsvenskan att öka eftersom de mindre klubbarna förlorar en betydligt större del av sina intäkter. Och en ökad konkurrenskraft kan omsättas i pengar på betydligt högre nivåer än de förhållandevis mediokra meritbaserade premier som dagens fördelning av sändningsrättigheterna erbjuder.
* Robust estimates of the impact of broadcasting on match attendance in football, Rob Simmons, David Forrest and Babatunde Buraimo, Lancaster University Management School, Working Paper 2006/004
En undersökning i England baserad på 2884, varav 158 TV sända matcher i de tre ligorna under Premier League visar att "Pay-per-view" matcher har en negativ inverkan på publiksiffor motsvarande 5%. För "free-to-air" matcher är motsvarande effekt - 20%.*
Anledningen till att man mätte ligorna under Premier League är att beläggningsgraden på arenorna i Premier League överstiger 90% och ofta slår i taket.
Vi har naturligtvis exponering för sponsorerna att väga in också. Å andra sidan fick de ju ganska fin exponering i dagens tidning. Ett utrymme som de inte hade fått en random måndag. På sikt är det naturligtvis mindre bra för tv produkten allsvenskan som ska upp till upphandling om fem år igen. Men vilka incitament har en svensk storklubb att utveckla denna produkt där de stora vinnarna i och med dagens distributionsnyckel är småklubbarna?
Så även om storklubbarna i framtiden får mindre pengar från centrala tv avtal så kommer deras konkurrenskraft i allsvenskan att öka eftersom de mindre klubbarna förlorar en betydligt större del av sina intäkter. Och en ökad konkurrenskraft kan omsättas i pengar på betydligt högre nivåer än de förhållandevis mediokra meritbaserade premier som dagens fördelning av sändningsrättigheterna erbjuder.
* Robust estimates of the impact of broadcasting on match attendance in football, Rob Simmons, David Forrest and Babatunde Buraimo, Lancaster University Management School, Working Paper 2006/004
söndag 25 april 2010
Brytpunkter
Financial Times har en artikel om Premier Leagues tillväxt på den globala marknaden för sändningsrättigheter. Bakgrunden är den senaste upphandlingen som resulterade i att de internationella sändningsrättigheterna för ligan tog ytterligare ett steg mot att, inom en någorlunda överskådlig framtid, bli den enskilt största intäktskällan i ligan.
Intressant är att Premier League behåller dagens distributionsnyckel för intäkterna från de internationella sändningsrättigheterna. Till skillnad från de nationella rätterna som fördelas enligt 50-25-25 modellen så fördelas intäkterna från utlandet lika mellan de 20 klubbarna i ligan. Men ju större andel av de totala intäkterna som en viss intäktskälla ger, desto närmare kommer vi tidpunkten där storklubbarna kommer att kräva en större del av kakan.
Historien är full av exempel där klubbar har skyddat sina största tillgångar, det vill säga sina varumärken.
På den tiden där intäkterna från matchdagen stod för majoriteten av klubbarnas omsättning fanns det ett revenue-sharing-program i England. Fram till 1983 gav hemmalagen i de engelska ligasystemen upp 20% av matchdagsintäkterna till en pool därifrån pengarna solidariskt distribuerades ut till klubbarna. Till slut började de större klubbarna att misströsta och hotade med att bryta sig loss och bilda en egen liga. Detta medförde ett regimskifte där endast 4% av hemmalagens pumpades in till den gemensamma poolen.
Denna distribution togs bort helt knappt tio år senare när Premier League bildades. En liga som dessutom sett till att säkerställa sin självständighet samt rättigheterna till hela sitt kommersiella värde.
Men även på scenen ute i Europa har vi sett exempel där storklubbar bevakade sina intressen när tv revolutionen väl knackade på dörren.
“UEFA created this fantastic competition in 1992, but that it has now become a monster that has produced this unequal struggle between haves and have-nots in countries across Europe” - Lennart Johansson.
Champions League är en mycket starkt bidragande faktor till att ligorna runt om i Europa blivit mindre jämna och mer förutsägbara och UEFA har bidragit till denna polarisering.
Å andra sidan var alternativet att de stora klubbarna istället hade brutit sig loss och bildat en liknande turnering i egen regi. Och eftersom pamparna på UEFA gärna vill kunna fortsätta dricka Champagne i maktens korridorer så fick de vackert kompromissa. Annars hade organisationens kontroll över produkten fotboll minskat vilket på sikt skulle riskera att sätta UEFA:s makt på spel. En makt som riskerar att bli lika liten som det internationella hockeyförbundets inflytande i Nordamerika är. En makt som är den tillgång som UEFA för sin egen räkning varje dag försöker att skydda.
Till sist kan vi fråga oss när de större svenska klubbarna ska börja visa stake och bevaka sina intressen vad gäller sina egna respektive sändningsrättigheter som klubbarna ger upp till kartellen. Klubbledare kan ägna timmar åt att prata om försäljningen av korv vars bidrag i sammanhanget är småpengar. Ironiskt nog skänker man samtidigt bort pengar till andra klubbar genom den svenska distributionsnyckeln. Och så förundras alla över det faktum att väldigt få är beredda att investera i svensk klubbfotboll, sponsorer såväl som andra aktörer.
Intressant är att Premier League behåller dagens distributionsnyckel för intäkterna från de internationella sändningsrättigheterna. Till skillnad från de nationella rätterna som fördelas enligt 50-25-25 modellen så fördelas intäkterna från utlandet lika mellan de 20 klubbarna i ligan. Men ju större andel av de totala intäkterna som en viss intäktskälla ger, desto närmare kommer vi tidpunkten där storklubbarna kommer att kräva en större del av kakan.
Historien är full av exempel där klubbar har skyddat sina största tillgångar, det vill säga sina varumärken.
På den tiden där intäkterna från matchdagen stod för majoriteten av klubbarnas omsättning fanns det ett revenue-sharing-program i England. Fram till 1983 gav hemmalagen i de engelska ligasystemen upp 20% av matchdagsintäkterna till en pool därifrån pengarna solidariskt distribuerades ut till klubbarna. Till slut började de större klubbarna att misströsta och hotade med att bryta sig loss och bilda en egen liga. Detta medförde ett regimskifte där endast 4% av hemmalagens pumpades in till den gemensamma poolen.
Denna distribution togs bort helt knappt tio år senare när Premier League bildades. En liga som dessutom sett till att säkerställa sin självständighet samt rättigheterna till hela sitt kommersiella värde.
Men även på scenen ute i Europa har vi sett exempel där storklubbar bevakade sina intressen när tv revolutionen väl knackade på dörren.
“UEFA created this fantastic competition in 1992, but that it has now become a monster that has produced this unequal struggle between haves and have-nots in countries across Europe” - Lennart Johansson.
Champions League är en mycket starkt bidragande faktor till att ligorna runt om i Europa blivit mindre jämna och mer förutsägbara och UEFA har bidragit till denna polarisering.
Å andra sidan var alternativet att de stora klubbarna istället hade brutit sig loss och bildat en liknande turnering i egen regi. Och eftersom pamparna på UEFA gärna vill kunna fortsätta dricka Champagne i maktens korridorer så fick de vackert kompromissa. Annars hade organisationens kontroll över produkten fotboll minskat vilket på sikt skulle riskera att sätta UEFA:s makt på spel. En makt som riskerar att bli lika liten som det internationella hockeyförbundets inflytande i Nordamerika är. En makt som är den tillgång som UEFA för sin egen räkning varje dag försöker att skydda.
Till sist kan vi fråga oss när de större svenska klubbarna ska börja visa stake och bevaka sina intressen vad gäller sina egna respektive sändningsrättigheter som klubbarna ger upp till kartellen. Klubbledare kan ägna timmar åt att prata om försäljningen av korv vars bidrag i sammanhanget är småpengar. Ironiskt nog skänker man samtidigt bort pengar till andra klubbar genom den svenska distributionsnyckeln. Och så förundras alla över det faktum att väldigt få är beredda att investera i svensk klubbfotboll, sponsorer såväl som andra aktörer.
fredag 23 april 2010
Minskad marknad bra för vissa klubbar
I Idrottensaffärer.se avslöjar Gefles ordförande att det var förväntat med ett publiktapp på grund av den tidiga allsvenska starten. Samtidigt konstaterar han att hans klubb inte har drabbats värst. Sanningen är den att det för Gefle och andra klubbar med små matchdagsintäkter, från konkurrensperspektiv, är bra att allsvenskan som helhet minskar i publik. En betydande del av klubbens finansiering är säkrad och kommer från de centrala avtalen. När de starka klubbvarumärkena förlorar sina förhållandevis stora match-day-revenues blir Gefle samt andra mindre klubbar mer konkurrenskraftiga.
måndag 19 april 2010
"Murders and executions, mostly"
Red Knights säger sig vara beredda att under nästkommande månad lägga ett bud på Manchester United motsvarande ett värde för hela klubben på £1.25 miljarder. Man låter meddela att obligationslånet på £509 miljoner som emitterades i januari 2010 kommer att ligga kvar. Därmed återstår det att resa £750 miljoner att erbjuda Glazers för att få dem att sälja sina aktier.
Skulle Glazers acceptera ett bud betyder det att de anser att det överstiger nuvärdet av från dem förväntade framtida positiva kassaflödena (diskonterade med deras avkastningskrav). Det är den ekvationen som måste uppfyllas för att ett bud överhuvudtaget ska tas i beaktning.
£1.25 miljard motsvarar 13 gånger klubbens EBITDA och frågan är om det räcker för att ge Glazers tillräckligt med incitament för att ge upp sitt ägande. En faktor som inte får underskattas i samband med ett beslut är händelseförloppet i respektive ägarsituation hos toppkonkurrenterna Liverpool och Arsenal. Ännu fler icke rationella sockerpappor på marknaden skulle öka priset för sportslig framgång för Manchester United.
Storleken på budet visar samtidigt än en gång och med stor tydlighet att de svarta rubrikerna om Manchester Uniteds ekonomi inte har någon större substans.
Det finns även ett scenario att den för omvärlden blottade värderingen eventuellt skulle kunna öppna dörren för Glazers att hitta kreditgivare som hjälper dem att omfinansiera det förhållandevis dyra PIK lånet på £202 miljoner som idag ligger och tuggar 14.25% i ränta. Här kan även förra årets- samt samt den pågående säsongens förväntat starka kassaflöde bidra till en amortering.
Om nu Red Knights lyckas att förvärva Manchester United för £1.25bn, så kommer den immateriella tillgången goodwill på klubbens balansräkning att värderas upp med nästan £300 miljoner. Klubben kommer med andra ord att, dels fortsätta att serva de årliga kupongbetalningarna (räntan) för obligationslånet, och dels serva köparnas avkastningskrav baserat på ett pris betydligt högre än det som Glazers fick betala i samband med deras förvärv av klubben 2005. För inte går ett antal brittiska bankers tillsammans med andra investerare in i den här trejden med filantropiska motiv?
Den stora skillnaden med denna struktur från dagens regim däremot är att fansen kommer att riskera de £250 miljoner som Red Knights vill att de ska skjuta till. I princip är det samma sak som att Glazers skulle sälja av en mindre andel till allmänheten i syfte att amortera PIK skulden.
Skulle Glazers acceptera ett bud betyder det att de anser att det överstiger nuvärdet av från dem förväntade framtida positiva kassaflödena (diskonterade med deras avkastningskrav). Det är den ekvationen som måste uppfyllas för att ett bud överhuvudtaget ska tas i beaktning.
£1.25 miljard motsvarar 13 gånger klubbens EBITDA och frågan är om det räcker för att ge Glazers tillräckligt med incitament för att ge upp sitt ägande. En faktor som inte får underskattas i samband med ett beslut är händelseförloppet i respektive ägarsituation hos toppkonkurrenterna Liverpool och Arsenal. Ännu fler icke rationella sockerpappor på marknaden skulle öka priset för sportslig framgång för Manchester United.
Storleken på budet visar samtidigt än en gång och med stor tydlighet att de svarta rubrikerna om Manchester Uniteds ekonomi inte har någon större substans.
Det finns även ett scenario att den för omvärlden blottade värderingen eventuellt skulle kunna öppna dörren för Glazers att hitta kreditgivare som hjälper dem att omfinansiera det förhållandevis dyra PIK lånet på £202 miljoner som idag ligger och tuggar 14.25% i ränta. Här kan även förra årets- samt samt den pågående säsongens förväntat starka kassaflöde bidra till en amortering.

Om nu Red Knights lyckas att förvärva Manchester United för £1.25bn, så kommer den immateriella tillgången goodwill på klubbens balansräkning att värderas upp med nästan £300 miljoner. Klubben kommer med andra ord att, dels fortsätta att serva de årliga kupongbetalningarna (räntan) för obligationslånet, och dels serva köparnas avkastningskrav baserat på ett pris betydligt högre än det som Glazers fick betala i samband med deras förvärv av klubben 2005. För inte går ett antal brittiska bankers tillsammans med andra investerare in i den här trejden med filantropiska motiv?
Den stora skillnaden med denna struktur från dagens regim däremot är att fansen kommer att riskera de £250 miljoner som Red Knights vill att de ska skjuta till. I princip är det samma sak som att Glazers skulle sälja av en mindre andel till allmänheten i syfte att amortera PIK skulden.
onsdag 14 april 2010
Ägarskifte i Arsenal? Då kanske fansen får fira en titel igen!
Säsongen 2003/04 vann Arsenal ligan och spelade en fotboll som hör till absolut det vackraste och mest effektiva jag sett på klubbnivå. Man följde upp framgången med en FA cup titel 2005 men sedan dess har det varit tomt på pokaler. Samtidigt som fansen varje säsong förgäves hoppas på en ny titel har de gamla ägarna betydligt fler anledningar att vara happy. De har sett sitt aktieägarvärde mer än femfaldigats.
Arsenal är efter Manchester United den näst mest lönsamma fotbollsverksamheten i England och förmodligen i världen. Samtidigt saknar klubben tillräckliga resurser för att ta steget till "titel-stadiet". Resurser samt större kommersiellt värde som tillåter och motiverar klubben att behålla den extraordinära talangen i klubben genom att höja spelarnas marknadsvärde hos Arsenal och inte hos andra konkurrerande klubbar.
Idag har klubben tredje högst lönekostnader i Premier League vilket enligt modellen motsvarar en tredje plats i ligan. Vi har vid flera tillfällen sett att Arsenal erhållit bud på sin extraordinära talang som överstiger den nytta spelaren levererar hos Arsenal men kan räknas hem hos andra klubbar högt upp i näringskedjan.
Därför borde ryktena om ett potentiellt slut på dagens ägarkonstelation vara goda nyheter för fansen. Ni frågar er säkert om varför det skulle bli annorlunda med en ägare. Det finns naturligtvis aldrig några garantier men förutsättningarna borde rimligtvis bli bättre.
Amerikanen Stan Kroenke äger idag 29.9% av aktierna och uppges vara på jakt på kontroll över hela klubben. En annan intressent är som sitter på en större post är Alisher Usmanov med sina 26%. För att kunna förvärva återstående aktier måste köparen av klubben, vem det än blir, rimligtvis erbjuda en premie till nuvarande aktieägare ovanpå dagens marknadsvärde. Det innebär att klubbens framtida intjäning måste öka från dagens nivåer för att det överhuvudtaget ska finnas en uppsida för en investerare att köpa klubben. Annars är det ju ingen mening med att göra denna trejd.
Låt oss återigen titta över revenue-break-down hos dagens Big4.

(Klicka på bilden för bättre upplösning)
Nedbrytning av intäkter från de tre källorna bland the Big4, match-day, commercial samt broadcast, avser säsongen 2008/09.
saxat från Deloitte Football Money League 2010.
Tittar vi på Arsenals intjäningsstruktur idag ser vi att match-day-revenues inte erbjuder så mycket mer tillväxt att hämta. Den ökade intjäningen behöver således främst komma från sändningsrättigheter och kommersiella avtal.
Det senare är duktigt underprissatt i förhållande till de idag starkare varumärkena Manchester United och Liverpool och förutsätter därför att Arsenals varumärke blir mer åtråvärt för globala företag att associera sig med. Här finns också den stora uppsidan som dock kräver ytterligare investeringar och lite risktagande i produkten samt leverans av större sportslig framgång. Det sistnämnda tillför rimligtvis även värde till den globala tv produkten Premier League eftersom ligan kan visa prov på en större mångfald bland mästarlag och därmed en bättre competitive balance.
Att dagens regim inte är särskilt riskbenägen har vi kunnat ana vid ett par tillfällen under det senaste året. I somras föreslog minoritetsägaren Alisher Usmanov en nyemission i syfte att stärka spelartruppen. Förslaget avslogs och även om vi snarare ska se det som ett försök i syfte att komma åt mer makt så kan det ha varit en signal om att dagens ägare hellre fortsätter att profitera på nuvarande nivåer istället för att själva skjuta till mer pengar, ta mer risk, och därmed satsa på produkten.
En annan signal är den större amorteringen (ca £100m) av skulderna på Arsenals balansräkning under första halvåret av nuvarande säsong. Att klubben väljer att amortera så pass mycket kan bero på två saker. Antingen har kreditgivarna krävt det eller så anser styrelsen att alternativkostnaden är större vid spelarförvärv. Arsenals balansräkning är stark och man hade egentligen inte behövt minska skuldsättningsgraden så pass mycket och istället återinvestera vinsterna i spelarkontrakt med syfte att försöka ta ytterligare ett steg upp i näringskedjan. Det förutsätter dock en viss riskaptit i och med en högre finansiell risk.
Vi skulle här kunna tolka det som att, ur dagens aktieägarperspektiv, anses mer rationellt att amortera skulden före investeringar i spelartruppen. Å andra sidan säger det kanske även en hel del om dagens inflationerade transfermarknad för extraordinär talang. Något som Alex Ferguson vid ett antal tillfällen har påpekat. Det finns inte så mycket värde att hämta där ute med de mindre rationella klubbarna ManCity, Barcelona samt Real Madrid i leken. Med värde menar jag att investeringarna i första hand, givet önskad risknivå, ska förväntas maximera de ekonomiska nyckeltalen före de sportsliga.
Det finns främst två åsikter gällande ett ägarskifte. Det ena är att klubben sannolikt skulle övergå till utländskt ägande. I dagens globala fotbollsmarknad är det å andra sidan inga större kioskvältare. Och med tanke på att Arsenal knappt har engelskt inslag i sin spelartrupp borde det inte finnas några rimliga hinder för ökat utländsk avtryck även på ägarsidan.
Det andra är fruktan för amerikanskt ägarskap med hänvisning till Glazer regimen. Men let´s face it, samtidigt som Glazers, som förvisso själva profiterar, gett fansen tre ligatitlar och en Champions League buckla, så fortsätter dagens ägarkonstellation i Arsenal att profitera utan att ge särskilt mycket tillbaka till fansen. I alla fall om vi räknar titlar. Därmed inte sagt att man har fattat affärsmässigt dåliga beslut, tvärtom. Nedan bild säger väl det mesta. Men kanske skulle klubben må bra av att gå in i en ny utvecklingsfas.
Och det skulle förmodligen även gynna Premier League som helhet eftersom det fortfarande finns tillväxt att hämta på den globala marknaden.
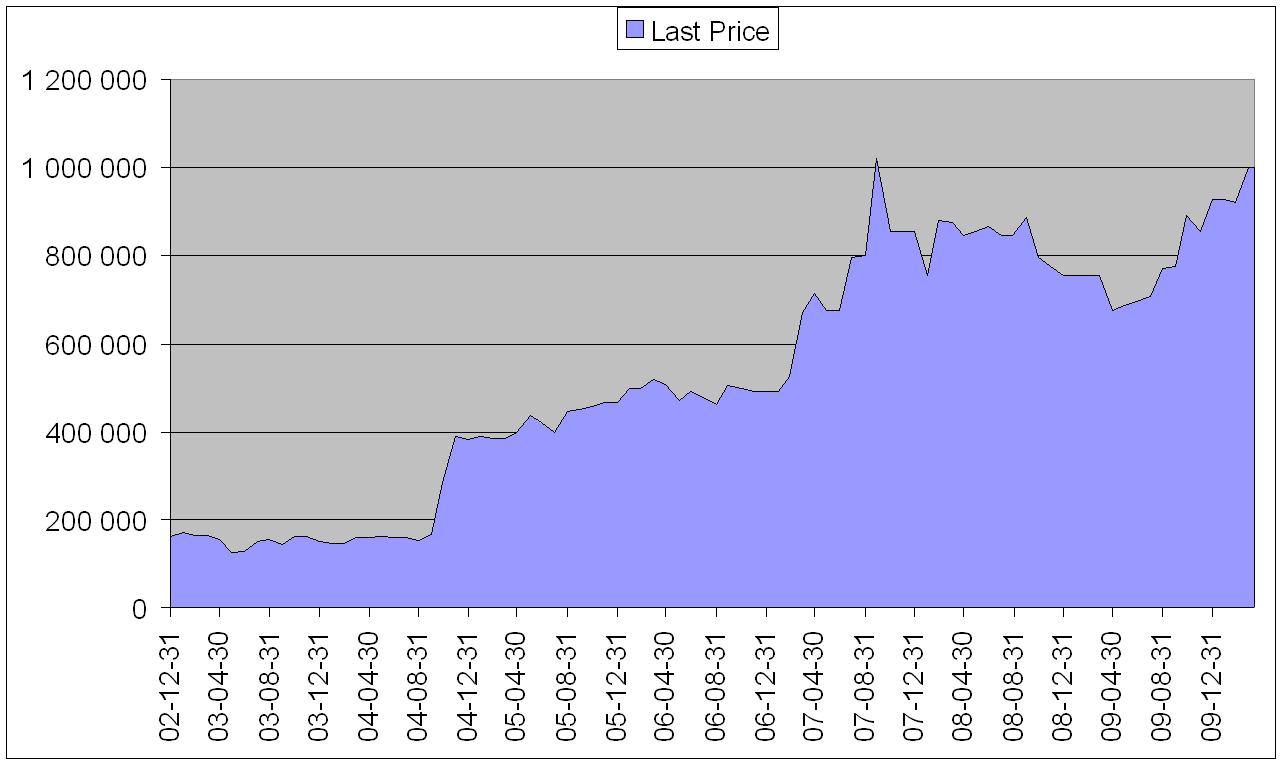
Arsenal aktien och dess värdeutveckling. Baserat på senaste avslutet värderas klubben till £622 miljoner. När Arsenal vann Premier League i maj 2004 var klubbens marknadsvärde £100 miljoner.
söndag 11 april 2010
Fantastiska Fulham och sparkade managers
Ända sedan jag för ett par år sedan besökte mycket sympatiska Craven Cottage har jag haft ett gott öga till Fulham. Därför är det lite roligt att klubben har lyckats så pass bra som man gjort i UEFA Europa League.
Men tänker vi efter lite noga ligger resultaten i europaspelet, bortsett från bragden mot det på papperet tunga Juventus, egentligen helt i nivå vad som bör förväntas av en klubb som året innan slutade på den övre halvan i Premier League.
Fulham är en typisk Premier League produkt. En mindre klubb men som trots allt har en beläggning på så mycket som 95% på sina hemmamatcher. Man har en lokal sockerpappa, Mohamed Al Fayed, som sedan en längre tid tillbaka finansierar klubben. Fulham har de senaste fem åren haft ett negativt rörelseresultat på ungefär £35 miljoner. De från ägaren "mjuka" och räntefria lånen (£175m) klassificerar klubben till en sjätteplats i ligan som mäter det nominella värdet på skulderna i Premier League.
Fulham omsatte säsongen 2007/08 £53 miljoner och 60% av klubbens intäkter kommer från de centralt sålda sändningsrättigheterna. Man har 12:e störst lönekostnader i ligan vilket enligt modellen ger oss, med 75% sannolikhet, en förväntad plats nummer 12 i hierarkin hos de två högsta engelska divisionerna. Det är också där klubben idag befinner sig.
Fulhams framgångar i UEFA Europa League sticker ut, ingen snack om den saken. Samtidigt borde det snarare ses som ett stort underbetyg till alla de andra engelska klubbar som de senaste åren inte alls har levererat i denna turnering. Newcastle, Manchester City, Tottenham bland andra har stupat mycket tidigt vilket med tanke på de ekonomiska resurserna är en ren och skär skandal. Man ska definitivt förvänta sig betydligt mer än det vi har sett och efter Liverpools titel 2001 är det endast säsongen 2005/06 där Middlesbrough motsvarade förväntningarna och tog sig till final.
Titta bara på årets kvartsfinalister. Liverpool är utan tvekan den klubb med överlägset störst budget och allt annat än en titel måste ses som ett misslyckande. Fulham framställs här som en klubb med små resurser. Faktum är att det i kvartsfinal utslagna Benfica är, sett till intäkter, en mindre klubb än Portugals flaggskepp Porto. Ett Porto som 2009 omsatte €63 miljoner vilket de facto är ganska exakt lika mycket som Fulham årligen omsätter. Fulhams intäkter är också bara marginellt mindre än det lag man manövrerade ut i kvartsfinalen, det vill säga 2009 års skrällalag VfL Wolfsburg. Nu väntar en riktig värdemätare i semifinalen, ett Hamburg med dubbelt så stor omsättning och på plats nummer 11 i Deloitte Football Money League.
Kanske, kanske kan de engelska klubbarnas mediokra resultat i denna turnering förklaras av den stora omsättning på managers och obefintliga kontinuitet som majoriteten av de engelska klubbarna upplever. Den sympatiske Roy Hodgson har varit på plats i ungefär två år nu vilket redan idag är en längre period än vad den genomsnittlige managern (1.72 år-2006) får på sig att visa resultat*.
Nästa säsong kommer Fulhams totala intäkter, tack vare det nya tv avtalet, att öka med ungefär 20%. Det kommer att göra klubben än mer konkurrenskraftig på den europeiska fotbolls-scenen. Problemet är att man med största sannolikhet inte når den plats i ligan som kvalificerar klubben till spel i någon av UEFA cuperna. Konkurrensen i Premier Leagues mittenregioner är stenhård och tålamodet från klubbägarna är litet.
För istället så kommer Fulham från och med i höst att exponeras mot ytterligare en risk än vad man gör idag, the expectation economy. Efter de senaste två årens sportsliga framgångar skruvas förväntningarna upp rejält. Marginalerna är dock små och det kan räcka med en säsongsstart lik den Tottenham fick hösten 2008 för att den gode Roy Hodgsons dagar ska vara räknade. Om inte annat så har Hodgson gjort sig ett namn och därmed kan bli ett prospect för klubbar med en betydligt större budget. Varför inte Newcastle som har en historia av att byta managers beroende på dagsformen. Sedan 2004 är man inne och avverkar den sjunde managern.
Paul Hayward på the Guardian skriver att Fulham är en klubb andra konkurrenter numera bör lära från. Jag har under många och långa år av känslomässig berg- och dalbana lärt mig en helt annan sak. Njut av den stund där din klubb överaskande upplever framgång. Imorgon är den sannolikt borta. Skillnaden mellan excellent management skills och tur/tillfälligheter är hårfin.
 *Saxat från: An Analysis of Football Management Trends 1992 – 2005 in all Four Divisions - Dr Susan Bridgewater
Men tänker vi efter lite noga ligger resultaten i europaspelet, bortsett från bragden mot det på papperet tunga Juventus, egentligen helt i nivå vad som bör förväntas av en klubb som året innan slutade på den övre halvan i Premier League.
Fulham är en typisk Premier League produkt. En mindre klubb men som trots allt har en beläggning på så mycket som 95% på sina hemmamatcher. Man har en lokal sockerpappa, Mohamed Al Fayed, som sedan en längre tid tillbaka finansierar klubben. Fulham har de senaste fem åren haft ett negativt rörelseresultat på ungefär £35 miljoner. De från ägaren "mjuka" och räntefria lånen (£175m) klassificerar klubben till en sjätteplats i ligan som mäter det nominella värdet på skulderna i Premier League.
Fulham omsatte säsongen 2007/08 £53 miljoner och 60% av klubbens intäkter kommer från de centralt sålda sändningsrättigheterna. Man har 12:e störst lönekostnader i ligan vilket enligt modellen ger oss, med 75% sannolikhet, en förväntad plats nummer 12 i hierarkin hos de två högsta engelska divisionerna. Det är också där klubben idag befinner sig.
Fulhams framgångar i UEFA Europa League sticker ut, ingen snack om den saken. Samtidigt borde det snarare ses som ett stort underbetyg till alla de andra engelska klubbar som de senaste åren inte alls har levererat i denna turnering. Newcastle, Manchester City, Tottenham bland andra har stupat mycket tidigt vilket med tanke på de ekonomiska resurserna är en ren och skär skandal. Man ska definitivt förvänta sig betydligt mer än det vi har sett och efter Liverpools titel 2001 är det endast säsongen 2005/06 där Middlesbrough motsvarade förväntningarna och tog sig till final.
Titta bara på årets kvartsfinalister. Liverpool är utan tvekan den klubb med överlägset störst budget och allt annat än en titel måste ses som ett misslyckande. Fulham framställs här som en klubb med små resurser. Faktum är att det i kvartsfinal utslagna Benfica är, sett till intäkter, en mindre klubb än Portugals flaggskepp Porto. Ett Porto som 2009 omsatte €63 miljoner vilket de facto är ganska exakt lika mycket som Fulham årligen omsätter. Fulhams intäkter är också bara marginellt mindre än det lag man manövrerade ut i kvartsfinalen, det vill säga 2009 års skrällalag VfL Wolfsburg. Nu väntar en riktig värdemätare i semifinalen, ett Hamburg med dubbelt så stor omsättning och på plats nummer 11 i Deloitte Football Money League.
Kanske, kanske kan de engelska klubbarnas mediokra resultat i denna turnering förklaras av den stora omsättning på managers och obefintliga kontinuitet som majoriteten av de engelska klubbarna upplever. Den sympatiske Roy Hodgson har varit på plats i ungefär två år nu vilket redan idag är en längre period än vad den genomsnittlige managern (1.72 år-2006) får på sig att visa resultat*.
Nästa säsong kommer Fulhams totala intäkter, tack vare det nya tv avtalet, att öka med ungefär 20%. Det kommer att göra klubben än mer konkurrenskraftig på den europeiska fotbolls-scenen. Problemet är att man med största sannolikhet inte når den plats i ligan som kvalificerar klubben till spel i någon av UEFA cuperna. Konkurrensen i Premier Leagues mittenregioner är stenhård och tålamodet från klubbägarna är litet.
För istället så kommer Fulham från och med i höst att exponeras mot ytterligare en risk än vad man gör idag, the expectation economy. Efter de senaste två årens sportsliga framgångar skruvas förväntningarna upp rejält. Marginalerna är dock små och det kan räcka med en säsongsstart lik den Tottenham fick hösten 2008 för att den gode Roy Hodgsons dagar ska vara räknade. Om inte annat så har Hodgson gjort sig ett namn och därmed kan bli ett prospect för klubbar med en betydligt större budget. Varför inte Newcastle som har en historia av att byta managers beroende på dagsformen. Sedan 2004 är man inne och avverkar den sjunde managern.
Paul Hayward på the Guardian skriver att Fulham är en klubb andra konkurrenter numera bör lära från. Jag har under många och långa år av känslomässig berg- och dalbana lärt mig en helt annan sak. Njut av den stund där din klubb överaskande upplever framgång. Imorgon är den sannolikt borta. Skillnaden mellan excellent management skills och tur/tillfälligheter är hårfin.
*Saxat från: An Analysis of Football Management Trends 1992 – 2005 in all Four Divisions - Dr Susan Bridgewater
måndag 5 april 2010
Ofcom:s dom - mindre betydelsefull för Premier League och konsumenterna?
Jag vet inte huruvida ni är bekanta med Ofcoms utredning av konkurrensen om premium sporträttigheter i Storbritannien. Det har varit en ganska het potatis i England den senaste månaden och en dom har nu offentliggjorts.
Ofcom är en brittisk regulator av kommunikationsindustrin och konkurrensen inon denna. För tre år sedan började Ofcom på önskemål av konkurrerande bolag, BT, Virgin Media, Top Up TV och det idag utslagna Setanta, utreda BSkyB:s monopolställning gällande sändningsrättigheter inom sportsegmentet.
Efter tre år har man alltså kommit fram till att BSkyB ska sänka priset på grossistnivå till konkurrenternas plattformer. En rättslig process förväntas följa, driven av båda lägren och BSkyB har sex veckor på sig att överklaga. Konkurrenterna å sin sida anser att domen inte är tillräcklig. Värt att notera är marknaden som hade förväntat sig en från BSkyB:s perspektiv hårdare dom. BSkyB:s aktie rusade med 3.5% upp direkt efter att beskedet offentliggjordes.
Många hävdar att Premier Leagues sändningsrättigheter nu riskerar att minska i värde och/eller att konsumenterna kommer att få betala mindre för att få se fotboll på TV. Jag håller inte riktigt med och hävdar att Ofcom har petat i fel process i produktens värdekedja. Men så kom "uppdraget" från konkurrerande bolag och inte från konsumenterna.
Premier Leagues VD Richard Scudamore är bekymrad, och har redan aktiverat välbetalda advokater i ärendet. Han borde nog inte grubbla så mycket och istället spara de juridiska kostnaderna. Så länge ligan lyckas leverera en produkt i världsklass kommer efterfrågan på sändningsrättigheterna förbli hög. Utbudet är strypt till en motpart gentemot köpsidan som därmed agerar pristagare. Med fler distributörer öppnas samtidigt goda möjligheter till att den totala marknaden ökar.
Och vi känner igen visan från 2005. Då beordrade EU:s konkurrensmyndigheter, under "protester" från bla Premier League, att BSkyB:s exklusivitet och monopol på Premier Leagues sändningsrätter skulle upphöra och att rätterna skulle delas upp i sex paket där en och samma distributör maximalt fick förvärva fyra. Kanske var det tur att protesterna från ligan var verkningslösa. Bara månader senare sålde nämligen Premier League sina sändningsrättigheter till ett pris ca 70% högre än det gamla avtalet. Men nu till två olika motparter, BSkyB och Setanta.
De konkurrerande TV bolagen och distributörerna av kanalerna har naturligtvis observerat hur fint BSkyB har profiterat på produkten fotboll under årens lopp och önskar helt enkelt själva få en del av kakan. Och det utan att behöva ta alltför mycket finansiell risk genom att resa kapital för att, i samband med auktionen, kunna konkurrera om sändningsrättigheterna. Luktar lite rent-seeking om ni frågar mig.
För att bättre förstå produkten låt oss för en stund låna Michael Porters värdekedja och tillämpa den på TV produkten fotboll.

 * #3 kartellbildning. Bilden exemplifierar Premier League:s samt UEFA Champions League:s kartellisering. saxat från Handbook on the Economics of Sport, #79 - Collective selling of broadcast rights in team sports - Susanne Parlasca
** Ofcom Summary of UK sports rights; Annex 10 to pay TV market investigation consultation, 2007, sid4
Ofcom är en brittisk regulator av kommunikationsindustrin och konkurrensen inon denna. För tre år sedan började Ofcom på önskemål av konkurrerande bolag, BT, Virgin Media, Top Up TV och det idag utslagna Setanta, utreda BSkyB:s monopolställning gällande sändningsrättigheter inom sportsegmentet.
Efter tre år har man alltså kommit fram till att BSkyB ska sänka priset på grossistnivå till konkurrenternas plattformer. En rättslig process förväntas följa, driven av båda lägren och BSkyB har sex veckor på sig att överklaga. Konkurrenterna å sin sida anser att domen inte är tillräcklig. Värt att notera är marknaden som hade förväntat sig en från BSkyB:s perspektiv hårdare dom. BSkyB:s aktie rusade med 3.5% upp direkt efter att beskedet offentliggjordes.
Många hävdar att Premier Leagues sändningsrättigheter nu riskerar att minska i värde och/eller att konsumenterna kommer att få betala mindre för att få se fotboll på TV. Jag håller inte riktigt med och hävdar att Ofcom har petat i fel process i produktens värdekedja. Men så kom "uppdraget" från konkurrerande bolag och inte från konsumenterna.
Premier Leagues VD Richard Scudamore är bekymrad, och har redan aktiverat välbetalda advokater i ärendet. Han borde nog inte grubbla så mycket och istället spara de juridiska kostnaderna. Så länge ligan lyckas leverera en produkt i världsklass kommer efterfrågan på sändningsrättigheterna förbli hög. Utbudet är strypt till en motpart gentemot köpsidan som därmed agerar pristagare. Med fler distributörer öppnas samtidigt goda möjligheter till att den totala marknaden ökar.
Och vi känner igen visan från 2005. Då beordrade EU:s konkurrensmyndigheter, under "protester" från bla Premier League, att BSkyB:s exklusivitet och monopol på Premier Leagues sändningsrätter skulle upphöra och att rätterna skulle delas upp i sex paket där en och samma distributör maximalt fick förvärva fyra. Kanske var det tur att protesterna från ligan var verkningslösa. Bara månader senare sålde nämligen Premier League sina sändningsrättigheter till ett pris ca 70% högre än det gamla avtalet. Men nu till två olika motparter, BSkyB och Setanta.
De konkurrerande TV bolagen och distributörerna av kanalerna har naturligtvis observerat hur fint BSkyB har profiterat på produkten fotboll under årens lopp och önskar helt enkelt själva få en del av kakan. Och det utan att behöva ta alltför mycket finansiell risk genom att resa kapital för att, i samband med auktionen, kunna konkurrera om sändningsrättigheterna. Luktar lite rent-seeking om ni frågar mig.
För att bättre förstå produkten låt oss för en stund låna Michael Porters värdekedja och tillämpa den på TV produkten fotboll.

värdekedjan för tv produkten fotboll
Först och främst, utan spelare ingen produkt och man kan rent krasst säga att det är spelarna som initialt sitter på rättigheterna till produkten (#1). Världsstjärnorna skulle kunna spela spontanfotboll på random gräsplätt och sälja sändningsrättigheterna till denna föreställning. Värdet på dessa rättigheter skulle dock inte vara maximerat.
Därför erbjuder de sina tjänster till de klubbar som bäst värderar deras färdigheter. Kontraktet mellan klubben och spelaren reglerar således spelarens andel i tv produktens marknadsvärde. Klubbarnas varumärken i kombination med ligans varumärke samt dynamiken mellan klubbarna i ligan (competitive balance) är därför en aktivitet som förädlar värdet på produkten (#2). Men det är klubbarna, i egenskap av evenemangsarrangör, som äger sina respektive sändningsrättigheter.
För att öka priset på dessa rättigheter går klubbarna ihop och bildar en kartell (#3*). På så sätt stryper man utbudet till en enda leverantör av sändningsrättigheter. Tack vare det kan fotbollen/ligan över tiden bygga mycket stora inträdesbarriärer gentemot andra, ännu ej fullt utvecklade, sportligor/klubbar. 2006 hade Premier League en marknadsandel på 52%** i Storbritannien på marknaden för sporträttigheter. FIFA World Cup som befann sig på en andra plats i hierarkin hade 8% av marknaden.
För att öka priset på dessa rättigheter går klubbarna ihop och bildar en kartell (#3*). På så sätt stryper man utbudet till en enda leverantör av sändningsrättigheter. Tack vare det kan fotbollen/ligan över tiden bygga mycket stora inträdesbarriärer gentemot andra, ännu ej fullt utvecklade, sportligor/klubbar. 2006 hade Premier League en marknadsandel på 52%** i Storbritannien på marknaden för sporträttigheter. FIFA World Cup som befann sig på en andra plats i hierarkin hade 8% av marknaden.
Här hittar vi även gränssnittet mot tv bolagen. De stora tv-bolagen tjänar på kartellen eftersom den hindrar mindre aktörer från att kunna konkurrera om de åtråvärda premium sporträttigheterna. De har helt enkelt inte råd att ge sig in i budgivningen om paketen.
Under aktivitet #4 paketerar TV bolagen de förvärvade sändningsrättigheterna för ligan tillsammans med alla de andra rättigheter man innehar. Vi pratar andra ligor, sporter, filmer etc. Allt kanaliseras sedan ut till tittarna genom den produktmix av kanaler (pay-per-view, betal, reklamfinansierad) som tv-koncernen har, i syfte att maximera bolagets totala intäkter. Här kommer även kabel/satellit/bredband tv distributörerna in i bilden. Alla distributörer behöver nödvändigtvis inte ha avtal på plats med de TV bolag som innehar åtråvärda sändningsrätter.
Samtidigt underhåller tv bolagen produkten (#5) genom schemaläggning i tablåerna, studioprogram, kompetenta experter och bisittare etc.
Den stora avvikelsen från Michael Porters modell i vilken varje aktivitet tillför värde finns således i aktivitet #3 som är en ren "rent-seeking-device", det vill säga priset ökas genom att manipulera de ekonomiska/juridiska förutsättningarna och inte genom att tillföra värde till produkten.
Man kan naturligtvis diskutera nyttan i och med att tävlingsbalansen i ligan kan kontrolleras genom distributionsnycklar. Jag menar dock att det kan variera från liga till liga samt är beroende av klubbägarnas motiv. Till skillnad från Spanien tror inte jag att en individuell regim i Premier League idag skulle påverka tävlingsbalansen nämnvärt negativt. Och frågan är om den spanska produkten skulle bli bättre med en något mindre ojämn liga men med svagare superklubbar? En sak är i alla fall säker, den skulle bli dyrare med en kollektiv regim.
Från klubbarnas perspektiv kan vi t.ex titta på Manchester United som egentligen skulle tjäna på en individuell regim. Men med hjälp av den kollektiva, och tack vare Premier Leagues varumärke, kan klubben bygga stora inträdesbarriärer på den globala marknaden gentemot andra toppklubbar i Big5 ligorna. Så länge distributionsnyckeln inte blir alltför solidarisk tror jag att ManU trots allt är relativt nöjda. Tack vare den ökade globala närvaron och Premier Leagues växande marknadsandel i världen så kan de starkaste engelska varumärkena på längre sikt kapitalisera genom en tillväxt på sponsorsidan med globala samarbetspartners.
Konsumenten då, för att effekterna på allvar ska bli kännbara i plånboken borde Ofcom istället slå till mot tv produkten fotboll i värdekedjans #3, det vill säga bryta upp utbudsmonopolet. Vi skulle därmed få se större differentiering i priserna beroende på klubb, match och sannolikt skulle fler matcher visas free-to-air men kanske även i lokala tv-kanaler. Men en sådan revolution kommer troligtvis inte att inträffa eftersom varken ligan (strypt utbud) och marknadsledande tv distributörer (höga inträdesbarriärer för konkurrenter) vill ha det så.
Den stora avvikelsen från Michael Porters modell i vilken varje aktivitet tillför värde finns således i aktivitet #3 som är en ren "rent-seeking-device", det vill säga priset ökas genom att manipulera de ekonomiska/juridiska förutsättningarna och inte genom att tillföra värde till produkten.
Man kan naturligtvis diskutera nyttan i och med att tävlingsbalansen i ligan kan kontrolleras genom distributionsnycklar. Jag menar dock att det kan variera från liga till liga samt är beroende av klubbägarnas motiv. Till skillnad från Spanien tror inte jag att en individuell regim i Premier League idag skulle påverka tävlingsbalansen nämnvärt negativt. Och frågan är om den spanska produkten skulle bli bättre med en något mindre ojämn liga men med svagare superklubbar? En sak är i alla fall säker, den skulle bli dyrare med en kollektiv regim.
Från klubbarnas perspektiv kan vi t.ex titta på Manchester United som egentligen skulle tjäna på en individuell regim. Men med hjälp av den kollektiva, och tack vare Premier Leagues varumärke, kan klubben bygga stora inträdesbarriärer på den globala marknaden gentemot andra toppklubbar i Big5 ligorna. Så länge distributionsnyckeln inte blir alltför solidarisk tror jag att ManU trots allt är relativt nöjda. Tack vare den ökade globala närvaron och Premier Leagues växande marknadsandel i världen så kan de starkaste engelska varumärkena på längre sikt kapitalisera genom en tillväxt på sponsorsidan med globala samarbetspartners.
Konsumenten då, för att effekterna på allvar ska bli kännbara i plånboken borde Ofcom istället slå till mot tv produkten fotboll i värdekedjans #3, det vill säga bryta upp utbudsmonopolet. Vi skulle därmed få se större differentiering i priserna beroende på klubb, match och sannolikt skulle fler matcher visas free-to-air men kanske även i lokala tv-kanaler. Men en sådan revolution kommer troligtvis inte att inträffa eftersom varken ligan (strypt utbud) och marknadsledande tv distributörer (höga inträdesbarriärer för konkurrenter) vill ha det så.
Men faktum är att den marknadskoncentration på tv-bolagssidan är en produkt till stor del orsakad av den kollektiva regimen (#3) för premium sporträttigheter. En marknadskoncentration som myndigheterna då som nu försöker att reglera. Och man kommer att få ingripa om ett antal år, återigen. Så fort marknaden än en gång har anpassat och omstrukturerat sig genom utslagning och konsolidering.
* #3 kartellbildning. Bilden exemplifierar Premier League:s samt UEFA Champions League:s kartellisering. saxat från Handbook on the Economics of Sport, #79 - Collective selling of broadcast rights in team sports - Susanne Parlascalördag 3 april 2010
Investments
Det var väl bara en tidsfråga. Nu ger sig den store Sepp Blatter in i debatten, 'I think something is wrong here with the Premier League'. Jag vet inte riktigt om Storbritaniens finansminister Alistair Darling håller med.
Jag skulle vilja säga att de engelska klubbarnas skulder snarare bör ses som investeringar i produkten Premier League. Det nominella värdet på skulderna säger oss inte heller någonting om framtida tillväxt, resultat, värdeökning eller klubbarnas förmåga att serva sina respektive skulder.
Vi har under åren som varit sett investeringar i Arsenals nya stadion som tillåter fler människor att gå och se fotboll live. Investeringar i Glazers, Hicks & Gillet affärsmodeller vilket de facto är investeringar i ligans tävlingsbalans. Investeringar i happyness*, investeringar i humankapital etc.
Kort och gott, skulderna har varit och är en mycket viktig del av investeringarna i produkten Premier League.
Times uppmärksammar faktumet att klubbarna i Premier League betalar £150 miljoner i räntor för att serva sina skulder. Med andra ord blir det £450 miljoner i investeringskostnader över en tre års period. Merparten av dessa pengar går sannolikt till brittiska motparter som den brittiska staten, i skuggan av "the-credit-crunch", har intressen i.
Premier League har nyligen sålt sina internationella sändningsrättigheter för de tre kommande säsongerna för £1.4 miljard vilket är en ökning med ungefär £800 miljoner jämfört med det föregående avtalet. Denna värdeökning är ett resultat av alla de investeringar, beslut och prestationer som ligans klubbar har gjort.
Vi kan därmed genom enkel matematik konstatera att kostnaden för investeringarna i produkten Premier League, och mer därtill, finansieras av utländska motparter. Det vi ser är en värdeöverföring från utlandet till Storbritannien. Ett välbehövligt bidrag till en ekonomi vars skuldberg har ökat dramatiskt.
Premier League har kunnat attrahera utländska experter såsom Didier Drogba, Fernando Torres, Cech Fabregas mfl som alla betalar skatt i Storbritanien och genom sin konsumtion bidrar till landets BNP. Enligt Deloitte förväntas statens skatteintäkter som den professionella fotbollen i England genererar, från och med 2010, överstiga £1 miljard per år.
Och det bästa av allt, ingen Premier League klubb har ännu gått i konkurs eller "tvingat" fram statliga interventioner och räddningspaket.
Eller för att återigen citera Stefan Szymanski, "The only "victim" is the wealthy owner, so who cares? It's casino capitalism without the downside"
Många har under tiotals år hävdat att klubbarna lever över sina tillgångar. Jag vågar säga att de har fel. Eftersom fotbollsklubbar jämt och ständigt räddas av nya eller gamla intressenter betyder det att marknadsvärdet på goodwill är högre än det bokförda värdet på skulderna. Goodwill är en tillgång, en immateriell sådan.
--------------------------------------
 *Portsmouth fans och "happyness" i samband med FA cup vinsten i maj 2008. Olyckliga idag men desto mer lycka kommer de att uppleva den dagen klubben når framgång i framtiden, stor eller liten. En känslomässig berg- och dalbana. Alternativet för klubben är att jämt och ständigt vara halvmedioker.
Jag skulle vilja säga att de engelska klubbarnas skulder snarare bör ses som investeringar i produkten Premier League. Det nominella värdet på skulderna säger oss inte heller någonting om framtida tillväxt, resultat, värdeökning eller klubbarnas förmåga att serva sina respektive skulder.
Vi har under åren som varit sett investeringar i Arsenals nya stadion som tillåter fler människor att gå och se fotboll live. Investeringar i Glazers, Hicks & Gillet affärsmodeller vilket de facto är investeringar i ligans tävlingsbalans. Investeringar i happyness*, investeringar i humankapital etc.
Kort och gott, skulderna har varit och är en mycket viktig del av investeringarna i produkten Premier League.
Times uppmärksammar faktumet att klubbarna i Premier League betalar £150 miljoner i räntor för att serva sina skulder. Med andra ord blir det £450 miljoner i investeringskostnader över en tre års period. Merparten av dessa pengar går sannolikt till brittiska motparter som den brittiska staten, i skuggan av "the-credit-crunch", har intressen i.
Premier League har nyligen sålt sina internationella sändningsrättigheter för de tre kommande säsongerna för £1.4 miljard vilket är en ökning med ungefär £800 miljoner jämfört med det föregående avtalet. Denna värdeökning är ett resultat av alla de investeringar, beslut och prestationer som ligans klubbar har gjort.
Vi kan därmed genom enkel matematik konstatera att kostnaden för investeringarna i produkten Premier League, och mer därtill, finansieras av utländska motparter. Det vi ser är en värdeöverföring från utlandet till Storbritannien. Ett välbehövligt bidrag till en ekonomi vars skuldberg har ökat dramatiskt.
Premier League har kunnat attrahera utländska experter såsom Didier Drogba, Fernando Torres, Cech Fabregas mfl som alla betalar skatt i Storbritanien och genom sin konsumtion bidrar till landets BNP. Enligt Deloitte förväntas statens skatteintäkter som den professionella fotbollen i England genererar, från och med 2010, överstiga £1 miljard per år.
Och det bästa av allt, ingen Premier League klubb har ännu gått i konkurs eller "tvingat" fram statliga interventioner och räddningspaket.
Eller för att återigen citera Stefan Szymanski, "The only "victim" is the wealthy owner, so who cares? It's casino capitalism without the downside"
Många har under tiotals år hävdat att klubbarna lever över sina tillgångar. Jag vågar säga att de har fel. Eftersom fotbollsklubbar jämt och ständigt räddas av nya eller gamla intressenter betyder det att marknadsvärdet på goodwill är högre än det bokförda värdet på skulderna. Goodwill är en tillgång, en immateriell sådan.
--------------------------------------
 *Portsmouth fans och "happyness" i samband med FA cup vinsten i maj 2008. Olyckliga idag men desto mer lycka kommer de att uppleva den dagen klubben når framgång i framtiden, stor eller liten. En känslomässig berg- och dalbana. Alternativet för klubben är att jämt och ständigt vara halvmedioker.
fredag 2 april 2010
Sändningsrättigheter i fotbollseuropa
Faktaspäckade siten http://www.futebolfinance.com levererar en ranking över storleken på sändningsavtalen. Jag lägger till Danmark och allsvenskan i listan och kompletterar med de kända distributionsnycklarna enligt formatet, xx-yy-zz där "xx" är den procentuella del som distribueras lika till alla klubbar och "yy" samt "zz" är baserade på olika typer av meriter.
1. Premier League - nya avtal till 2012/13 (3 säsonger) till ett värde av €3.538 miljarder och där €1.556 miljard kommer från de internationella rätterna. Ger nästan €1.2 miljard årligen.
Distributionnyckel 50-25-25 för inhemska; internationella har fördelats jämlikt fram till denna säsong. Misstänker dock att det nya guldkantade internationella avtalet får en ny distributionsnyckel.
2. Italien Serie A - nytt avtal för säsongerna 2010/11 och 2011/12 till ett totalt värde av € 1.822 miljard, €911 miljoner årligen där de internationella rättigheterna är värda €182 miljoner.
Noterbart är Italien, vars nya centrala regim startar från och med nästa säsong och där det nya kollektivt sålda avtalet är det näst största i Europa.
Distributionsnyckel 40-30-30.
Vi kan approximera Juventus garanterade ersättning enligt den nya fördelningsnyckeln till €18 miljoner. Enligt senaste Deloitte Football Money League var Juventus ersättning från sändningsrättigheter €132 miljoner under säsongen 2008/9. Kommer klubben ens upp i €100m under den nya regimen?
Vi kan approximera Juventus garanterade ersättning enligt den nya fördelningsnyckeln till €18 miljoner. Enligt senaste Deloitte Football Money League var Juventus ersättning från sändningsrättigheter €132 miljoner under säsongen 2008/9. Kommer klubben ens upp i €100m under den nya regimen?
Juventus och Napoli(!) var de klubbar som röstade emot när de internationella rättigheterna mäklades. "Only we and Juventus voted against. Our rights are worth much more"
3. Franska League 1 - 4 årsavtal, från 2008/09 till 2011/12 motsvarande €2.672 miljoner, ca €668 miljoner per år.
Distributionsnyckel 50-30-20. Fram till 2005 fanns en fördelningsnyckel där 83% av pengarna distribuerades ut lika till klubbarna. För att stärka ligaklubbarnas internationella konkurrenskraft ändrades likadelen till 50%. Sedan dess kan vi observera ökade investeringar i talang där ration wages/revenue i ligan stigit från ca 60% till lite drygt 70%. Större incitament skulle kunna vara en förklaring.
Distributionsnyckel 50-30-20. Fram till 2005 fanns en fördelningsnyckel där 83% av pengarna distribuerades ut lika till klubbarna. För att stärka ligaklubbarnas internationella konkurrenskraft ändrades likadelen till 50%. Sedan dess kan vi observera ökade investeringar i talang där ration wages/revenue i ligan stigit från ca 60% till lite drygt 70%. Större incitament skulle kunna vara en förklaring.
4. La Liga - Barcelona och Real Madrid är inte särskilt pigga på en central pott, Tillsammans har de €240 miljoner per år i en liga där samtliga klubbar genererar totalt ca €500 miljoner.
5. Bundesliga - Fyra säsonger, från 2009/10 till 2012/13 till ett värde av €1.648 miljard, ca €412 miljoner per år.
Distributionsnyckel 50-25-25.
Distributionsnyckel 50-25-25.
6. Turkiet- Fyra säsonger, från 2010/2011 till 2013/2014 till ett värde av €1.041 miljard, ca €260.3 miljoner per år.
Distributionsnyckel 35-45-10 och där de återstående 10% går till förbundet.
Distributionsnyckel 35-45-10 och där de återstående 10% går till förbundet.
7. Holland - Tre säsonger, från 2008 / 9 till 2010/11 till ett värde av €300 miljoner, €100 per år.
8. Grekland - Tre säsonger, från 2009/10 till 2011/12. Totalt värde av €162 miljoner, ca €54 miljoner årligen. (Olympiakos och XHANTOS ligger utanför polen och säljer individuellt).
9. Portugal - Precis som i Spanien säljs rättigheterna individuellt, Benfica, Sporting och Porto drar in €24 millioner per år, motsvarande ungefär hälften av det som samtliga 16 klubbar genererar.
10. Danmark - Fyra år, från 2009/10 till 2012/13 till ett värde av ca €134 miljoner, ca 34 miljoner per år. Distributionsnyckel: 33-yy där yy är en meritbaserad cocktail.
11. Polska Ekstraklasa - Treårsavtal, från 2008/09 till 2010/11 till ett värde av €101.5 miljoner, ca €33.8 miljoner per år.
Distributionsnyckel: 50-25-25
Mycket stark tillväxtmarknad med 40 miljoner invånare där avtalet, strategiskt, löper ut i samband med EURO2012 som arrangeras i landet.
Mycket stark tillväxtmarknad med 40 miljoner invånare där avtalet, strategiskt, löper ut i samband med EURO2012 som arrangeras i landet.
12. Rumänien - Avtal över tre år, från 2008/2009 till 2010/11 till ett totalt värde av €85 million, årligen ca €28.3 miljoner.
13. Belgien - Tre år, från 2008/09 till 2010/11 till ett värde av €44.7 miljoner, ca €14.9 miljoner per år.
xx. Allsvenskan - Fem år från 2011-2015 till ett approximerat värde av €70 miljoner, ca €13.9 miljoner per år.
Aktuell distriburionsnyckel: 74-13-13
Aktuell distriburionsnyckel: 74-13-13
Prenumerera på:
Inlägg (Atom)