Visar inlägg med etikett Helsingborg. Visa alla inlägg

söndag 9 mars 2014

Högre sportslig ambitionsnivå än vad konkurrenskraften tillåter

Helsingborg. Jag vet inte riktigt var jag ska börja. För ett år sedan skrev jag om att 2012 års bokslut lämnade fler frågor än svar. Den största för min del var om klubben hade förbättrat sin verksamhet i grunden. Det vill säga, ökat sin finansiella konkurrenskraft. Till sin hjälp hade man de 50 miljoner kronor i reavinst på försäljning av spelarkontrakt under 2011. Idag vet vi svaret. Man har inte enbart misslyckas med att stärka sin konkurrenskraft, man har tappat i styrka.


En översikt av klubbens intäkter säger att rörelsen omsatte knappt 6 procent mer än vad den gjorde under 2010. Ett jämförbart år utan extraordinära intäkter från deltagande i Europacuperna eller extraordinära sportsliga framgångar (vilket 2011 måste betraktas som). Denna 6 procentiga ökning kan jämföras med de 20 procent som det allsvenska kollektivets intäkter har ökat med.

En annan fråga var huruvida spenderarfesten och excesserna under 2011 och 2012 också skulle påverka resultatet negativt under 2013. Också här har vi fått svar på frågan. Klubbens personalkostnader vilka till stor del styrs av kontrakterade spelare under 2011 och 2012 uppgick till hela 75.5 procent av rörelseintäkterna. Detta medförde att Ebitda (resultatet före avskrivningar och realisationsvinster på försäljning av tillgångar, samt finansnetto) landade på minus 14.2 miljoner. Detta var alltså klubbens kassaflöde från den löpande verksamheten. Eftersom Helsingborg gick in i året med ett negativt rörelsekapital så uppstod det ett finansieringsbehov under året.

Av denna anledning sålde Helsingborg vinstandelar i framtida vinster på spelarförsäljningar för 14 miljoner kronor. Den framtida vinstdelningen finns som en ansvarsförbindelse utanför balansräkningen och uppgår till 29.5 miljoner kronor, vilket med andra ord de externa investerarna kan få om Helsingborg är tillräckligt framgångsrika i sina spelaraffärer.

Om vi tittar på Helsingborgs kortsiktiga finansiella hälsa så ser vi att man har ett negativt rörelsekapital. Det är ungefär lika ansträngt som efter 2010. Då lyckades klubben utveckla flera spelare som genererade sportslig framgång plus stora reavinster på försäljning av deras kontrakt. Det rättade upp den finansiella hälsan då. Idag är frågan hur värdefull Helsingborgs trupp egentligen är. Dessutom är en del av de framtida realisationsvinsterna redan sålda och bokförda under 2013.

Helsingborg behöver nå balans i Ebitda under 2014. Från minus 14 miljoner till balans. För att lyckas med det måste personalkostnaderna minska rejält samtidigt som intäkterna bör öka. Det senare kräver sportsliga framgångar. Sportsliga framgångar å sin sida kräver duktiga fotbollsspelare. Personalkostnaderna ökar ju bättre fotbollsspelare man kontrakterar. 2014 kan bli ett riktigt svårt år för Helsingborg.

Helsingborgs beteende under de senaste åren är ett klassiskt exempel på överinvestering inom fotbollen. Under det senaste veckorna har flera klubbar presenterat röda siffror. I de flesta fall har dock förlusterna varit kontrollerade och med en stark ekonomi i ryggen. Här sticker Helsingborg ut rejält. Jag skulle säga att klubbens sportsliga ambitionsnivå är högre än vad dess konkurrenskraft tillåter den att vara. Kanske är det självbilden som behöver rannsakas. Klubbens rörelseintäkter på 68 miljoner kronor - vilket alltså utgör grundbasen – är lägre än den allsvenska medelintäkten på 71 miljoner kronor 2012.

Jag har utformat en enkel grafisk modell som visar styrkeförhållandet mellan de allsvenska klubbarna efter 2013 års resultat. Metoden finns beskriven under denna länk. Helsingborg svaga resultat har placerat klubben i ett prekärt utgångsläge. Festen har orsakat en baksmälla. Som vanligt är nyttigt att efteråt ställa sig frågan om det var värt det?

onsdag 14 mars 2012

Helsingborg - risköverföring från balansräkning till fotbollsplan

Under flera år har Helsingborg mer eller mindre levt med kniven på strupen och klubbens svaga balansräkning har begränsat klubbens möjligheter att göra saker som man kanske ibland önskar göra som fotbollsklubb. Ironiskt nog har man under de senaste åren förbättrat sin prestation på fotbollsplanen. Hur det gick till får de som är mer sportsligt kunniga utvärdera. Två mycket framgångsrika säsonger med extraordinära resultat på planen ledde till slut inte enbart till att få ner den finansiella risken på balansräkningen, utan även till ett årsmötesbeslut att under 2012 amortera hela kapitaltillskottet som man fick från kommunens skattebetalare för att överleva i svallvågorna av den finansiella tsunamin som Helsingborg IF upplevde för snart tio år sedan.

Men är klubben helt fri från risk eller har den bara flyttats till andra delar i verksamheten? I detta inlägg tänker jag göra en kort sammanfattning av bokslutsåret 2011 och försöka svara på frågan om Helsingborg egentligen har stärkt sin finansiella konkurrenskraft.


Rörelseintäkterna är smör och bröd för en fotbollsklubb. Det är nämligen dessa som till största del finansierar spelartrupperna. Ju högre inkomster, desto bättre spelare kan man rekrytera. Bättre spelare ger rimligtvis större sportslig framgång vilket ger bättre förutsättningar att kunna öka intäkterna, och så vidare. Och ju högre rörelseintäkter en klubb kan generera, desto mer värda blir duktiga spelare för klubben vilket också gör det svårare för andra klubbar att köpa loss. Alexander Gernts marknadsvärde var högre i Helsingborg än det var i Gefle av den enda anledningen till att han genererade högre intäkter från matchdag, sponsorer och sändningsrättigheter. Men hans värde för Helsingborg hade varit än större om klubben hade haft dubbelt så höga intäkter och dubbelt så stor spelarbudget.

Helsingborgs intäkter har under 2011 utvecklats väl. Det är i första hand intäkterna från marknad och matchdag som ökat mest. Men trots det så nådde man under året inte de nivåer som klubben trots hade under 2006 och 2007. Frågan är på vilket sätt klubben kan ta ett steg upp till nästa nivå?


Resultaträkningen är naturligtvis intressant och jag har valt att bryta ner den för att lättare se vilken balans som Helsingborg har i sin ekonomi. Till skillnad från andra klubbar så redovisar man den kostnad som uppstår i samband med spelarförvärv och som belastar resultaträkningen utöver förändringen i avskrivningarna av immateriella tillgångar*. Ställer vi upp resultaräkningen där vi lyfter bort denna kostnad från Ebitda så ser vi att den helt och hållet drivs av intäkterna från spelarförsäljningarna. Klubben säljer en spelare, det uppstår ett rekryteringsbehov och man kontrakterar en ny spelare.

Något som vi kan observera är de ökade personalkostnaderna vilket egentligen borde vara en naturlig utveckling med tanke på de ökade sportsliga framgångarna samt ambitionen att ha en mer kvalitativ trupp. Duktiga spelare kostar pengar och får de inte betalt så byter de till den klubb som värderar deras talang högre. Det som ocskå är ganska tydligt att utläsa är att man har en Ebitda i förhållandevis god balans men att den inte räcker till för att finansiera nyförvärv. Utan dessa måste finansieras antingen genom kassaflöden från försäljning av spelarkontrakt eller med externa medel.


Om vi tittar vidare i kassaflödesanalysen så ser vi att kassaflödet från rörelsen belastades av en stor negativ förändring i rörelsekapitalet. Det beror på att Helsingborg per den 31/12-2011 ännu inte hade fått betalt för alla de intäkter som man bokförde under året. Det är i första hand fordringar till andra klubbar för sålda spelare som ökade från 9mkr till 16mkr. Det negativa kassaflödet från rörelsen finansierades naturligtvis genom spelarförsförsäljningar. Eller rättare sagt, spelarförsäljningarna orsakade det stora negativa kassaflödet från förändringar i rörelsekapitalet. Hade klubben inte sålt spelare så hade effekten varit betydligt mindre.

Det är också intressant hur pass mycket som klubben trots allt har återinvesterat i spelartruppen. Man köpte spelarkontrakt från andra klubbar för 12.3mkr och utöver det tillkommer kostnaderna i samband med lån och spelarförvärv som uppgick tilll 15mkr, totalt 27 miljoner kronor.

Ett negativt kassaflöde på nästan 8.2mkr i finansieringsverksamheten visar också den mängd krediter som klubben under åren har samlat på sig i sin balansräkning. Vid årets slut var alla dessa återbetalda. När man till slut räknade ihop alla in- och utbetalningar under 2011 så ökade kassan från 4.3mkr till 8.2mkr.

Vi ser med andra ord att en betydande del av de extraordinära spelarförsäljningarna har återinvesterats i nya spelare. Klubben har också rensat sin balansräkning och amorterat alla sina skulder. Årsmötet godkände ocskså styrelsens förslag på att återbetala kapitaltillskottet till kommunen vilket ligger utanför balansräkningen. Hur ser då Helsingborgs finansiella hälsa ut efter att alla dessa aktiviteter har bokförts? I nästa figur ser vi klubbens finansiella risk över tid, definierad som leverage ratio (skuld/eget kapital) samt balanslikviditet (omsättningstillgångar inkl kassa minus kortfristiga skulder). Här har jag valt att räkna bort 17 miljoner från balanserna som när klubben betalar till kommunen, kommer att lämna och därmed försvaga balansräkningen. Efter en sådan utbetalning skulle Helsingborgs egna kapital uppgå till 11mkr och de finansiella nyckeltalen skulle se ut enligt nedan.


Det vi kan se är att klubbens skuldsättning minskar till låga nivåer och den finansiellla risken sjunker ner till förhållandevis låga nivåer. Det som däremot är intressant är att klubbens rörelsekapiatal är negativt och balanslikviditeten blir något svagare än för ett år sedan. Det finns inte utrymme i den egna balansräkningen till några större spelarrekryteringar.

Hur ska vi då förhålla oss till Helsingborgs totala risk? Under 2011 upplevde klubben ett kraftigt utflöde av talang. Man lyckades på ett mycket imponerande sätt att avsluta säsongen på samma sätt som man startade den och vann till slut det allsvenska guldet. Men är truppens ackumulerade talangnivå lika hög som för ett år sedan? Och framför allt, hur är talangnivån i förhållande till klubbens konkurrenter? Det är trots allt det som är relevant. Konkurrenterna har också rekryterat spelare inför den kommande säsongen och kvaliteten på dessa spelare bestäms dels av klubbens förmåga att scouta men även av den finansiella förmågan att kunna kontraktera dem.

Låt oss försöka att ställa Helsingborgs finansiella konkurrensstyrka i förhållande till hela den allsvenska marknaden. Figuren nedan visar ett index över klubbens sportsliga marknadsandel respektive kommersiella, det vill säga klubbens rörelseintäkter i förhållande till allsvenskans samlade intäkter kontra klubbens sportsliga marknadsandel, antalet vunna poäng dividerat med alla de poäng som allsvenskan delar ut till sina lag.


Ett index på 100 är lika med allsvenskans medel. Eftersom det i svensk fotboll finns ett empiriskt samband mellan klubbarnas rörelseintäker och sportslig framgång (läs om det här) så kommer de två linjerna att hela tiden söka sig och pressas mot varandra. Det vi kan se är att Helsingborg under de två senaste åren har presterat bättre än vad man kan förvänta sig givet klubbens intäkter som trots allt är en bit från den absoluta allsvenka toppen. Erfarenheten säger att förr eller senare så kommer detta att korrigeras och frågan är naturligtvis var någonstans linjerna kommer att möta varandra?

Klubbledningen har tidigare kommunicerat att man under 2012 kommer att allokera ca 6 miljoner mer pengar till spelartruppen och man har även sagt att budgeten är underbalanserad, det vill säga att kostnaderna är högre än intäkterna. Man hoppas helt enkelt på att få utdelning från de rätter man spelade till sig under den förra säsongen, det vill säga kvalet till någon av de två europacuperna. Det är ett sätt för klubben att försöka balansera upp sin lägre kommersiella marknadsandel och därmed minska risken för färre vunna poäng.

Det finns naturligtvis en risk att man inte lyckas sportsligt under 2012 och då kommer man att förr eller senare behöva finansiera sig på ett annat sätt, till exempel genom att sälja spelarkontrakt.

Det vi med andra ord ser i Helsingborg, är att man har tagit och lyft ut en stor del risk från den egna balansräkningen, men istället fört över den ut till fotbollsplanen.
Spelet kan börja.

-----------------------------------------------------------
* Redovisningsrekommendationerna är att de kontrakt som klubbarna förvärvar från andra klubbar ska aktiveras på balansräkningen som en immateriell tillgång och vars värde man skriver ner linjärt över det nya kontraktets löptid. Till exempel, när HIF värvade Thomas Sörum för 10 miljoner från FK Haugesund, så ökar klubbens immateriella tillgångar med 10 miljoner och den årliga avskrivningskostnaden under fyra år som kontraktet löper över blir 2.5 miljoner.

onsdag 16 mars 2011

Helsingborg IF - day-to-day-operations?

För ett år sedan kunde vi konstatera att Helsingborg hade ökat risken i sin verksamhet och i det närmaste gått all-in med syfte att vända en negativ trend på intäktssidan. Jag skrev att klubben var tvungna att överträffa förväntningarna, och som man gjorde det. Trots det så blev det ingen ekonomisk avkastning, är det ett problem? Inte nödvändigtvis, men det krävs en fortsatt hög produktivitet och ett bevis på att den förra säsongen inte bara var en extraordinär händelse.


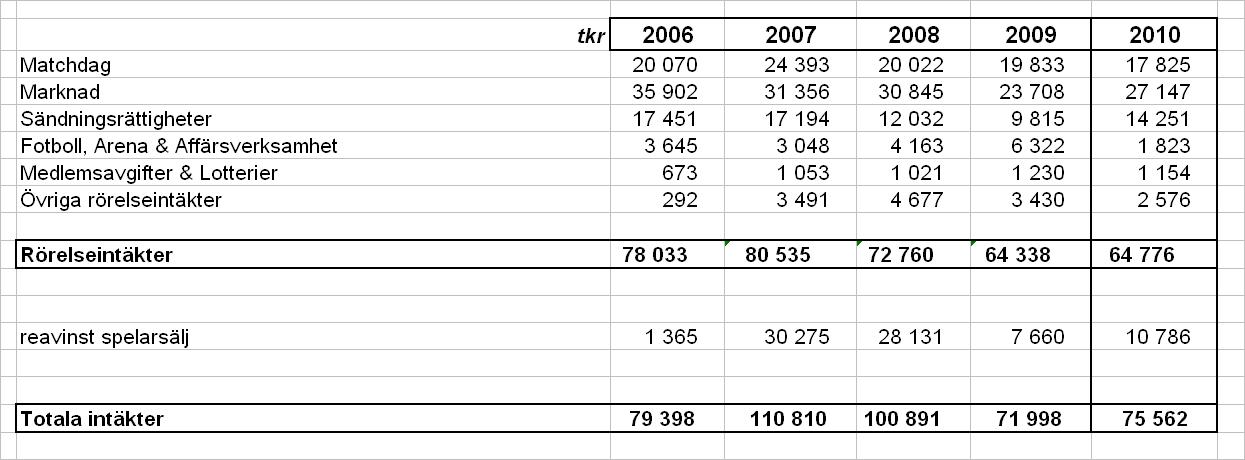
Om vi tittar på intäktssidan ser vi att klubbens sportsliga framgångar under 2010 har begränsat den generella nedgången i efterfrågan på den allsvenska produkten. En minskning med ungefär 10% är lägre än vad flera andra klubbar fick uppleva. Den stora positiva effekten som framgångarna har speglat av sig på de centrala avtalen. Den stora frågan är varför marknadssidan dippade som den gjorde under 2009? Jag köper inte finanskrisen som en förklaring. Eller har man klassificerat och redovisat intäkter olika mellan åren?

Klubbens rörelseintäkter har som synes minskat under de senaste åren och har förlorat i konkurrensstryka i första hand gentemot Elfsborg och Örebro men har stärkts i relation till stockholmsklubbarna vars intäkter har rasat än mer. Helsingborg intäktskostym ger utrymme till att ha femte högst personalkostnader i allsvenskan vilket rimligtvis säger oss att förra årets sportsliga prestation var något av en peak samtidigt som 2009 års resultat var en underprestation.

Inför 2011 kan vi förvänta oss ökade matchdagsintäkter under den första delen av säsongen. De sportsliga resultaten bestämmer sedan riktningen vart det till slut landar. 


Tittar vi på resultatet så ser vi att det två senaste åren har visat röda siffror. Trots minskade intäkter har klubben valt att ligga kvar på en förhållandevis jämn nivå vad gäller personalkostnader. Något som betalade sig på planen under 2010 men ännu inte syns i böckerna.

Vi ser att klubbens kostnader för förvärv av spelarkontrakt har minskat betydligt under de två senaste åren. Anledningen till det är att klubben har rekryterat färre spelare externt och med framgång släppt fram fler egna talanger. Denna strategi förefaller vara ett resultat av att klubben har slösat bort sina likvida medel på transfern tidigare år och helt enkelt tvingats till en sådan omallokering av resurser.

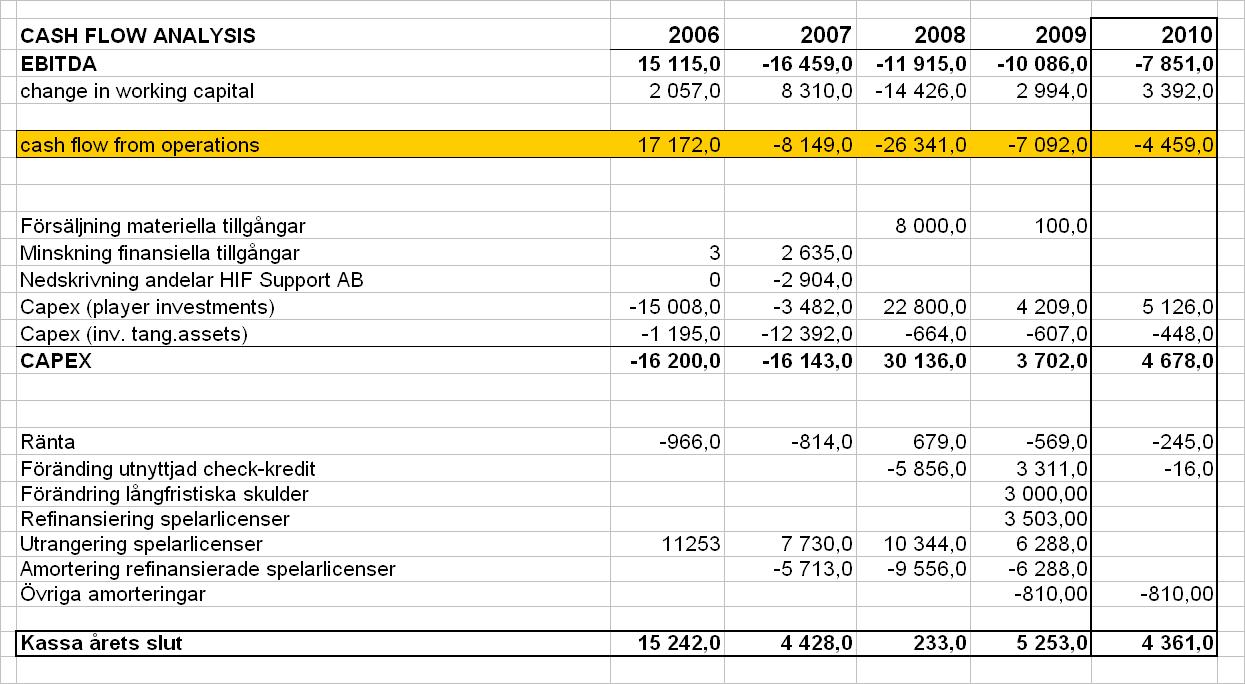
Klubbens svaga finanser har således gett den en hjälpande hand att fatta rätt beslut istället för att fortsätta köpa loss och avveckla förvärvade kontrakt vilket man tidigare år hade gjort. Nedan bild visar hur klubben har gått från att vara netto-imortör av talang under 2006&2007 till netto-exportör.

Capex (player investments) avser sålda spelarkontrakt minus köpta spelarkontrakt (kSEK).


Det intressanta blir hur klubben kommer att agera och hur man klarar av att hantera det förväntade ökade inflödet av pengar som tänkbara försäljningar av Gerndt samt Rasmus Jönsson kan generera. Den uttalade strategin är att fortsätta att satsa på egenfostrade spelare men erfarenheten säger att om det visar sig att de sportsiga resultaten uteblir så återinvesteras alla till buds stående medel i externt förvärvade spelare.

Kassaflödesanalysen säger oss också mycket om att klubbens management historiskt sett har jobbat mycket på day-to-day operations. Vi ser det främst på finansieringssidan där sätten att finansiera likviditeten har varierat mellan en mängd olika modeller. Vi ser allt från check-kredit och riskkapitalmodeller till försäljning av gräsmattan på Olympia under de senaste åren. Rimligtvis är det ett resultat av de ojämna sportsliga resulteten i kombination med en svag balansräkning som mer eller mindre tvingat fram ad-hoc lösningar.

2010 ser ut att ha varit ett mer kontrollerat år, naturligtvis mycket tack vare den sportsliga organisationens prestationer. Kassaflödet från den löpande driften har också förbättrats tack vare det.


Om vi tittar på den finansiella risken så hade den per 31/12-2010 skjutit i höjden. Debt to equity ratio (leverage ratio) har slagit i taket vilket beror på att klubbens skulder har ökat samtidigt som det egna kapitalet har minskat till mindre än miljonen.


Vi ska dock komma ihåg att de sportsliga framgångarna under 2010 har höjt det skäliga värdet på klubbens immateriella tillgångar, det vill säga spelartruppen. Dessa tillgångar är tack vare de låga investeringarna i externa förvärv under de tre senaste åren väldigt lågt värderade.

I januari 2011 realiserades en vinst på Joel Ekstrands kontrakt vars bokförda värde var noll. Men för att risken ska minska så krävs det att klubben klarar av att bibehålla sin sportsliga styrka utan att spendera alla pengarna på externa spelarförvärv. 

Så även om det för dagen ser något mer stabilt ut för Helsingborg än för ett år sedan så tycker jag att KAL´s Cartoon i The Economist för en vecka sedan speglar verkligheten ganska väl. Klubben verkar i en mycket osäker omgivning där man exponeras mot interna och externa intressenter samt konkurrenter. Klubben överträffade marknadens förväntningar 2010, men kommer man att klara av och motsvara dessa 2011? Det är ju inte omöjligt att det finns konkurrenter som gör en Helsingborg årgång 2010 och förpassar klubben flera steg nedåt i tabellen med lägre intäkter som följd.

saxat från economist.com

måndag 22 februari 2010

Helsingborg IF - högre risk inför 2010

Även Helsingborg har i dagarnac släppt sitt bokslut. Klubben är intressant eftersom man ständigt balanserar på en skör tråd där utrymmet till misstag inte är särskilt stort.

När jag för ett år sedan skrev om Helsingborgs bokslut från 2008 fanns det bland annat två frågeställningar.
- Hur skulle klubben, med tanke på kontraktsläget, klara av att finansiera 2010 års trupp.
- Skulle sportsliga motgångar med lägre intäkter som följd, med bakgrund av den svaga finansiella hälsan, tvinga fram spelarförsäljningar.

Den första frågan lyckades man rulla runt tack vare ett utökat utbud av spelare på marknaden. Vi måste dock komma ihåg att det större utbudet även når klubbens allsvenska konkurrenter. Även om de nominella beloppen i kontrakten idag upplevs som lägre så förväntas effekten på den nedersta raden förbli oförändrad.

Den andra frågan är än så länge obesvarad och har rullat vidare till framtiden.

Resultatet
Klubben kommunicerade ett sparpaket inför 2009. Vi kan även se att kostnaderna har minskat. Tyvärr har intäkterna minskat än mer. Marknadssidan backar med hela 7 miljoner, från 30m till 23m. Klubbledningen väljer den enkla vägen och skyller på lågkonjunktur. Jag köper det inte helt och hållet eftersom vi sett allsvenska klubbar som har ökat i denna intäktskälla. Ett tapp på nästan 25% är brutalt och min spontana känsla säger är det döljer sig något mer än enbart konjunktureffekter och resultatpremier bakom. Noterar även att kostnaderna för marknadsaktiviteter hade ökat från året innan. Täckningsbidraget från sponsor & marknad blev således ännu sämre än 7 miljoner.

Allt som allt minskade omsättningen exklusive spelartransfers från 72.8m till 64.3m och resultatet på den nedersta raden blev minus 6.9 miljoner.

Kassaflödet från rörelsen blev för andra året i rad minus 10 miljoner. Under 2008 vägdes detta upp med spelarförsäljningar till ett värde av 28 miljoner. Under 2009 blev det endast 7 miljoner från avyttrade spelarkontrakt. För att kompensera detta ser vi att klubben per 31/12-2009 bland annat har aktiverat 6.3 miljoner i långfristiga skulder (0 m-2008). Vi pratar om utnyttjande av en checkkredit á 3.3 miljoner samt 3 miljoner i utnyttjande av en kreditfacilitet som klubben förhandlat fram i samband med ett nytt sponsoravtal med Resurs Bank.

Klubben kommunicerar att man tog kostnader av engångskaraktär i samband med uppsägningen av Bosse Nilssons kontrakt. Efter att för tredje året i rad ha "köpt ut" personal är jag något tveksam till att kunna kalla det för extraordinärt. Till klubbens fördel kan sägas att sign-on för Ardian Gashi kostnadsfördes i sin helhet under 2009. Rent konkret bör den ju fördelas över tre säsonger med start 2010 för ett ge en mer rättvisande bild. Samtidigt kommer ju klubben med största sannolikhet att betala ut sign-on även under 2010. Framför allt om man förväntar sig en viss spelaromsättning.

Skulder
Utöver de ovan nämnda 6.3 miljonerna kvarstår de villkorade kapitaltillskotten fördelade på 15.6 miljoner i skuld till kommunen samt 2 miljoner till bank och kreditinstitut.

Här arbetar Helsingborg, i bästa Real Madrid anda, på att avyttra en inomhushall till kommunen. Likviden från en sådan affär kan stärka soliditeten men de framtida räddningsplankorna blir samtidigt färre.

Dessutom finns det "dolda" skulder/förpliktelser som härstammar från extern finansiering av spelare. Nya avtal som slutits med finansiären av Erik Edmans kontrakt där säkerheten för "lånet" till det externt finansierade förvärvet uppges ligga i form av framtida spelarförsäljningar. Under sommaren, i samband med förvärvet av kontraktet med anfallaren Rafael Porcellis (3.3m), slutfördes även avtalet med den tidigare finansiären. Notan, enligt verksamhetsberättelsen, ligger på 20% från framtida realisationsvinster på åtta egna produkter som kommit fram i A-laget. Helsingborgs Dagblad har sin egna lista på vilka spelare det berör.

Förvisso aktiveras ovanstående åtaganden enbart ifall klubben gör realisationsvinster i samband med spelaraffärer men klubbens framtida vinster reduceras i samband med dessa avtal och man minskar därmed spelarförsäljningarnas bidrag till finansieringen av klubbens egna balansräkning. Det behöver inte vara något större problem ifall klubben klarar av att finansiera sin verksamhet genom rörelseresultatet (exkl spelarförsäljningar). För tillfället gör man dock inte det. Lägg därtill att de villkorade kapitaltillskotten enbart kan amorteras genom genererade vinstmedel vilka ju som sagt reduceras enligt ovan.

Fordringar
Klubben har fortfarande en fordran hos Parma i samband med transfern av McDonald Mariga. Denna är enligt verksamhetsberättelsen inte enligt plan. Finns det en risk för kreditförluster? Jag misstänker att denna fordran inte är den enda skulden på den italienska klubbens balansräkning. Och hur många fordringar har Parma utestående hos andra klubbar? Men kanske löser det sig på samma sätt som det gjorde med pengarna för Razak Omotoyossi. Och har man tur så ramlar det ytterligare in ett par miljoner från vidareförsäljnigen till Inter.

Status

Ett balansräkning ger oss en ögonblicksbild per den sista dagen under bokslutsåret. Det intressanta är att försöka ställa balansposterna i relation med varandra över en längre tidsperiod. Vi kan konstatera att klubbens finansiella status har försvagats än mer under 2009. Balanslikviditeten är oförändrad jämfört med 2008, 0.9. Här har man dock tillfört medel från krediter som klassas som långfristiga. Det påverkar soliditeten negativt som går från 18% ner till knappa 7%. Den finansiella risken har således ökat.

En klubbs ekonomi består av ytterligare nyckeltal, nyckeltal som inte syns i balansräkningen, det vill säga talang i relation till konkurrenternas dito. Här finns även en stor del av klubbens affärsrisk som kan definieras i form av den allsvenska konkurrensbalansen.

Det blir svårt att mäta förändringen vad gäller detta eftersom bedömningen blir subjektiv. För att approximera skulle vi kunna fråga spelmarknaden om vad den förväntade sig av Helsingborgs talang inför 2009 samt vad som är inprisat inför 2010 års säsong.

Ska vi försöka summera det hela så kan vi med stor säkerhet anta att klubben under 2009 har förlorat marknadsandelar i toppskiktet av ligan. Det betyder att resurserna som genereras från den egna rörelsen i relation till klubbens konkurrenter har blivit mindre. Något man försöker att kompensera genom ökad leverage. En inte helt riskfri strategi. Om utrymmet för strategiska misstag inför 2009 upplevdes som små är det inför 2010 än mindre.

För att ekvationen ska gå ihop måste klubben börja överträffa förväntningarna. Något man inte lyckades med under föregående år. Conny Karlsson är den som sitter på nyckeln till klubbens ekonomi. De löpande intäkterna måste börja öka igen, de får definitivt inte sjunka ytterligare. Det senare skulle kunna vara förödande. Det är därför förståeligt att man, med till buds alla stående medel, försöker vara med i toppen.

Klubben kommunicerar ett budgeterat driftöverskott under 2010 på 2 miljoner. Frågan är hur trovärdigt det är? Man räknade med en ekonomi i balans under 2009 och så sent som i november flaggade man för ett resultat runt noll. Resultat vs prognos säger oss att det finns en del inte helt besvarade frågetecken.

torsdag 16 april 2009

Allsvenskans största kreditlina

Ikväll möter vi ett Helsingborg som hittills denna säsong imponerat stort på mig. Talangutvecklingen är något som måste lyftas fram.

Samtidigt har klubbens svaga finanser bidragit till en kontraktsituation som kommer att kosta sportslig framgång efter årets säsong.

Parallellerna med Hammarby Fotbolls guldsatsning 2006 är slående. Några av konsekvenserna beskrivs här.

Helsingborgs kreditlina består idag inte enbart av de 15 miljonerna klubben är skyldig kommunen. Man "lånar" även pengar från spelarna som idag spelar för löner som inte motsvarar den höga prestationen.

Läs mer om kontraktsstrategier här.

tisdag 24 februari 2009

Sparpaketet i Helsingborg

Brukar regelbundet följa de utmärkta sportsidorna på webbupplagan av Helsingborgs Dagblad. Tidningen levererar en mycket bra bevakning av seriekonkurrenten Helsingborg. Så även idag.

För en vecka sedan släppte klubben sin årsredovisning. I kväll höll man årsmöte och konsekvensen för att nå nollresultat förväntas man behöva spara 10 miljoner under 2009. (läs mer här) Klubben kommunicerar även att man hittills har sparat in 2.5 miljoner. Såldes 7.5 säckar kvar att försöka lyfta bort från personal- och administrationskostnader.

Ifall uppgifterna stämmer (här), är klubbens kontraktssituation inte heller till dess fördel. Jag misstänker att det i denna lista finns ett par spelare vars kontrakt löper ut efter 2009 som Helsingborg helst av allt vill förlänga med. Det arbetet underlättas inte av en mindre lönebudget.

Problemet är nämligen att de spelare klubben önskar skriva nya kontrakt med, fixerade sina nuvarande löner vid kontraktskrivningen förra gången det begav sig. Sedan den dagen har spelaren rimligtvis utvecklat sina färdigheter vilket ökat spelarens reala värde.

För sportchefen Jesper Jansson blir detta ett oerhört svårt pussel att lägga. Det blir viktiga beslut som måste tas och avgörande prioriteringar som behöver göras. Handlingsutrymmet och framförallt förhandlingsutrymmet är inte heller det allra bästa. Något spelarnas agenter givetvis känner till.

Talang är en av resurserna i fotbollen som är en trång sektor och konkurrensen om kvalitet är stenhård.

The good news is...
Frågan är hur konkurrenskraftiga de andra allsvenska klubbarna är efter vad som verkar ha varit ett riktigt prekärt ekonomiskt 2008.

The bad news are...
Vi har även Norge att ta hänsyn till, och vi har Danmark med sin expertskatt.

De spelare Helsingborg helst av allt vill förlänga är sannolikt även intressanta för andra klubbar. Det som i slutändan bestämmer priset på kontrakten är hur intressanta spelarna är och vad de intresserade klubbarna klarar av att finansiera.

Det vi hittills vet om är att Malmö FF gick om Helsingborg vad gäller löpande intäkter (exkl transfers) och har en god likviditet.

Om tre till fyra månader kan, om uppgifterna på bloggen HIF1907 stämmer, 10 spelare börja förhandla med andra klubbar.

Kanske något att lägga på minnet när ni skickar in era allsvenska tips inför seriestarten och här skulle faktiskt lite riskkapital kunna göra nytta. För situationen som den ser ut idag, är inte den allra bästa.

Samtidigt innebär riskkapital att klubben måste ge upp en hel del av framtida kassaflöden från spelarförsäljningar. Kassaflöden som allsvenska klubbar generellt under hela 2000 talet behövt för att finansiera sina driftunderskott. Kassaflöden som behövs för att betala tillbaka det kommunala lån som åter igen blivit större.

*************

Hammarby Fotboll var i en liknande kontraktsituation säsongerna 2006-07. Utfallet visade sig bli dyrt.

*************
Jag var inne på detta tidigare (längs ned i inlägget),
Sten Inge-Fredin underströk det så fint på årsmötet.

"– Vi hade kunnat gör oss kvitt den skulden, men det hade gått ut över det sportsliga. Då hade vi inte alls haft den starka spelartrupp som i fjol till slut nådde en fjärdeplats med snudd på en tredje i allsvenskan"

Alla dessa villkorade lån och krediter som inte underställs marknadsvillkor höjer priset för sportslig framgång för övriga klubbar i ligan.

-------------------------
Mer om kontraktstrategier och pay-off här.

onsdag 18 februari 2009

Helsingborg bokslut 2008

Kort om resultatet
Resultatet ser liknande jämfört med 2007. Siffrorna kan ni se i korthet under länken här.
Helsingborg har för andra året i rad fått köpa ut två spelare från kontraktet samt skrivit ned värdet på dessa och därmed kostnadsfört allt till årets periodiserade resultat.

Det blir enligt mitt sätt att se på saken svårt att klassa det för extraordinära och jag skulle säga att det speglar och kapitaliserar den risken klubben har i sin värvningsstrategi. Alternativet hade varit att värva "säkrare kort" eller ha en mer effektiv scoutingorganisation. Båda innebär högre kostnader löpande under årens gång.

Vinsten bottom mindre än 2007, främst beroende på nettoresultatet från UEFA spel 2007. Det omtalade "driftresultatet" kommunicerar klubben som negativt. Men det var enligt mig förra årets friserade bokslut också.

********************

Spelarförsäljningar
Under 2008 sålde och lånade klubben ut spelare för lite drygt 28 miljoner. 9.6 miloner gick tillbaka till den riskkapitalmodell klubben har använt sig av under 2000-talet. Nettovinsten på spelartransfers uppges ha blivit 15.8 miljoner.

********************

Likviditeten
På kort sikt ser likviditeten katastrofal ut. Posten kasssa&bank endast SEK 233 000 per 31/12-08. Vi ska lägga på minnet att klubbens personalkostnader uppgick till 42 miljoner och det blir någorluna enkel matematik att få fram de ungefärliga kassaflödena som ska ut varje månad. Helsingborg har en större fordran på transferpengarna från Razak och frågan är hur säker denna fordran är?

För att ro skutan in i hamn har klubben finansierat sin balansräkning genom att sälja anläggningstillgångar. Det är främst omläggningen av gräsmattan som kommunen i samband med klubbens jubileum 2007 skänkte till Helsingborg IF. Klubben valde då att istället skriva ner det villkorade lånet från kommunen. Något man 2008 tar upp igen. 8 miljoner in i kassaflöden som aggregeras de villkorade lån klubben tagit från kommunen sedan krisen i början av millenniet.

Balanslividiteten förbättrades under 2008 till 0.9 (0.6 2007), främst tack vare dessa 8 miljoner då dessa inte hamnar som en kortsiktig skuld. Men med tanke på att klubben haft intäkter på nästan 30 miljoner från spelartransfers säger det en del om att det läcker en del pengar här och var.

********************

Kostnaden för sportslig framgång
Det är bara att konstatera att kostnaden för sportslig framgång i allsvenskan är högre än de löpande intäkterna. (mer om det här)

Bortsätt 2006 har de allsvenska klubbarna under hela 2000 talet levererat ett "driftunderskott". Egentligen är det inga konstigheter. Allsvenskan är en talangfabrik och export av spelare skapar hål i trupperna. Det i sig driver spelarköp med medföljande sign-on kostnader som pressar marginalerna.

De ökade intäkterna driver samtidigt löneinflationen där klubbarna i konkurrens om spelartalang hela tiden triggar kostnaden på spelare. Att allsvenskan är Europas jämnaste liga sett till intäkter mellan topp och botten är en annan faktor som driver "the arms race" och därmed sabbar allt vad marginaler heter.

Mer om löneinflation här och om transferinflation här.

Det blir i det närmaste omöjligt att leverera positiva rörelseresultat om man inte har överlägset störst intäkter alternativt inte dras med i "the arms race" vilket man skulle kunna göra genom att ha en bättre sportslig organisation än konkurrenterna och förlita sig helt på egen scouting samt talangutveckling.

Helsingborg betalade 5 miljoner i transfersummor under 2008. Lönekostnaderna steg med 4 miljoner och jag misstänker att det till en viss del av dessa belastas av sign-on. Klubben skriver att man inte hade full kontroll på kostnadssidan under våren. Alternativet hade varit att inte låna Andreas Granqvist under vårsäsongen och här ligger sannolikt en stor del av de skenande kostnaderna.

Hade man inte tagit den kostnaden måste man ställa det i relation till en potentiell sämre prestation och därmed en lägre efterfrågan på biljetter.

********************

Hur mår Helsinborg?
För att bedöma Helsingborgs totala hälsa behövs ytterligare ett nyckeltal, det vill säga hur klubbens intäkter utvecklats i relation till dess allsvenska konkurrenter under 2008. Sportsligt nådde klubben sin bästa placering sedan 2000. Klarar man av att behålla den positionen och fortsätta utveckla talang finns det hopp om framtiden.

Tar man dock ett steg tillbaka 2009 ser det inte sådär jätteljust ut. Den svaga likviditeten är en mycket stor riskfaktor. Man kan bli tvungen att aktivt försöka sälja av spelare under året. Klubben har med andra ord inte helt kontroll över sin framtid och är dessutom starkt beroende av sina konkurrenters sportsliga och ekonomiska prestationer.

Helt klart är att det inte finns utrymme att dras med i ett värvnings-race om ett SM guld. Å andra sidan kan vi efter de hittills presenterade boksluten konstatera att det inte ser ut att finnas särskilt mycket finansiellt utrymme där ute.

Betydelsen av att Henrik Larsson ser ut att ha bestämt sig för ytterligare en säsong kan inte värderas nog. Risken finns dock att klubben bara köper sig tid i ytterligare 12 månader.

*********************

Genomsnittlig kontraktstid
Som jag tidigare varit inne på är kontraktslängden på spelartruppen intressant. Bloggen HIF1907 har en sammanställning av kontraktsituationen i Helsingborg. Det finns en hel del kontrakt som löper ut efter 2009 och det betyder vissa rekryterings- samt kontraktsomfinansieringskostnader.

Hur det påverkar klubben beror givetvis på hur priset på spelartalang utvecklas. Har klubben tur kommer deflationen på talang redan denna säsong. För ett 1-2 år sedan då allsvenskan befann sig i en stor inflationsspiral hade situationen varit i det närmaste hopplös.

Det finns dock en överhängande risk att Helsingborgs dåliga likviditet hindrar klubben från att skriva längre kontrakt med sina talanger vilket kraftigt reducerar dess framtida transferintäkter. (mer om det här)

**********************

Alvaro Santos
Har ju skrivit lite om det tidigare här. Att värva Alvaro Santos, med tanke på de prisuppgifter som cirkulerade på hans personliga kontrakt vore en ren kamikaze-handling. Det har ju pratats en del om extern finansiering. Extern finansiering innebär dock att klubben ger upp en del av sina framtida transferintäkter. Med tanke på likviditeten samt den stundande lågkonjunkturen finns det mycket stora risker att använda sig av denna hävstång ifall man inte har en ekonomi i balans.

**********************

Licensnämnden
Jag skulle vilja se en genomlysning av vad elitlicensen egentligen ska åstakomma. Finns den till för att säkerställa att klubbar inte ska konka mitt under en säsong och därmed förstöra en stor del av tävlingen och på så sätt produkten, eller är det att förhindra marknadsimperfektioner?

Trelleborgs villkorade lån och Helsingborgs transaktioner av gräsmattan som en kreditlina från kommunen är ju inte direkt finansiering baserad på marknadsvillkor. Alternativet hade varit att finansiera sin balansräkning genom att sälja andelar i befintlig spelartrupp. Den lösningen har Helsinborg tack vare kommunens goda vilja inte behövt göra.

En sådan skyddsväst tillåter klubbarna att ta högre risker med vetskap om att det i slutändan ändå löser sig. Problemet är att detta risktagande driver kostnaden på spelartalang vilket med andra ord höjer kostnadssidan även för andra allsvenska klubbar, klubbar som inte har samma skyddsnät.

Här finns det med andra ord en marknadsimperfektion och något som påverkar både tävlings- och konkurrensbalansen. Givetvis påverkar det även en potentiell distribution av talang mellan de allsvenska klubbarna.

tisdag 10 februari 2009

Därför gick inte Alvaro Santos till Helsingborg

Supportrar lever ofta i en "drömvärld" utan att behöva ta hänsyn till verkligheten. Gott så.

Från Helsingborgs balansräkning per 31/12-07

Varulager: 0.15 miljoner
Kundfordringar: 13.6 miljoner
Övriga fordringar inkl skatt: 1.7 miljoner
Förutbetalda kostnader och upplupna intäkter: 4.7 miljoner
Kassa & Bank: 4.4 miljoner
Summa omsättningstillgångar: 24.1 miljoner

Summa kortfristiska skulder: 39.3 miljoner

Balanslikviditet*: 0.6 - allt annat än optimalt

Följande kassaflöden kan vi sannolikt anta under 2008:
Rörelsen 2008: negativt - med justering för poster som inte ingår i kassaflödet (avskrivningar) kanske klubben landar +-0 i "cash-flow from operations".
"extraordinärt": för andra året irad, två spelare utköpta från sina kontrakt under november 2008 - inte gratis.
Försäljningen av McDonald Mariga: 4-5 miljoner
Försäljningen av Razak: 12(?) miljoner

Vi kan med andra ord anta att Helsingborgs balanslikviditet sannolikt fortfarande befinner sig under 1. Hur förändringarna i rörelsekapitalet varit under 2008 känner vi ännu inte till.

Varje spelarinvestering innebär en risk och Helsingborgs balansräkning ger ju inte jättemycket utrymme till risktagande.

Så som jag ser det och med bakgrund av ovanstående anser jag det var mycket sunt agerat, framför allt som klubben kommunicerat att man vill stärka defensiven. Framför allt då vi går in i en tid med mycket osäkra framtida intäkter.

Det behöver inte vara mer invecklat än så.

Externt kapital sade någon...
Då det inte är rest, har vi två möjliga utfall.
- Det finns inget kapital på "marknaden"
- Klubben anser priset på pengar vara för högt

End of story.

Hur Örgrytes balansräkning ser ut har jag ingen aning om. Vad som är fel för en klubb betyder inte samtidigt att det inte är rätt för en annan.

Vi ska även lägga på minnet att mycket i den här branschen handlar om tur och tillfälligheter. Som att ha finansiering på plats när intressant prospect plötsligt dyker upp. Hade t.ex denna transfer varit möjlig utan att Ola Toivonen hade sålts till PSV? En händelse helt utanför klubbens kontroll.

------------------------------------------------
* Läs mer om balanslikviditet genom att trycka på länken.

onsdag 15 oktober 2008

Ekonomisk vinst UEFA cupen

Helsingborg gick till sextondelsfinal i UEFA cupen säsongen 2007/08. Det har nu officeiellt kommunicerats från klubbledningen att den totala nettovinsten för Helsingborg IF efter kval, gruppspel och åttedelsfinal blev 3.7 miljoner. Skön avvikelse mot sportbladets fantastiskt genomarbetade glädjevärdering omgången innan gruppspelet, "guldgruva", jo jag tackar jag…

UEFA cupens ringa ekonomiska bidrag ger inte direkt någon större morot till extraordinära investeringar som sedan ska räknas hem genom UEFA cupen.

Däremot är det bara att lyfta på hatten för den sportsliga prestationen. Noterbart är även att Helsingborg iår kommer göra sin bästa säsong sedan 2000. Detta med en trupp där man satsat på flera yngre förmågor istället för sina tidigare många exotiska chans-köp.

torsdag 28 augusti 2008

När doften förvandlas till stank

Redan vid årskiftet kunde man känna dofterna av kommande likviditetsproblem (läs här). Men när Helsingborg kosmetiskt omallokerade siffrorna satt säkert de flesta lugnt i båten.

Nu sägs det att tiden till slut kommit ikapp klubbens extremt tajta balansräkning. (läs här)
Det pratas om banklån för att finansiera höstens utbetalningar. Och då har klubben ändå under våren cashat hem 4-5 miljoner för McDonald Mariga. (läs här)

Lycka till...

lördag 1 mars 2008

Helsingborg bryter mönstret

Helsingborg är den klubb som går mot strömmen vad gäller spelarlönekostnader. Förvisso ökade de totala personal- kostnaderna (inkl soc.) med ca 3.5 msek under 2007 (10%), men klubben säger att denna ökning består av en utökad organisation och att spelatruppen inkl ledare haft minskade lönekostnader på lite drygt 1 msek jämfört med året innan.
Helsingborg omsatte under 2007 80.5 mskek exkl spelarförsäljningar (78msek-06)
Det redovisade transfernettot blev 10.5 msek (1.3msek-06) och klubben uppger att man under 2007 sålt spelare för 30 msek och köpt för 30 msek.
Transfernettot är med andra ord anledningen till klubbens positiva resultat på 3.6 msek före skatt. (8.6msek-06)
Förvisso redovisar Helsingborg ett positivt driftresultat på knappt 1.1 msek och hänvisar till extraordinära kostnader á 8 msek som man särredovisar.
Och visst, jag kan köpa kostnader för jubileum som extraordinära, jag kan även acceptera en nedskrivning av Helsingborg Support AB som en extraordinär post.
Jag ställer mig dock frågande till följande:
  • Kostnader i samband med att lösa ut felscoutade spelare á 2.4 msek som jag inte anser bör klassas som en extraordinär kostnad utan är ett resultat av den organisation och värvningsstrategi som är klubben avlönar, kostnadsför samt redovisar. Risken för misslyckade värvningar anser jag därför bör klassas som en helt normalt.
  • Klubben väljer att särredovisa extraordinära poster men har inte valt att räkna med UEFA spelet som extraordinära intäkter samt kostnader. Med tanke på klubbens ligaplaceringar under 2000 talet anser jag att man bör ha klassat nettot från UEFA spel som extraordinärt nu när klubben väljer det sättet att redovisa på.
Nu är ju allt egentligen en omallokering av siffror men syftet med det sätt klubben valt att ställa upp resultaträkngen på kan ju ifrågasättas och mitt intryck är att klubben försöker ge en bättre bild av driften än vad den i själva verket är.
Jag ska dock säga att jag gillar att man väljer att redovisa transfernetto.
Vad gäller Helsingborgs finansiella styrka så ser det inte alltför upplyftande ut.
Kassan har minskat från 15.3 msek till 4.4 msek årskskiftet 2007/08 och nettot omsättningstillgångar vs kortfristiska skulder har gått från +3.9 msek till -15 msek! Jag kan känna doften av likviditetsproblem...
Hur hade klubben tänkt finansiera Oremo tidigare i vintras? Den värvningen hade inte gått att genoföra utan en större spelarförsäljning...