AIK Fotboll AB presenterade idag rapport för tredje kvartalet. En stor snackis är alltid det så kallade driftresultatet som är negativt. Driftresultatet är alltså intäkter exklusive spelarförsäljningar minus kostnader exklusive avskrivningar för spelarkontrakt. Under de tre första kvartalen är AIK:s driftresultat minus 7 miljoner kronor vilket borde innebära att det, när året väl är summerat hamnar på ett underskott om ca 10-13 miljoner kronor.
Väldigt många stör sig på det faktumet och anser att driftresultatet måste vara positivt. Frågan är, måste det verkligen?
Bortsett från redovisningsproblematiken som finns beskriven i denna blogg finns det enligt mig två sätt att se på saken. För det första, vill man tjäna pengar på spelarförsäljningar så behöver man anpassa sin organisation till det. Förutom en bra scouting så behöver man managera kontrakten med spelarna. Det krävs längre löptid på kontrakten. Längre kontrakt medför en premie som klubben får betala till spelaren. Enligt en studie med empiri från tyska Bundesliga ligger denna premie på 24% högre lönekostnad för varje extra kontraktsår*. Så om man nu som klubb vill ha en strategi att tjäna pengar på spelarförsäljningar så måste man självklart också budgetera med de extra kostnader denna verksamhet medför och då också budgetera med vinster från spelarförsäljningar, förstås.
För det andra, under rådande intäktsnivåer är en mindre budget för spelartruppen i stort sätt det enda sättet som gör skillnad för AIK att minska driftunderskottet. Men det är långt ifrån säkert att det skulle hjälpa. I min preliminära mätning över hur effektiva de allsvenska klubbarna är i relation till deras personalkostnader så framgår det att AIK är mer effektiva än genomsnittet under 2014. En mindre budget för spelartruppen skulle därmed troligen innebära sämre sportsliga resultat vilket i förlängningen leder till lägre intäkter. Alternativt att man på kort sikt kan maximera prestationen men att efter det drabbas av väldigt många bosmanfall.
Det betyder att givet alla de andra allsvenska klubbarnas genomförande av sina respektive strategier så är jämvikten för AIK att man idag behöver bära ett driftunderskott. Det medför att man måste vara duktig på att också tjäna pengar på spelarförsäljningar.
Ett bra exempel på den typen av jämvikt är Elfsborg som var först ute med en ny arena i allsvenskan och tack vare kunde öka sina intäkter till en förhållandevis låg kostnad. Det gav klubben goda möjligheter att leverera bra driftresultat. Men i takt med att konkurrenterna fick nya arenor så pressades Elfsborgs jämviktsläge åt för klubben fel håll.
AIK:s jämviktsläge kan naturligtvis förändras:
- Genom att man klarar av att öka de löpande intäkterna mer än vad konkurrenterna gör (eller rättare sagt täckningsbidraget från intäkterna).
- Genom att konkurrenterna blir sämre på att förvalta sina pengar.
- Genom att redan effektiva AIK blir ännu mer effektiva i sin sportsliga organisation.
Det kommer dock inte att bli lättare för AIK att hitta en mer gynnsam jämvikt framgent. Snarare tvärtom. Jakten på Malmö FF:s som står mycket starkare tack vare sin enorma förmögenhet från Champions League samt den ökade konkurrensen på grund av att Hammarby klivit in på marknaden (utvecklat i denna blogg) borde rimligen stressa jämviktsläget åt fel håll för AIK.
Därmed är det kanske så att AIK blir tvungna att bli ännu mer duktiga på att göra bra spelaraffärer för att kunna redovisa svarta siffror på nedersta raden. En minskad sportslig ambition lär knappast vara ett alternativ.
Contracts as Rent-Seeking Devices: Evidence from German Soccer
Eberhard Feess, Michael Gerfin and Gerd Muehlheusser, 2010
Universitaet Bern, Departement Volkswirtschaft
"the main variable that gives long term assurance of sports successes is the total turnover of the club"
Visar inlägg med etikett AIK. Visa alla inlägg
onsdag 5 november 2014
onsdag 19 februari 2014
Cykliska och extraordinära AIK Fotboll - Rörelsekapitalet styr verksamheten
Extraordinära AIK. Beskriver klubbens verksamhet de senaste åren mycket väl. Klubben redovisade igår förlust för femte gången de senaste sex åren. I bokslutskommunikén låter det precis som tidigare år.
2011 - Engångskostnader på 20 miljoner kronor*.
2012 - 6.7 miljoner kronor netto i icke planerade aktiviteter**.
2013 - 7 miljoner kronor kostnader av engångskaraktär vilka bedöms inte upprepas 2014***.
Även om 2013 års extraordinära aktiviteter inte kommer att upprepa sig så slutar inte de extraordinära kostnaderna dyka upp för det. AIK är en storklubb. Det kommer alltid att hända saker, juridiska processer med mera, vilket kommer att kosta pengar.
Men det stannar inte här. Vi kommer ihåg hur klubbens ledning under 2012 års rekryteringsfest kommunicerade att de under året kraftigt ökade personalkostnaderna skulle komma att matchas med intäkter vilka skulle bokföras efter 2012. Det skulle betyda starkare resultat kommande år. Resultatet blev svagare.
Figuren ovanför visar AIK Fotboll AB:s resultaträkning sedan 2006. En djupare analys av 2013 års resultat kan ni läsa i min text som jag skrev efter det tredje kvartalets resultat. Detta kan ni läsa om under denna länk.
I detta blogginlägg tänkte jag fokusera på en trend som jag skulle vilja kalla ”rörelsekapitalcykelhypotesen”. Den säger oss att det är rörelsekapitalet som i grund och botten utgör AIK Fotbolls ekonomistyrning. Rörelsekapital är skillnaden mellan omsättningstillgångar och kortfristiga skulder och är det kapital som klubben använder i den dagliga verksamheten. Figuren nedanför visar AIK Fotbolls rörelsekapital per 31:december åren 2006-2013.
Det kan skönjas ett mönster. Så fort klubben har arbetat upp ett större rörelsekapital, så har det spenderats på i första hand spelarkontrakt med syfte att förbättra de sportsliga resultaten. Rörelsekapitalet kan växa på olika sätt:
- Positivt resultat från rörelsen som överstiger Capex (nyinvesteringar, tex köp av spelarkontrakt)
- Positivt resultat från avyttring av tillgångar (t.ex spelarkontrakt)
- Finansiering (nyemission – eget kapital, eller lån – skulder)
AIK fyllde på sitt rörelsekapital 2006 genom en nyemission. 2007 gjorde man en större vinst på avyttring av Wilton F:s kontrakt. Dessa pengar spenderades friskt under de kommande åren vilket i förlängningen ledde till ett SM guld 2009. 2010 blev dock ett sportsligt miserabelt år där baksmällan efter guldet var stor. Publiken svek och intäkterna minskade markant. AIK hamnade i finansiella trångmål men lyckades resa nya pengar genom ännu en nyemission. Man fyllde på ytterligare med rörelsekapital tack vare de 34 miljoner som försäljningarna av Bangura genererade under 2011. Under 2012 investerade AIK fotboll mycket stora summor i spelarkontrakt och under 2013 har rörelsekapitalet återigen börjat minska.
Att AIK Fotboll har gått back 5 år av sex har sin enkla förklaring av att klubben har finansierat sin verksamhet på andra sätt än genom resultaträkningen. Man har inte behövt driva verksamheten med vinst. Tillgången på pengar styr verksamheten. De finansiella målen ser ut att vara av sekundär betydelse.
Frågan är: Är AIK på väg mot nya kapitaltillskott framåt 2016,2017? Det som talar emot det är att flera av klubbens konkurrenter har investerat mycket hårt utan att lyckas nå avkastning. Till exempel har både Helsingborg och Elfsborg väldigt ont om pengar idag och kan inte spänna musklerna på kort sikt. Det ökar AIK:s möjligheter att nå sina sportsliga mål och till viss del kapitalisera framgångarna.
--------------------------
* Osynliga Handen - AIK Fotboll AB – bokslut 2011
** Osynliga Handen - AIK Fotboll bokslut del 3 - Resultaträkningen
*** AIK Fotboll AB: Bokslutskommuniké 2013
2011 - Engångskostnader på 20 miljoner kronor*.
2012 - 6.7 miljoner kronor netto i icke planerade aktiviteter**.
2013 - 7 miljoner kronor kostnader av engångskaraktär vilka bedöms inte upprepas 2014***.
Även om 2013 års extraordinära aktiviteter inte kommer att upprepa sig så slutar inte de extraordinära kostnaderna dyka upp för det. AIK är en storklubb. Det kommer alltid att hända saker, juridiska processer med mera, vilket kommer att kosta pengar.
Men det stannar inte här. Vi kommer ihåg hur klubbens ledning under 2012 års rekryteringsfest kommunicerade att de under året kraftigt ökade personalkostnaderna skulle komma att matchas med intäkter vilka skulle bokföras efter 2012. Det skulle betyda starkare resultat kommande år. Resultatet blev svagare.
![]() |
| AIK Fotboll AB - Resultaträkning |
I detta blogginlägg tänkte jag fokusera på en trend som jag skulle vilja kalla ”rörelsekapitalcykelhypotesen”. Den säger oss att det är rörelsekapitalet som i grund och botten utgör AIK Fotbolls ekonomistyrning. Rörelsekapital är skillnaden mellan omsättningstillgångar och kortfristiga skulder och är det kapital som klubben använder i den dagliga verksamheten. Figuren nedanför visar AIK Fotbolls rörelsekapital per 31:december åren 2006-2013.
![]() |
| Rörelsekapital: omsättningstillgångar (inkl kassa) minus kortfristiga skulder) |
- Positivt resultat från rörelsen som överstiger Capex (nyinvesteringar, tex köp av spelarkontrakt)
- Positivt resultat från avyttring av tillgångar (t.ex spelarkontrakt)
- Finansiering (nyemission – eget kapital, eller lån – skulder)
AIK fyllde på sitt rörelsekapital 2006 genom en nyemission. 2007 gjorde man en större vinst på avyttring av Wilton F:s kontrakt. Dessa pengar spenderades friskt under de kommande åren vilket i förlängningen ledde till ett SM guld 2009. 2010 blev dock ett sportsligt miserabelt år där baksmällan efter guldet var stor. Publiken svek och intäkterna minskade markant. AIK hamnade i finansiella trångmål men lyckades resa nya pengar genom ännu en nyemission. Man fyllde på ytterligare med rörelsekapital tack vare de 34 miljoner som försäljningarna av Bangura genererade under 2011. Under 2012 investerade AIK fotboll mycket stora summor i spelarkontrakt och under 2013 har rörelsekapitalet återigen börjat minska.
Att AIK Fotboll har gått back 5 år av sex har sin enkla förklaring av att klubben har finansierat sin verksamhet på andra sätt än genom resultaträkningen. Man har inte behövt driva verksamheten med vinst. Tillgången på pengar styr verksamheten. De finansiella målen ser ut att vara av sekundär betydelse.
![]() |
| AIK Fotboll AB - finansiella mål |
--------------------------
* Osynliga Handen - AIK Fotboll AB – bokslut 2011
** Osynliga Handen - AIK Fotboll bokslut del 3 - Resultaträkningen
*** AIK Fotboll AB: Bokslutskommuniké 2013
söndag 10 november 2013
AIK Q3 - Arenapengarna
AIK Fotboll AB har i veckas offentliggjort sitt finansiella resultat för årets tre första kvartal. Kanske är det möjligt att hitta mönster om hur bytet av hemmaarena påverkar klubbens finanser.
Det fanns en del frågeställningar som på förhand var intressanta.
- En ny arena ger bättre möjligheter till paketering av nya produkter. T.ex. så kallad matchdag-hospitality.
- En ny arena ger bättre möjligheter till att kunna ta mer betalt för "bra" platser på arenan.
- En ny arena ger bättre möjligheter till försäljning av sponsorpaket bland annat tack vare bättre möjligheter för sponsorerna att representera under matchdagen.
- Avtalet med arenaägaren sades ge klubben pengar till rekrytering av spelare redan under 2012. Hur har dessa pengar bokförts?
Om vi tittar på intäkterna från matchdag samt sponsor & marknad så kan vi se att framför allt matchdag-intäkterna har ökat rejält. Mer än 50%. Detta har i första hand berott på att betydligt fler har sett AIK Fotboll spela live. Snittpriset per åskådare har däremot gått upp marginellt jämfört med 2012.
Vad gäller Sponsring och reklam så har intäkterna ökat med ca 4 miljoner kronor jämfört med de tre första kvartalen under 2012. Det indikerar att AIK bör nå någonstans strax över 30 miljoner kronor för helåret från denna intäktskategori. Det är fortfarande en bra bit efter Malmö FF (63mkr) och Elfsborg (39mkr).
Bland nya produkter för året är "matchday-hospitality", eventloger och "meet and greet" där man kan träffa spelarna. Enligt halvårsrapporten hade AIK sålt ca 500 säsongspremiumstolar och ca 700 matchday-hospitality paket.
AIK har med andra ord ännu inte lyckats särskilt väl med nyförsäljningen och det finns ganska mycket outnyttjad kapacitet.
En överblick över säsongens publiksiffror visar att det i första var ett fåtal matcher som drev upp snittet. Ser man till resten av serielunken så har trenden inte haft en positiv utveckling under året. Detta trots att laget länge var med i guldstriden. Utmaningen vad gäller matchdagen för kommande säsonger blir att lyckas behålla publiken och få fler att köpa mer exklusiva paket.
I början av 2012 värvade AIK Fotboll Celso Borges. Det som uppmärksammades mest i samband med denna rekrytering var att den gjordes tack vare pengar från den nya arenan. Senare under säsongen värvades Daniel Majstorović. Också det med hjälp av samma arenaavtal. Uppskattningsvis kostade dessa två förvärv ungefär 13 miljoner kronor i form av sign-on bonusar. Detta bokfördes som en personalkostnad på resultaträkningen.
Dessa kostnader finansierades genom förskottsbetalning på framtida intäkter.
I balansräkningen hamnade posten på skuldsidan. Räntekostnaden motsvarar Stibor vilket är den referensränta som banker lånar ut svenska kronor till varandra.
Enligt kassaflödesanalysen i kvartalsrapporten har AIK Fotboll AB under 2013 amorterat 2.86mkr på sina räntebärande skulder. För den del som hör ihop med förra årets förskottsbetalning borde det betyda att klubben under 2013 har bokfört en intäkt på resultaträkningen men det finns inget kassaflöde för intäkten i år. Skulderna minskar dock med den bokförda intäktens storlek. Är den årliga intäkten möjligen 13mkr/10år?
Om man tittar på resultaträkningen i sin helhet så går det att konstatera: AIK letar fortfarande efter balans i resultaträkningen. Bruttoresultatet (gross profit) har blivit större. Trots att man möter intäkter från spel i Europa League under 2012. Klubbens möjligheter att kunna ha högre personalkostnader är med andra ord större än tidigare år. Möjlighet att ha höga personalkostnader i relation till andra konkurrenter är viktigt för att kunna leverera goda sportsliga resultat över tid. Vilket i sig är viktigt för att kunna behålla och öka sina intäkter.
AIK Fotbolls finansiella hälsa är god. 22 mkr i eget kapital och 15 mkr i rörelsekapital (omsättningstillgångar minus kortfristiga skulder). Det ger klubben handlingsutrymme. Det är bra. Men vi vet också av erfarenhet att det i det jämna allsvenska konkurrenslandskapet inte ges särskilt mycket utrymme till misstag.
Det fanns en del frågeställningar som på förhand var intressanta.
- En ny arena ger bättre möjligheter till paketering av nya produkter. T.ex. så kallad matchdag-hospitality.
- En ny arena ger bättre möjligheter till att kunna ta mer betalt för "bra" platser på arenan.
- En ny arena ger bättre möjligheter till försäljning av sponsorpaket bland annat tack vare bättre möjligheter för sponsorerna att representera under matchdagen.
- Avtalet med arenaägaren sades ge klubben pengar till rekrytering av spelare redan under 2012. Hur har dessa pengar bokförts?
Om vi tittar på intäkterna från matchdag samt sponsor & marknad så kan vi se att framför allt matchdag-intäkterna har ökat rejält. Mer än 50%. Detta har i första hand berott på att betydligt fler har sett AIK Fotboll spela live. Snittpriset per åskådare har däremot gått upp marginellt jämfört med 2012.
Vad gäller Sponsring och reklam så har intäkterna ökat med ca 4 miljoner kronor jämfört med de tre första kvartalen under 2012. Det indikerar att AIK bör nå någonstans strax över 30 miljoner kronor för helåret från denna intäktskategori. Det är fortfarande en bra bit efter Malmö FF (63mkr) och Elfsborg (39mkr).
Bland nya produkter för året är "matchday-hospitality", eventloger och "meet and greet" där man kan träffa spelarna. Enligt halvårsrapporten hade AIK sålt ca 500 säsongspremiumstolar och ca 700 matchday-hospitality paket.
AIK har med andra ord ännu inte lyckats särskilt väl med nyförsäljningen och det finns ganska mycket outnyttjad kapacitet.
En överblick över säsongens publiksiffror visar att det i första var ett fåtal matcher som drev upp snittet. Ser man till resten av serielunken så har trenden inte haft en positiv utveckling under året. Detta trots att laget länge var med i guldstriden. Utmaningen vad gäller matchdagen för kommande säsonger blir att lyckas behålla publiken och få fler att köpa mer exklusiva paket.
I början av 2012 värvade AIK Fotboll Celso Borges. Det som uppmärksammades mest i samband med denna rekrytering var att den gjordes tack vare pengar från den nya arenan. Senare under säsongen värvades Daniel Majstorović. Också det med hjälp av samma arenaavtal. Uppskattningsvis kostade dessa två förvärv ungefär 13 miljoner kronor i form av sign-on bonusar. Detta bokfördes som en personalkostnad på resultaträkningen.
Dessa kostnader finansierades genom förskottsbetalning på framtida intäkter.
I balansräkningen hamnade posten på skuldsidan. Räntekostnaden motsvarar Stibor vilket är den referensränta som banker lånar ut svenska kronor till varandra.
Enligt kassaflödesanalysen i kvartalsrapporten har AIK Fotboll AB under 2013 amorterat 2.86mkr på sina räntebärande skulder. För den del som hör ihop med förra årets förskottsbetalning borde det betyda att klubben under 2013 har bokfört en intäkt på resultaträkningen men det finns inget kassaflöde för intäkten i år. Skulderna minskar dock med den bokförda intäktens storlek. Är den årliga intäkten möjligen 13mkr/10år?
Om man tittar på resultaträkningen i sin helhet så går det att konstatera: AIK letar fortfarande efter balans i resultaträkningen. Bruttoresultatet (gross profit) har blivit större. Trots att man möter intäkter från spel i Europa League under 2012. Klubbens möjligheter att kunna ha högre personalkostnader är med andra ord större än tidigare år. Möjlighet att ha höga personalkostnader i relation till andra konkurrenter är viktigt för att kunna leverera goda sportsliga resultat över tid. Vilket i sig är viktigt för att kunna behålla och öka sina intäkter.
AIK Fotbolls finansiella hälsa är god. 22 mkr i eget kapital och 15 mkr i rörelsekapital (omsättningstillgångar minus kortfristiga skulder). Det ger klubben handlingsutrymme. Det är bra. Men vi vet också av erfarenhet att det i det jämna allsvenska konkurrenslandskapet inte ges särskilt mycket utrymme till misstag.
lördag 23 februari 2013
AIK Fotboll bokslut del 4 - Finansiell hälsa
I det tredje blogginlägget om AIK:s bokslut tittade jag på resultaträkningen. Men hur har klubben finansierat sig under året?
I följande vattenfallsdiagram kan vi se kassaflödena (röd negativt, blå positivt) från olika aktiviteter. Klubben gick in i året med en god likviditet med 21.7 miljoner kronor i kassan. Ett negativt rörelseresultat (Ebitda) där och mer eller mindre oförändrad förändring i rörelsekapitalet uppvägdes av de knappa 2 miljoner i försäljng av spelarkontrakt.
Klubben har under året köpt spelarkontrakt för 7.9 miljoner kronor samt gjort andra investeringar. Bland annat köptes 50 procent av träningsanläggningen tillbaka i november månad. Under 2012 har klubben finansierat sig genom cirka 14 miljoner i långfristiga lån vilket i slutet på året resulterade i att kassan hade ökat till 24 miljoner kronor.
Följande tabell visar status på de långfristiga finansiella lånen.
Vi kan se att AIK lånade 13 miljoner till en räntekostnad som motsvarar Stibor vilket är den referensränta som banker lånar ut svenska kronor till varandra. Storleken på Stibor varierar beroende på löptid och nivåerna ligger idag på mellan 1% (over night) och 1.6% (ett år). Ingen rationellt funtad människa lånar ut pengar till en fotbollsklubb med dessa villkor. Kanske är det förskott på framtida intäkter från arenabolaget?
Ytterligare 1.9 miljoner lånades i vad man kallar vinstandelslån där räntekostnaden bestäms av framtida transferintäkter. 1 miljon på har amorterats på ett gammalt lån med en mer marknadsmässig ränta.
Figur nedanför visar AIK:s finansiella hälsa. Vi kan se att balanslikviditeten har förbättrats under året. Klubbens kortsiktiga betalningsförmåga är fortsatt mycket god. Detta har dock till stor del nåtts genom att bolagets skuldsättningsgrad har ökat. Soliditeten är dock förhållandevis stark.
När AIK flyttar in i nya matchdagsfaciliteter så gör man det med en mycker god finansiell hälsa. Men det hade man efter 2007 också. Dagens status har i första hand uppnåtts tack vare en fulltecknad nyemission under 2011 som inbringade närmare 20 miljoner i eget kapital samt tack vare två lyckoträffar som hette Bangura och som tillsammans genererade 35 miljoner i vinst på transfermarknaden. Det är lite upp till bevis för ledningen.
Under 2012 har AIK investerat mycket pengar i spelartruppen. Men andra konkurrenter har också investerat väl. Under 2013 ska denna trupp prestera. Om den inte gör det så kommer AIK att få investera mer pengar.
I följande vattenfallsdiagram kan vi se kassaflödena (röd negativt, blå positivt) från olika aktiviteter. Klubben gick in i året med en god likviditet med 21.7 miljoner kronor i kassan. Ett negativt rörelseresultat (Ebitda) där och mer eller mindre oförändrad förändring i rörelsekapitalet uppvägdes av de knappa 2 miljoner i försäljng av spelarkontrakt.
Klubben har under året köpt spelarkontrakt för 7.9 miljoner kronor samt gjort andra investeringar. Bland annat köptes 50 procent av träningsanläggningen tillbaka i november månad. Under 2012 har klubben finansierat sig genom cirka 14 miljoner i långfristiga lån vilket i slutet på året resulterade i att kassan hade ökat till 24 miljoner kronor.
Följande tabell visar status på de långfristiga finansiella lånen.
Vi kan se att AIK lånade 13 miljoner till en räntekostnad som motsvarar Stibor vilket är den referensränta som banker lånar ut svenska kronor till varandra. Storleken på Stibor varierar beroende på löptid och nivåerna ligger idag på mellan 1% (over night) och 1.6% (ett år). Ingen rationellt funtad människa lånar ut pengar till en fotbollsklubb med dessa villkor. Kanske är det förskott på framtida intäkter från arenabolaget?
Ytterligare 1.9 miljoner lånades i vad man kallar vinstandelslån där räntekostnaden bestäms av framtida transferintäkter. 1 miljon på har amorterats på ett gammalt lån med en mer marknadsmässig ränta.
Figur nedanför visar AIK:s finansiella hälsa. Vi kan se att balanslikviditeten har förbättrats under året. Klubbens kortsiktiga betalningsförmåga är fortsatt mycket god. Detta har dock till stor del nåtts genom att bolagets skuldsättningsgrad har ökat. Soliditeten är dock förhållandevis stark.
När AIK flyttar in i nya matchdagsfaciliteter så gör man det med en mycker god finansiell hälsa. Men det hade man efter 2007 också. Dagens status har i första hand uppnåtts tack vare en fulltecknad nyemission under 2011 som inbringade närmare 20 miljoner i eget kapital samt tack vare två lyckoträffar som hette Bangura och som tillsammans genererade 35 miljoner i vinst på transfermarknaden. Det är lite upp till bevis för ledningen.
Under 2012 har AIK investerat mycket pengar i spelartruppen. Men andra konkurrenter har också investerat väl. Under 2013 ska denna trupp prestera. Om den inte gör det så kommer AIK att få investera mer pengar.
AIK Fotboll bokslut del 3 - Resultaträkningen
I de två första delarna tittade jag närmare på AIK:s investeringar i nya spelare samt på bidtaget från deltagandet i Uefa Europa Legaue. I detta blogginlägg blir det mer fokus på de finansiella nyckeltalen.
Resultaträkningen visar att klubben har redovisat de högsta intäkterna i bolagets historia. 130 miljoner är 50 miljoner mer än vad man omsatte under 2011. Utöver de 37 miljonerna från Uefa spelet så ökade klubbens matchdagsintäkter från 32 miljoner kronor till 36.5 miljoner och Sponsorintäkterna ökade från 24.2 miljoner till 28.2 miljoner. Båda dessa siffror kommer troligtvis förändras rejält de kommande åren eftersom AIK byter kostym till en modern fotbollsarena med mycket större möjligheter att paketera matchdagsupplevelsen samt företagspaketen.
Vi kan också se att personalkostnaderna ökade med närmare 17 miljoner kronor vilken till stor del beror på de investeringar i nya spelakontrakt som man har gjort under 2012. Som tidigare noterats.
Bland de övriga kostnaderna som har ökat signifikant jämfört med tidigare år sticker kostnaden för polisbevakning på 5.8 miljoner kronor ut. Klubben driver ett mål där man menar att särbehandlingen mot Idrotts AB strider mot EU rätten. Skulle även de vinstdrivande klubbar (vilken fotbollsklubb driver sin verksamhet med syfte att förlora?) som driver sin verksamhet i föreningsform tvingas börja betala för polisen så skulle det betyda att kostnadstrycket på spelartruppen skulle minska. Anledningen till det är att det skulle ske en överföring av förmögenhet från de allsvenska spelarna till staten. Detta skulle ha en neutraliserande effekt för klubbens framtida resultaträkningar.
På den nedersta raden kan vi se närmare 5 miljoner i förlust före skatt. På de senaste 5 åren har AIK redovisat röda siffror fyra gånger. Klubben har haft och har fortfarande svårt att tjäna pengar på sin verksamhet. Varje år har förlusterna förklarats genom "extraordinära kostnader" av olika slag. Men hur länge kan kostnader anses vara extraordinära om de nu hela tiden dyker upp i verksamheten? Även om det handlar om olika saker från år till år. Kanske ska man börja acceptera att den historiska kostnadsmassan helt enkelt har varit det som har krävts för att bibehålla den sportsliga ambitionsnivån. Givet klubbens interna effektivitet. Även om klubbens intäkter kommer att öka tack vare flytten in på den nya arenan så säger erfarenheten att kostnaderna kommer också göra det. På ett eller på annat sätt.
Resultaträkningen visar att klubben har redovisat de högsta intäkterna i bolagets historia. 130 miljoner är 50 miljoner mer än vad man omsatte under 2011. Utöver de 37 miljonerna från Uefa spelet så ökade klubbens matchdagsintäkter från 32 miljoner kronor till 36.5 miljoner och Sponsorintäkterna ökade från 24.2 miljoner till 28.2 miljoner. Båda dessa siffror kommer troligtvis förändras rejält de kommande åren eftersom AIK byter kostym till en modern fotbollsarena med mycket större möjligheter att paketera matchdagsupplevelsen samt företagspaketen.
Bland de övriga kostnaderna som har ökat signifikant jämfört med tidigare år sticker kostnaden för polisbevakning på 5.8 miljoner kronor ut. Klubben driver ett mål där man menar att särbehandlingen mot Idrotts AB strider mot EU rätten. Skulle även de vinstdrivande klubbar (vilken fotbollsklubb driver sin verksamhet med syfte att förlora?) som driver sin verksamhet i föreningsform tvingas börja betala för polisen så skulle det betyda att kostnadstrycket på spelartruppen skulle minska. Anledningen till det är att det skulle ske en överföring av förmögenhet från de allsvenska spelarna till staten. Detta skulle ha en neutraliserande effekt för klubbens framtida resultaträkningar.
På den nedersta raden kan vi se närmare 5 miljoner i förlust före skatt. På de senaste 5 åren har AIK redovisat röda siffror fyra gånger. Klubben har haft och har fortfarande svårt att tjäna pengar på sin verksamhet. Varje år har förlusterna förklarats genom "extraordinära kostnader" av olika slag. Men hur länge kan kostnader anses vara extraordinära om de nu hela tiden dyker upp i verksamheten? Även om det handlar om olika saker från år till år. Kanske ska man börja acceptera att den historiska kostnadsmassan helt enkelt har varit det som har krävts för att bibehålla den sportsliga ambitionsnivån. Givet klubbens interna effektivitet. Även om klubbens intäkter kommer att öka tack vare flytten in på den nya arenan så säger erfarenheten att kostnaderna kommer också göra det. På ett eller på annat sätt.
AIK Fotboll bokslut del 2 - Internationella Cuper
Under 2012 lyckades AIK kvalificiera sig till gruppspelet i Europa League. Efter att Uefa har bytt format från den gamla Uefa Cupen så har man också ändrat formatet på ersättningen till klubbarna. Uefa säljer sändningsrättigheter och andra kommersiella rättigheter till turneringen centralt. Detta inbringar totalt €150 miljoner som de 48 deltagane klubbarna får dela på.
Till skillnad från Malmö FF:s deltagande i europacupspelet så fick inte AIK lika mycket premier från Uefas centrala medel. Det beror på att MFF fick €2 miljoner för att ha kvalificerat sig till play-off omgången där vinnaren når gruppspelet i Champions League och förloraren får spela Europa League. AIK nådde Europa League via denna turnerings kvalspel.
AIK vann €1.3 miljoner för att ha kvalificerat sig till Europa League. Utöver det fick man €200 000 för sin seger i gruppspelet samt €100 000 för att ha spelat oavgjort i en match. Däröver fick man uppskattningsvis cirka €250 000 från den så kallade marknadspoolen vilken bestäms på hur mycket pengar sändningsrättigheterna genererar i klubbens hemmanation.
Lite drygt 90 000 åskådare såg AIK:s sex matcher i kval och gruppspelet. Utöver det betalade Uefa ut mindre solidaritetsersättning i respektive kvalomgång. Detta generade cirka 20 miljoner kronor tillsammans i intäkter från matchdagen samt av AIK sålda sponsorpaket. Samtidigt kostade klubbens deltagande i turneringen 20 miljoner kronor. I alla fall om man ska tro klubbens nedbrytning av extraordinära händelser under året. Här ingår kostnader för arenahyra, matcharrangemang, ersättning till spelare etc. Allt som allt menar AIK att man tjänade 17 miljoner netto på sitt Europaspel. Det är trots allt en betydande summa pengar för en svensk klubb som i vanliga fall omsätter mindre än 100 miljoner kronor om året.
Tack vare deltagandet har AIK Fotboll AB:s rörelseresultat förstärkts med 16.2 miljoner kronor vilket möjliggjorde finansieringen av de investeringar som klubben genomförde under 2012. Men jag undrar om inte klubbledningen har saltat kostnadsmassan lite. En okulärbesiktning av Malmö FF:s årsredovisning säger att kostnadsminskningarna har varit betydligt mindre än 20 miljoner kronor jämfört med 2011 då MFF hade en inte helt olik resa i de internationella cuperna. En jämförelse kan göras även med Elfsborg som har spelat i kvalen till Uefa:s cuper varje år sedan 2006. I sin redovisning har man uppgett sammanlagt 18 miljoner kronor i kostnader. För samtliga sex år tillsammans.
Varför skulle man vilja salta kostnaderna? Ett motiv är att klubbledningen framstår i lite bättre dager om man kan peka på bättre resultat från den ordinarie verksamheten, tack vare att man överför en del kostnader till det extraordinära.
Till skillnad från Malmö FF:s deltagande i europacupspelet så fick inte AIK lika mycket premier från Uefas centrala medel. Det beror på att MFF fick €2 miljoner för att ha kvalificerat sig till play-off omgången där vinnaren når gruppspelet i Champions League och förloraren får spela Europa League. AIK nådde Europa League via denna turnerings kvalspel.
AIK vann €1.3 miljoner för att ha kvalificerat sig till Europa League. Utöver det fick man €200 000 för sin seger i gruppspelet samt €100 000 för att ha spelat oavgjort i en match. Däröver fick man uppskattningsvis cirka €250 000 från den så kallade marknadspoolen vilken bestäms på hur mycket pengar sändningsrättigheterna genererar i klubbens hemmanation.
Lite drygt 90 000 åskådare såg AIK:s sex matcher i kval och gruppspelet. Utöver det betalade Uefa ut mindre solidaritetsersättning i respektive kvalomgång. Detta generade cirka 20 miljoner kronor tillsammans i intäkter från matchdagen samt av AIK sålda sponsorpaket. Samtidigt kostade klubbens deltagande i turneringen 20 miljoner kronor. I alla fall om man ska tro klubbens nedbrytning av extraordinära händelser under året. Här ingår kostnader för arenahyra, matcharrangemang, ersättning till spelare etc. Allt som allt menar AIK att man tjänade 17 miljoner netto på sitt Europaspel. Det är trots allt en betydande summa pengar för en svensk klubb som i vanliga fall omsätter mindre än 100 miljoner kronor om året.
Tack vare deltagandet har AIK Fotboll AB:s rörelseresultat förstärkts med 16.2 miljoner kronor vilket möjliggjorde finansieringen av de investeringar som klubben genomförde under 2012. Men jag undrar om inte klubbledningen har saltat kostnadsmassan lite. En okulärbesiktning av Malmö FF:s årsredovisning säger att kostnadsminskningarna har varit betydligt mindre än 20 miljoner kronor jämfört med 2011 då MFF hade en inte helt olik resa i de internationella cuperna. En jämförelse kan göras även med Elfsborg som har spelat i kvalen till Uefa:s cuper varje år sedan 2006. I sin redovisning har man uppgett sammanlagt 18 miljoner kronor i kostnader. För samtliga sex år tillsammans.
Varför skulle man vilja salta kostnaderna? Ett motiv är att klubbledningen framstår i lite bättre dager om man kan peka på bättre resultat från den ordinarie verksamheten, tack vare att man överför en del kostnader till det extraordinära.
torsdag 21 februari 2013
AIK Fotboll bokslut del 1 - investeringar
Under de senaste åren har vi kunnat notera hur pass kraftigt utbudet av talang har ökat för de svenska klubbarna. Väldigt många klubbar ute i Europa har krympt sina trupper på grund av ekonomiska orsaker och spelarna blir tvungna att söka nya arbetsgivare.
Detta har dock inte medfört att de svenska klubbarna har blivit mer lönsamma mätt i pengar. AIK Fotboll AB redovisade återigen röda siffror. Det är fjärde gången på de senaste fem åren som klubben går med förlust. Förklaringen är mycket enkel. Bara för att det finns fler spelare på marknaden så betyder det inte att det blir billigare för svenska klubbar att bedriva sin verksamhet. Det ökade utbudet är tillgängligt för alla samtliga klubbar. Även om spelarkvaliteten ökar i allsvenskan så förändras inte förhållandet mellan lagen nämnvärt mycket. Alla klubbar vill fortfarande vinna lika mycket. Och alla klubbar använder alla sina resurser för att försöka göra det.
I AIK Fotboll AB bokslut för 2012 kan vi se att klubben har investerat förhållandevis stora summor pengar med syfte att bli konkurrenskraftiga på planen. AIK har investerat närmare 23 miljoner på nya spelare under årets lopp. Man bokfört 7.9 miljoner kronor som immateriella tillgångar på sin balansräkning. Dessa tillgångar skrivs av över kontraktstiden. 6.9 miljoner av dessa aktiverades under det tredje kvartalet 2012.
Utöver de 7.9 miljonerna har klubben betalat cirka 15 miljoner i sign-on bonusar. Närmare 8 miljoner bokfördes under det första kvartalet (Celso Borges). Närmare 5 miljoner kronor betalades ut under kvartal 2 (men bokfördes under Q3). Tabellen nedan visar vilka spelare som AIK Fotboll enligt sin årsredovisning har rekryterat under 2012.
Diagrammet nedanför visar AIK Fotboll AB:s försäljning och förvärv av spelarkontrakt. Den gula linjen är netto kapitalinvesteringen. Vi kan se att AIK Fotboll AB under 2007 till 2012 har sålt spelarkontrakt för 82 miljoner och köpt för 51 miljoner. Exklusive sign-on bonusar. Detta kan jämföras med Elfsborg som under 2007 till 2011 har sålt spelarkontrakt för 100 miljoner och köpt för 70 miljoner. Också det exklusive sign-on bonusar.
Ett annat framgångsrikt lag på senare år är BK Häcken. De har sålt spelarkontrakt för 40 miljoner och köpt för knappt 11 miljoner mellan 2007 och 2011. Kanske borde de andra klubbarna investera i att förvärva Häckens sportsliga kompetens. Eller så är det så enkelt att marginalkostnaden för att behålla en topplacering i allsvenskan ökar exponentiellt. Svaret på den frågan borde kunna uppdagas i takt med Häckens prestationer under det kommande året.
Detta har dock inte medfört att de svenska klubbarna har blivit mer lönsamma mätt i pengar. AIK Fotboll AB redovisade återigen röda siffror. Det är fjärde gången på de senaste fem åren som klubben går med förlust. Förklaringen är mycket enkel. Bara för att det finns fler spelare på marknaden så betyder det inte att det blir billigare för svenska klubbar att bedriva sin verksamhet. Det ökade utbudet är tillgängligt för alla samtliga klubbar. Även om spelarkvaliteten ökar i allsvenskan så förändras inte förhållandet mellan lagen nämnvärt mycket. Alla klubbar vill fortfarande vinna lika mycket. Och alla klubbar använder alla sina resurser för att försöka göra det.
I AIK Fotboll AB bokslut för 2012 kan vi se att klubben har investerat förhållandevis stora summor pengar med syfte att bli konkurrenskraftiga på planen. AIK har investerat närmare 23 miljoner på nya spelare under årets lopp. Man bokfört 7.9 miljoner kronor som immateriella tillgångar på sin balansräkning. Dessa tillgångar skrivs av över kontraktstiden. 6.9 miljoner av dessa aktiverades under det tredje kvartalet 2012.
Utöver de 7.9 miljonerna har klubben betalat cirka 15 miljoner i sign-on bonusar. Närmare 8 miljoner bokfördes under det första kvartalet (Celso Borges). Närmare 5 miljoner kronor betalades ut under kvartal 2 (men bokfördes under Q3). Tabellen nedan visar vilka spelare som AIK Fotboll enligt sin årsredovisning har rekryterat under 2012.
Diagrammet nedanför visar AIK Fotboll AB:s försäljning och förvärv av spelarkontrakt. Den gula linjen är netto kapitalinvesteringen. Vi kan se att AIK Fotboll AB under 2007 till 2012 har sålt spelarkontrakt för 82 miljoner och köpt för 51 miljoner. Exklusive sign-on bonusar. Detta kan jämföras med Elfsborg som under 2007 till 2011 har sålt spelarkontrakt för 100 miljoner och köpt för 70 miljoner. Också det exklusive sign-on bonusar.
Ett annat framgångsrikt lag på senare år är BK Häcken. De har sålt spelarkontrakt för 40 miljoner och köpt för knappt 11 miljoner mellan 2007 och 2011. Kanske borde de andra klubbarna investera i att förvärva Häckens sportsliga kompetens. Eller så är det så enkelt att marginalkostnaden för att behålla en topplacering i allsvenskan ökar exponentiellt. Svaret på den frågan borde kunna uppdagas i takt med Häckens prestationer under det kommande året.
tisdag 6 november 2012
AIK Fotboll Q3 - mycket stora investeringar i spelartruppen
Idag släppte AIK Fotboll AB sitt resultat för det tredje kvartalet. Ni som läste min analys av halvårsresultatet visste om att det fanns en större orealiserad lönekostnad (Daniel Majstorovics sign-on bonus) på klubbens balansräkning. Det rörde sig troligtvis om mer än 5mkr. Under Q3 har den kostnadsförts. Under det tredje kvartalet har klubben rekryterat ytterligare spelare, däribland Henok Goitom. Tillsammans med vinterns värvning av Celso Borges har det bidragit till att AIK Fotbolls personalkostnader under de första tre kvartalen är ganska exakt 15mkr högre än under samma period 2011. Följande tabell visar en nedbrytning av klubbens första tre kvartal. De två kolumnerna till höger visar en jämförelse av Q3 isolerat.
Vi ser att enbart under Q3 så ökade personalkostnaderna med 10,5mkr jämfört med samma kvartal förra året. Men det stannar inte vid det: Om vi tittar på balansräkningen så ser vi att klubbens immateriella tillgångar har ökat markant i värde (med 6.9mkr) sedan 30:e juni 2012.
Eftersom AIK:s profilvärvningar under detta kvartal inte har varit kontraktsbundna (vilket betyder att man har behövt köpa loss dem) så är det rimliga antagandet att man har aktiverat sign-on bonus eller delar av den som en immateriell tillgång på balansräkningen. Förhåller det sig på det viset så betyder det att man fördelar sign-on kostnaden över en längre tidsperiod än att
enbart belasta det tredje kvartalet.
Tabellen nedan visar hur AIK Fotboll har finansierat sig under året. Den högra kolumnen visar en kassaflödesanalys för de tre första kvartalen. Eftersom kassaflödet från rörelsen har varit negativ (stora sign-on bonusar slår mot Ebitda samt underskott i förändring av rörelsekapitalet) så har man finansierat sig via finanseringsverksamheten. Klubben kallar det för "investeringar från finansiärer i spelarlån" vilket har hamnat under långfristisga skulder. Jag skulle gissa att denna skuld på ett eller annat sätt regleras genom arenaavtalet.
AIK Fotbolls investeringsbeteende under 2012 är precis det jag förväntade mig i min analys av 2011Q3 för ganska exakt ett år sedan. Klubben har nu tagit dessa investeringar och ökat kostnadsmassan i spelartruooen. Nästa år är det dags att börja visa de ökade intäkterna som flytten in på Friends Arena förväntas generera.
I övrigt kan vara värt att notera att klubbens intäkter från europaspelet uppgick till 19mkr. I denna summa ingår publik- och sponsorintäkter från kvalmatcher, samt premier från Uefa för avancemang till gruppspel (€1.3m). En betydande del av Uefa premierna hade ännu inte betalats ut vilket belastade kassaflödet (negativ förändring i rörelsekapitalet) i form av en ökning motsvarande 9mkr i "upplupna intäkter & förutbetalda kostnader" på balansräkningen. Under Q4 kommer AIK att resultatföra den premie från Uefa som man vann i och med det oavgjorda resultatet mot PSV. Dessutom publikintäkter från hemmamatcherna i gruppspelet och eventuella nya vinstpremier*.
Under de tre första kvartalen har AIK Fotboll betalat 2.7mkr för poliskostnader. Under resten av året kommer ytterligare 3.3mkr att kostnadsföras, totalt 6mkr. Det kanske mest tråkiga är att en stor del av dessa pengar inte gör någon nytta alls eftersom de försvinner i byråkratin och administrationen kring handläggning, överklaganden etc. De hade absolut gjort större nytta om de hade stannat hos klubben. Bara byråkrater kan tycka annorlunda.
------------------------------
* seger i gruppspel ger €200k; oavgjort ger €100k
| De två kolumnerna till höger visar Q3 isolerat, 2011 och 2012. De övriga Q1-Q3 åren 2009-2012 |
Vi ser att enbart under Q3 så ökade personalkostnaderna med 10,5mkr jämfört med samma kvartal förra året. Men det stannar inte vid det: Om vi tittar på balansräkningen så ser vi att klubbens immateriella tillgångar har ökat markant i värde (med 6.9mkr) sedan 30:e juni 2012.
Eftersom AIK:s profilvärvningar under detta kvartal inte har varit kontraktsbundna (vilket betyder att man har behövt köpa loss dem) så är det rimliga antagandet att man har aktiverat sign-on bonus eller delar av den som en immateriell tillgång på balansräkningen. Förhåller det sig på det viset så betyder det att man fördelar sign-on kostnaden över en längre tidsperiod än att
enbart belasta det tredje kvartalet.
Tabellen nedan visar hur AIK Fotboll har finansierat sig under året. Den högra kolumnen visar en kassaflödesanalys för de tre första kvartalen. Eftersom kassaflödet från rörelsen har varit negativ (stora sign-on bonusar slår mot Ebitda samt underskott i förändring av rörelsekapitalet) så har man finansierat sig via finanseringsverksamheten. Klubben kallar det för "investeringar från finansiärer i spelarlån" vilket har hamnat under långfristisga skulder. Jag skulle gissa att denna skuld på ett eller annat sätt regleras genom arenaavtalet.
| Kassaflödesanalys; till vänster: första halvåret 2012. Mitten: Q3 isolerat; Till höger: första 9 månader 2012. |
AIK Fotbolls investeringsbeteende under 2012 är precis det jag förväntade mig i min analys av 2011Q3 för ganska exakt ett år sedan. Klubben har nu tagit dessa investeringar och ökat kostnadsmassan i spelartruooen. Nästa år är det dags att börja visa de ökade intäkterna som flytten in på Friends Arena förväntas generera.
I övrigt kan vara värt att notera att klubbens intäkter från europaspelet uppgick till 19mkr. I denna summa ingår publik- och sponsorintäkter från kvalmatcher, samt premier från Uefa för avancemang till gruppspel (€1.3m). En betydande del av Uefa premierna hade ännu inte betalats ut vilket belastade kassaflödet (negativ förändring i rörelsekapitalet) i form av en ökning motsvarande 9mkr i "upplupna intäkter & förutbetalda kostnader" på balansräkningen. Under Q4 kommer AIK att resultatföra den premie från Uefa som man vann i och med det oavgjorda resultatet mot PSV. Dessutom publikintäkter från hemmamatcherna i gruppspelet och eventuella nya vinstpremier*.
Under de tre första kvartalen har AIK Fotboll betalat 2.7mkr för poliskostnader. Under resten av året kommer ytterligare 3.3mkr att kostnadsföras, totalt 6mkr. Det kanske mest tråkiga är att en stor del av dessa pengar inte gör någon nytta alls eftersom de försvinner i byråkratin och administrationen kring handläggning, överklaganden etc. De hade absolut gjort större nytta om de hade stannat hos klubben. Bara byråkrater kan tycka annorlunda.
------------------------------
* seger i gruppspel ger €200k; oavgjort ger €100k
torsdag 16 augusti 2012
AIK Fotboll Q2 - nya sign-on bonusar
När AIK Fotboll för ett
par dagar sedan presenterade sin halvårsrapport så var det svaga siffror
i ett historiskt perspektiv. Men i stort sätt hela resultatet kan
förklaras i det vi såg under det första kvartalet vilket finns förklarat här. Kort sagt var Borges sign-on bonus kostnadsförd i sin helhet under Q1.
Det andra kvartalet har varit ganska odramatiskt i ett resultatperspektiv. Under Q2 ser vi att personalkostnaderna har varit tre miljoner lägre under 2012 än under motsvarande period 2011. Det förklaras av att klubben betalade en sign on bonus till en spelare (sägs ha varit Ivan Turina) i storleksordningen 4.1 miljoner kronor. De löpande lönekostnaden ser med andra ord att öka med ungefär en miljon kronor på kvartalsbasis jämfört med föregående år.
![]() |
| De två kolumnerna till höger visar Q2 isolerat, 2011 och 2012. De övriga halvårsresultat, 2009-2012 |
Mer intressant
information finns om man tittar på kassaflödet. Trots att klubbens
resultat under det andra kvartalet har varit nära noll så har kassan
minskat med nästan 10 miljoner kronor och lite drygt 13 miljoner sedan
årsskiftet. Förklaringen till det är en stor negativ förändring i rörelsekapitalet. En
betydande del av detta underskott finns också att hitta under det andra
kvartalet.
Förändringar i
rörelsekapitalet uppstår när pengar har gått in till företaget eller
gått ut samtidigt som kostnaden eller intäkten inte är bokfört under
perioden. Ett exempel på det är säsongskort som betalas under vintern men intäkterna bokförs när matcherna äger rum. Under Q1 har en fotbollsklubb låga intäkter och sämre resultat men ett positivt kassaflöde från förändringar i rörelsekapitalet. Under säsongens lopp bokförs intäkterna stegvis och det blir en motsvarande negativ förändring i rörelsekapitalet.
Det kan också vara tvärtom, det vill säga: en bokförd kostnads- eller intäktspost utan att några pengar har kommit eller skickats. Ett exempel på det är bokförda sålda varor under perioden men betalningen kommer under kommande bokslutsperioden. Ett exempel på det är spelarförsäljningar där transferintäkten bokförs den dagen spelarkontraktet säljs men där betalningen ofta delas upp i flera framtida delbetalningar. Här blir resultatet under perioden positivt men förändringen i rörelsekapitalet blir negativ med motsvarande belopp. Och när framtida avbetalningar kommer in så är det inga intäkter utan bara positiva förändringar i rörelsekapitalet eftersom fordringarna minskar och kassan fylls på med motsvarande belopp.
| Kassaflödesanalys, till vänster första halvåret 2012. Till höger Q2-2012 isolerat. |
I AIK:s fall handlar kvartalets negativa förändring i rörelsekapitalet till en betydande del om en kraftig ökning i förutbetalda kostnader som har
ökat med nästan 7 miljoner, från 5.9 mkr till 12.8 mkr. I rapporten
skriver klubben skriver att det ligger en sign-on bonus där. Det skulle
med andra ord betyda att AIK har betalat ut en sign-on bonus men inte
redovisat kostnaden i resultaträkningen under det andra kvartalet. Det betyder i så fall också att det
kommer att uppstå en kostnad på någon framtida resultaträkning för denna
sign-on bonus.
Frågan är naturligtvis
vem denna bonus avser? Men också varför kostnaden inte är bokförd?
*edit* Det är troligt att det är en sign-on utbetalning till Daniel Majstorović som presenterades som ett nyförvärv i maj men som inte var spelklar förrän transferfönstret öppnade (Q3). Kostnaden som troligtvis rör sig om dryga fem miljoner borde därmed landa under det tredje kvartalet.
Under någon av kommande
perioderna kommer AIK fotboll att bokföra den bonus som man har fått
från att teckna sitt arenaavtal som en intäkt. Klubben har sedan tidigare kommunicerat att denna intäkt kommer att matcha sign-on kostnaden från Q1. Det framkommer inte i rapporten huruvida sign-on utbetalningen
under Q2 (Majstorović) kommer att matchas av "extraordinära intäkter" eller ej.
Det vi ser under 2012 är
alltså det som vi kunde förvänta oss för ungefär ett år sedan. Det vill säga att klubbens
förhållandevis då goda finansiella hälsa skulle utnyttjas till att
förstärka spelartruppen redan innan man flyttar in på den nya arenan med
större förväntade intäkter. Det finns naturligtvis en risk att man i
ren entusiasm överinvesterar. Det är också något vi får
hålla ögonen på i framtiden.
Noterbart är också att klubbens övriga fordringar är på fortsatt höga nivåer och överstiger 25 miljoner. Troligtvis är det betalningar från andra klubbar för spelarförsäljningar som inte har blivit reglerade. Det är ganska stora fordringar som har legat på balansräkningen under ett tre kvartal och har ännu inte blivit reglerade.
tisdag 8 maj 2012
AIK Fotboll Q1 - alternativkostnaden för spelarförsäljningar
Idag presenterade AIK Fotboll AB rapport för det första kvartalet. Som vanligt ska man vara mycket försiktig med att dra några slutsatser eftersom det under det under denna period inte sker några större affärsdrivande aktiviteter som genererar intäkter. De inkomster som klubben erhåller från försäljningen av säsongskort periodiseras över året i samband med att matcherna äger rum.
Det som kan vara av intresse under 2012 års första kvartal är att AIK gjorde en profilrekrytering i form av Celso Borges som anslöt som free-agent strax efter årsskiftet. Förvisso behövde klubben inte betala någon övergångssumma men det betyder inte att spelaren är gratis för det. Ett utgående innebär att spelaren äger sitt marknadsvärde vilket innebär att om han är tillräckligt talangfull så kommer efterfrågan på hans signatur att driva upp värdet på det personliga kontraktet.
Det är också det som har hänt i samband med denna rekrytering. AIK:s personalkostnader under det första kvartalet ökade med 7.9 miljoner kronor vilket till största del kan förklaras genom den sign-on fee som man fick betala till Celso Borges. Det gör också att klubbens resultat för perioden ser svagare ut. Men precis som jag skrev i min analys av AIK:s tredje kvartal 2011 så kan klubben börja att ta höjd för högre intäkter som man kommer kunna tillgodoräkna sig från och med säsongen 2013 och flytten in på den nya arenan i Solna.
Samtidigt är det här ett lysande exempel på den alternativkostnad som uppstår när fotbollsklubbar säljer spelarkontrakt för större summor. I de flesta fall har de spelare som är aktuella för export de som har nått en så pass hög nivå att spelarnas lön är lägre i förhållande till deras prestation. Så när dessa spelarkontrakt säljs så uppstår ett talangunderskott i truppen vilket oftast skapar ett rekryteringsbehov. Och för att lösa det behovet vill klubbarna gärna hitta spelare som har förhållandevis goda dokumenterade kvalitéer. Dessa kvalitéer är också det som kostar eftersom spelarnas talang inte är någon hemlighet på marknaden. Den är observerad av väldigt många andra klubbar också. Men dessa förvärv är också förenade med risk. Det är inte säkert den rekryterade spelaren presterar lika bra i sin nya omgivning. Så det är dessa kostnader som klubbarna hela tiden måste försöka att minimera. Ett sätt är att försöka hålla nere spelaromsättningen så väl det går.
Figuren nedanför visar en jämförelse av det första kvartalet under de tre senaste åren.
I övrigt kan vi notera att intäkterna från sponsorer och marknad har ökat med nästan tre miljoner kronor jämfört med det första kvartalet 2011, från 10.5 miljoner till 13.1 miljoner vilket till största del förklarar ökningen i rörelseintäkterna. Försäljningen av Kevin Walker till GIF Sundsvall, tillsammans med ett utbildningsbidrag för annan spelare inbringade lite drygt en halvmiljon kronor i transferintäkter.
Om vi tittar på balansräkningen så ser vi att den är förhållandevis svullen. En starkt bidragande orsak till det är de stora kortfristiga fordringarna där övriga fordringar uppgår till 25.6 miljoner kronor. Troligtvis avser det de sista delbetalningarna för de intäkter som klubben redovisade under 2011 från försäljningen av Bangura x2. Klubbens långfristiga skulder har ökat med 4.75 miljoner vilket baserat på vad som kommuniceras i kvartalsrapporten avser förutbetalda intäkter från sponsoravtal som är kopplade till den nya arenan och som därmed kommer att bokföras som en intäkt om mer än ett år men som betalades ut till AIK redan under det första kvartalet 2011.
Det som kan vara av intresse under 2012 års första kvartal är att AIK gjorde en profilrekrytering i form av Celso Borges som anslöt som free-agent strax efter årsskiftet. Förvisso behövde klubben inte betala någon övergångssumma men det betyder inte att spelaren är gratis för det. Ett utgående innebär att spelaren äger sitt marknadsvärde vilket innebär att om han är tillräckligt talangfull så kommer efterfrågan på hans signatur att driva upp värdet på det personliga kontraktet.
Det är också det som har hänt i samband med denna rekrytering. AIK:s personalkostnader under det första kvartalet ökade med 7.9 miljoner kronor vilket till största del kan förklaras genom den sign-on fee som man fick betala till Celso Borges. Det gör också att klubbens resultat för perioden ser svagare ut. Men precis som jag skrev i min analys av AIK:s tredje kvartal 2011 så kan klubben börja att ta höjd för högre intäkter som man kommer kunna tillgodoräkna sig från och med säsongen 2013 och flytten in på den nya arenan i Solna.
Samtidigt är det här ett lysande exempel på den alternativkostnad som uppstår när fotbollsklubbar säljer spelarkontrakt för större summor. I de flesta fall har de spelare som är aktuella för export de som har nått en så pass hög nivå att spelarnas lön är lägre i förhållande till deras prestation. Så när dessa spelarkontrakt säljs så uppstår ett talangunderskott i truppen vilket oftast skapar ett rekryteringsbehov. Och för att lösa det behovet vill klubbarna gärna hitta spelare som har förhållandevis goda dokumenterade kvalitéer. Dessa kvalitéer är också det som kostar eftersom spelarnas talang inte är någon hemlighet på marknaden. Den är observerad av väldigt många andra klubbar också. Men dessa förvärv är också förenade med risk. Det är inte säkert den rekryterade spelaren presterar lika bra i sin nya omgivning. Så det är dessa kostnader som klubbarna hela tiden måste försöka att minimera. Ett sätt är att försöka hålla nere spelaromsättningen så väl det går.
Figuren nedanför visar en jämförelse av det första kvartalet under de tre senaste åren.
I övrigt kan vi notera att intäkterna från sponsorer och marknad har ökat med nästan tre miljoner kronor jämfört med det första kvartalet 2011, från 10.5 miljoner till 13.1 miljoner vilket till största del förklarar ökningen i rörelseintäkterna. Försäljningen av Kevin Walker till GIF Sundsvall, tillsammans med ett utbildningsbidrag för annan spelare inbringade lite drygt en halvmiljon kronor i transferintäkter.
torsdag 16 februari 2012
AIK Fotboll AB – bokslut 2011
Idag släppte AIK Fotboll AB sitt bokslut för 2011. Resultatet för det fjärde kvartalet blev extraordinärt dåligt förlusten för perioden skrevs till 19 miljoner vilket bidrog till att årets resultat stannade vid en vinst på 10 miljoner kronor. Klubben kommunicerar att man har tagit en hel del engångskostnader under det sista kvartalet, närmare sagt 13.6 miljoner. För helåret redovisar AIK Fotboll engångskostnader i storleksordningen 20.6 miljoner kronor fördelade på, sign-on bonusar på 8.1 miljoner (4 miljoner härrör rekrytering 2010 som togs Q2), spelar- och ledarbonusar på 2.17 miljoner, avveckling av spelare 2.8 miljoner (nedskrivningar av immateriella tillgångar), avveckling av damfotbollen samt samarbetet med Väsby United tillsammans 3.4 miljoner, avveckling av derbybutiken 320tkr, arenaupphandling 600tkr, nytt affärssystem 500tkr, stöld 245tkr samt en upptaxering på 2.7 miljoner.
Av dessa poster är det ungefär 6.5 miljoner som härrör till avveckling av olönsamma verksamheter och dåliga investeringar samt kostnader av engångskaraktär som uppgår till ca 3.5 miljoner. Men spelar- och ledarbonusar kommer alltid att återkomma om AIK Fotboll når sina sportsliga mål och sign-on bonusar återkommer i stort sätt alltid i samband med spelarförvärv samt kontraktskrivningar. För ska sanningen fram så kan vi läsa om dessa ”engångskostnader” i stort sett samtliga historiska resultaträkningar. Det är ett periodiseringsproblem som blir extra tydligt de år då klubben säljer spelare och återinvesterar vinster i nya spelarkontrakt.
Jag har sammanställt en resultaträkning över de sex senaste åren och gjort en extra kolumn där jag tagit hänsyn till det man borde kunna kategorisera som riktiga engångskostnader och där jag har inkluderat spelarbonusar samt 4 miljoner i sign-on kostnader. Det reviderade resultatet för 2011 gör varken den historiska prestationen bättre eller förbättrar klubbens finansiella ställning men det visar en mer rättvis plattform om man vill försöka sig på att spå framtiden. Vi ser att övriga kostnader har kommit ner väldigt fint. Eftersom personalkostnaderna pressas hela tiden upp genon konkurrensen om talang så krävs det i första hand ökade intäkter för att förbättra resultatet. Trots sportsliga framgångar så var dessa på historiskt låga nivåer under 2011.
Om vi tittar på utvecklingen i resultaträkningen över tid så ser vi framför allt två år som sticker ut med mer eller mindre mycket svag Ebitda. 2008 års resultat är i första hand en produkt av eskalerade kostnader från misslyckade investeringar i en webbplattform, klädbutiken The Terrace, samt överinvesteringar i spelartruppen. 2010 års siffror har i första hand orsakats av en kraftig minskning i matchdagsintäkterna vilket var en kombination av en tidig och kall allsvensk start i mars, mediokra resultat på fotbollsplanen samt produkten stockholmsfotbollens fall. Intäktsbortfallet berodde här alltså inte enbart på egna meriter utan AIK Fotboll AB utsattes även av negativa externa effekter.
Det som är värt att notera är den förbättrade bruttomarginalen under 2011. Klubben har förvisso förlorat intäkter från The Terrace och Restaurang Råsunda men minskningen i bruttovinsten är betydligt lägre och totalt sett förbättrar sin lönsamhet tack vare dessa avyttringar.
Om vi tittar på balansräkningen så ser vi att den finansiella risken som peakade 2010 minskat betydligt under 2011. Klubben är numera relativt välkapitaliserad med 29.6 miljoner i eget kapital samt med ett positivt rörelsekapital (omsättningstillgångar minus kortfrisiska skulder) på 17.5 miljoner. Klubbens balansräkning har däremot svällt en del eftersom man har fordringar på 27 miljoner kronor (10 miljoner 2010) där ökningen i första hand skulle kunna förklaras i ännu ej reglerade transferavgifter för 2011 års spelarförsäljningar. Här exponeras klubben mot en viss motpartsrisk samt valutarisk, även om det senare är förhållandevis begränsat då det troligtvis finns en gräns för hur stark den svenska kronan tillåts att bli av riksbanken.
Utvecklingen under 2011 visar oss hur fort det kan svänga i den här industrin. I alla fall i ännu ej utvecklade och polariserade ligor som allsvenskan. Det behövdes egentligen inte mer än att få ihop gruppen samt ett fåtal mycket lyckade budgetrekryteringar för att vända en negativ spiral till vad som trots allt är en bra plattform. Utmaningen för klubbledningen blir att klara av och bibehålla effektiviteten trots att de två mest produktiva spelarna som dessutom var mycket billiga i drift har försvunnit.
2012 är det sista året som AIK Fotboll spelar på Råsunda Fotbollsstadion. 2013 flyttar man in på nybyggda Swedbank Arena och aktiebolaget kan därmed räkna med ett förbättrat bruttoresultat (gross profit) eftersom arenahyran till största del är rörlig. Enligt klubbens egna kalkyler som till viss del presenteras i arenarapporten kan man förvänta sig ca 15 miljoner högre intäkter i samband med samma publiksnitt. Den absolut största nyttan kommer i första hand från de nya och mer exklusiva produkterna som går att erbjuda till marknaden, det vill säga paketering av hospitality inkl VIP boxar samt klubbstolar. Det är inte heller ett orimligt antagande att större komfort och bättre säkerhet kan öka efterfrågan på vanliga platser vilket i förlängningen även kan leda till ökade intäkter från marknadsaktiviteter.
Det är därför mycket troligt att bytet av arena kommer att generera större resurser till AIK Fotboll AB. Den stora frågan är hur klubben kommer att managera dessa resurser. Kommer de att oavkortat användas i en kapprustning om marknadsandelar med de andra allsvenska klubbarna eller kan klubben positionera sig på någon form av profit max jämvikt där man utnyttjar resurserna tillräckligt effektivt för att vara med i toppen utan att för den delen kapprusta och överinvestera i talang.
Det är här som knäckfrågan finns för de luttrade aktieägarna. Sedan klubben sålde ut hälften av aktiekapitalet hösten 1999 för 64 kr per aktie har aktieägarna istället för att få avkastning, fått skjuta till nya pengar med jämna mellanrum. Uppskattningsvis har närmare 90 miljoner tillförts bolaget under årens lopp. Idag värderas AIK Fotboll AB till 35 miljoner kronor på börsen vilket är marginellt mer än bolagets bokförda egna kapital.
Aktieägarvärde kan skapas dels genom en förbättrad Ebitda dels genom vinster i Player Trading verksamheten. Det finns ytterligare en komponent som kan skapa värden och det är det europeiska cupspelet som är starkt intäktsdrivande. Vi vet också av erfarenhet att för stort fokus på player trading tenderar att försämra produkten och därmed pressa Ebitda.
Under vintern har vi fått läsa om att klubbens representanter har rest till Afrika för att eventuellt starta samarbete med, eller till och med köpa en klubb med syfte att skola talang på plats lokalt och slussa vidare till den europeiska marknaden. På papperet ser många företagsköp spännande ut men erfarenheten säger att majoriteten är värdeförstörande vilket jag utvecklar i detta inlägg. Det gäller inte minst fotbollsklubbar. Men till skillnad från till exempel Malmö FF som är tungt investerade i fastigheter och de risker det för med sig så har AIK Fotboll utrymme att experimentera i ett område inom sin kärnverksamhet, det vill säga humankapital i form av talangutveckling.
Aktieägarvärdet är exponerat mot klubbens egna förmåga men även på konkurrenters effektivitet och prestationer. På så sätt är det egentligen ingen större skillnad från andra industrier även om vi inom fotbollen ser flera externa effekter t.ex. de jag nämnde tidigare som påverkar intäktssidan.
Av dessa poster är det ungefär 6.5 miljoner som härrör till avveckling av olönsamma verksamheter och dåliga investeringar samt kostnader av engångskaraktär som uppgår till ca 3.5 miljoner. Men spelar- och ledarbonusar kommer alltid att återkomma om AIK Fotboll når sina sportsliga mål och sign-on bonusar återkommer i stort sätt alltid i samband med spelarförvärv samt kontraktskrivningar. För ska sanningen fram så kan vi läsa om dessa ”engångskostnader” i stort sett samtliga historiska resultaträkningar. Det är ett periodiseringsproblem som blir extra tydligt de år då klubben säljer spelare och återinvesterar vinster i nya spelarkontrakt.
Jag har sammanställt en resultaträkning över de sex senaste åren och gjort en extra kolumn där jag tagit hänsyn till det man borde kunna kategorisera som riktiga engångskostnader och där jag har inkluderat spelarbonusar samt 4 miljoner i sign-on kostnader. Det reviderade resultatet för 2011 gör varken den historiska prestationen bättre eller förbättrar klubbens finansiella ställning men det visar en mer rättvis plattform om man vill försöka sig på att spå framtiden. Vi ser att övriga kostnader har kommit ner väldigt fint. Eftersom personalkostnaderna pressas hela tiden upp genon konkurrensen om talang så krävs det i första hand ökade intäkter för att förbättra resultatet. Trots sportsliga framgångar så var dessa på historiskt låga nivåer under 2011.
| Klicka på bilden för högre upplösning |
Det som är värt att notera är den förbättrade bruttomarginalen under 2011. Klubben har förvisso förlorat intäkter från The Terrace och Restaurang Råsunda men minskningen i bruttovinsten är betydligt lägre och totalt sett förbättrar sin lönsamhet tack vare dessa avyttringar.
| AIK Fotboll AB utveckling av intäkter exklusive spelarförsäljningar. Vi ser en kraftig försärmring i matchdagsintäkterna sedan den allsvenska publikboomen tog slut. |
Utvecklingen under 2011 visar oss hur fort det kan svänga i den här industrin. I alla fall i ännu ej utvecklade och polariserade ligor som allsvenskan. Det behövdes egentligen inte mer än att få ihop gruppen samt ett fåtal mycket lyckade budgetrekryteringar för att vända en negativ spiral till vad som trots allt är en bra plattform. Utmaningen för klubbledningen blir att klara av och bibehålla effektiviteten trots att de två mest produktiva spelarna som dessutom var mycket billiga i drift har försvunnit.
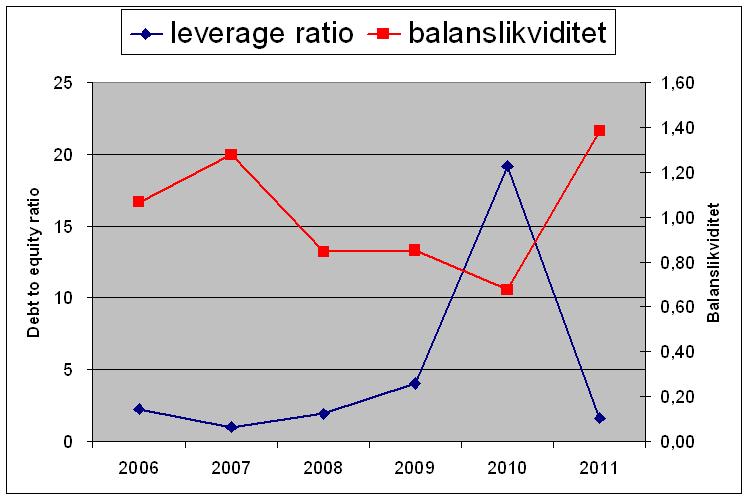
| Figuren visar utvecklingen i den finansiella risken (skulder/eget kapital) samt rörelsekapitalet här i form av balanslikviditet. |
Det är därför mycket troligt att bytet av arena kommer att generera större resurser till AIK Fotboll AB. Den stora frågan är hur klubben kommer att managera dessa resurser. Kommer de att oavkortat användas i en kapprustning om marknadsandelar med de andra allsvenska klubbarna eller kan klubben positionera sig på någon form av profit max jämvikt där man utnyttjar resurserna tillräckligt effektivt för att vara med i toppen utan att för den delen kapprusta och överinvestera i talang.
Det är här som knäckfrågan finns för de luttrade aktieägarna. Sedan klubben sålde ut hälften av aktiekapitalet hösten 1999 för 64 kr per aktie har aktieägarna istället för att få avkastning, fått skjuta till nya pengar med jämna mellanrum. Uppskattningsvis har närmare 90 miljoner tillförts bolaget under årens lopp. Idag värderas AIK Fotboll AB till 35 miljoner kronor på börsen vilket är marginellt mer än bolagets bokförda egna kapital.
Aktieägarvärde kan skapas dels genom en förbättrad Ebitda dels genom vinster i Player Trading verksamheten. Det finns ytterligare en komponent som kan skapa värden och det är det europeiska cupspelet som är starkt intäktsdrivande. Vi vet också av erfarenhet att för stort fokus på player trading tenderar att försämra produkten och därmed pressa Ebitda.
Under vintern har vi fått läsa om att klubbens representanter har rest till Afrika för att eventuellt starta samarbete med, eller till och med köpa en klubb med syfte att skola talang på plats lokalt och slussa vidare till den europeiska marknaden. På papperet ser många företagsköp spännande ut men erfarenheten säger att majoriteten är värdeförstörande vilket jag utvecklar i detta inlägg. Det gäller inte minst fotbollsklubbar. Men till skillnad från till exempel Malmö FF som är tungt investerade i fastigheter och de risker det för med sig så har AIK Fotboll utrymme att experimentera i ett område inom sin kärnverksamhet, det vill säga humankapital i form av talangutveckling.
Aktieägarvärdet är exponerat mot klubbens egna förmåga men även på konkurrenters effektivitet och prestationer. På så sätt är det egentligen ingen större skillnad från andra industrier även om vi inom fotbollen ser flera externa effekter t.ex. de jag nämnde tidigare som påverkar intäktssidan.
onsdag 2 november 2011
Sportslig verksamhet: Bread & Butter
Den allsvenska säsongen 2011 är över och många har överraskats av AIK:s höga tabellposition. Men faktum är att årets sportsliga uppsving egentligen inte ska ses som någon större överaskning. Klubben har tredje högst personalkostnader i allsvenskan och AIK:s kostnader för sportverksamheten är dubbelt så stora som motsvarande siffra i Gefle. Om man bara utnyttjar resurserna normalt effektivt så ska det naturligtvis synas i antalet intjänade poäng.
Figuren visar ett index över klubbens sportsliga marknadsandel respektive kommersiella dito. Den sportsliga marknadsandelen mäts genom att dividera antalet vunna poäng med summan av poäng som den allsvenska marknaden delar ut till samtliga klubbar. Klubbens intäkter exklusive spelartransfers dividerat med allsvenskans totala intäkter visar den kommersiella marknadsandelen. Ett index på 100 är lika med allsvenskans medel.
I den svenska elitfotbollen är sambandet mellan intäkter och sportslig framgång 64% (analys här) och i enighet med fotbollsekonomin ska den kommersiella marknadsandelen gå hand i hand med den sportsliga och större avvikelser korrigeras förr eller senare till marknadens jämvikt. Under mätperioden som sträcker sig från 2001 är 2004 och 2010 de år under vilka AIK:s sportsliga organisation har underpresterat något oerhört. (2005 är borttaget då klubben verkade på en annan marknad). I övrigt och över tid har klubben levererat ungefär i linje med vad man kan förvänta sig.
Men vi kan även se en brygga mellan klubbens sportsliga prestationer och dess resultaträkning. 2006 var året då klubben visade högst rörelsemarginal. Det som kännetecknade den årgången var att AIK som allsvensk nykomling och med en förhållandevis billig och effektiv spelartrupp med råge överträffade förväntningarna och gapet mellan den sportsliga marknadsandelen och den kommersiella var så gott som obefintlig.
Motpolen till 2006 finner vi under 2010 som präglades av en baksmälla efter guldfirandet och där klubben underpresterade mycket kraftigt på fotbollsplanen vilket straffade sig inte minst på intäktssidan som dessutom belastades med det ogenomtänkta kollektiva beslutet att starta säsongen i mars månad. Gapet mellan den sportsliga marknadsandelen och den kommersiella var mycket stort vilket naturligtbvis fick ett större avtryck i resultaträkningen.
Utsikter för 2012
Ett troligt antagande är att kostnaderna för spelartruppen kommer att öka under 2012. För det första så har 2011 års extremt högpresterande spelarkontrakt avvecklats. Dessa spelarkontrakt var mycket billiga i drift och presterade en hög sportslig avkastning. Även om det i en väldiversifierad spelartrupp varje år dyker upp nya high performers så var de båda Bangurorna ett extremfall. För det andra så flyttar klubben in i nya matchdagsfaciliteter till säsongen 2013. Något som kommer att förbättra klubbens gross profit ganska rejält tack vare att man kan paketera mer exklusiva erbjudanden till framför allt företagskunder. Med tanke på den numera starka balansräkningen och låga finansiella risken finns det utrymme att allokera mer pengar till den sportsliga verksamheten redan under 2012. Hur det sedan påverkar rörelsemarginalen (Ebitda margin) under 2012 beror dels på publiktillströmningen och dels på utgången i kvalet till UEFA Europa League.
En mer utförlig analys gjordes i samband med halvåret och finns här.
Figuren visar ett index över klubbens sportsliga marknadsandel respektive kommersiella dito. Den sportsliga marknadsandelen mäts genom att dividera antalet vunna poäng med summan av poäng som den allsvenska marknaden delar ut till samtliga klubbar. Klubbens intäkter exklusive spelartransfers dividerat med allsvenskans totala intäkter visar den kommersiella marknadsandelen. Ett index på 100 är lika med allsvenskans medel.
I den svenska elitfotbollen är sambandet mellan intäkter och sportslig framgång 64% (analys här) och i enighet med fotbollsekonomin ska den kommersiella marknadsandelen gå hand i hand med den sportsliga och större avvikelser korrigeras förr eller senare till marknadens jämvikt. Under mätperioden som sträcker sig från 2001 är 2004 och 2010 de år under vilka AIK:s sportsliga organisation har underpresterat något oerhört. (2005 är borttaget då klubben verkade på en annan marknad). I övrigt och över tid har klubben levererat ungefär i linje med vad man kan förvänta sig.
| AIK Fotboll AB, Q1-Q3 år 2006-2011 |
Motpolen till 2006 finner vi under 2010 som präglades av en baksmälla efter guldfirandet och där klubben underpresterade mycket kraftigt på fotbollsplanen vilket straffade sig inte minst på intäktssidan som dessutom belastades med det ogenomtänkta kollektiva beslutet att starta säsongen i mars månad. Gapet mellan den sportsliga marknadsandelen och den kommersiella var mycket stort vilket naturligtbvis fick ett större avtryck i resultaträkningen.
| AIK Fotboll AB:s finansiella risk |
Ett troligt antagande är att kostnaderna för spelartruppen kommer att öka under 2012. För det första så har 2011 års extremt högpresterande spelarkontrakt avvecklats. Dessa spelarkontrakt var mycket billiga i drift och presterade en hög sportslig avkastning. Även om det i en väldiversifierad spelartrupp varje år dyker upp nya high performers så var de båda Bangurorna ett extremfall. För det andra så flyttar klubben in i nya matchdagsfaciliteter till säsongen 2013. Något som kommer att förbättra klubbens gross profit ganska rejält tack vare att man kan paketera mer exklusiva erbjudanden till framför allt företagskunder. Med tanke på den numera starka balansräkningen och låga finansiella risken finns det utrymme att allokera mer pengar till den sportsliga verksamheten redan under 2012. Hur det sedan påverkar rörelsemarginalen (Ebitda margin) under 2012 beror dels på publiktillströmningen och dels på utgången i kvalet till UEFA Europa League.
En mer utförlig analys gjordes i samband med halvåret och finns här.
onsdag 10 augusti 2011
AIK Fotboll AB Halvårsrapport 2011
Idag presenterade AIK Fotboll AB sin halvårsrapport där klubben redovisar finansiella prestation från 1:a januari till 30:e juni i år. Vi såg i 2011Q1 att klubben redovisade sitt starkaste kvartal sedan återkomsten till allsvenskan. Det var dock alldeles för tidigt att säga åt vilket håll resultatet skulle komma att utveckla sig. Det vi ser efter Q2 är att klubbens produktivitet har förbättrats jämfört med de senaste två åren.
Det har under året spekulerats huruvida AIK har varit tvungna att sälja spelare eller inte under sommarens transferfönster. Figuren nedan visar utvecklingen i den finansiella risken i bolaget under de senaste 5 åren. Vi kan se att leverage ratio minskade i kraftigt tack vare nyemissionen men ökade något under Q2 i och med kvartalets negativa resultat. Levarage ratio är förhållandet mellan skulder och det egna kapitalet. Ju högre nyckeltal, desto högre finansiell risk.
Den kortsiktiga betalningsförmågan illustreras genom balanslikviditeten. Balanslikviditet är omsättningstillgångar inkl kassa dividerat med kortsiktiga skulder. Ju lägre nyckeltal under 1.0, desto sämre kortsiktig betalningsförmåga. Vi ser att nyckeltalet har kommit ner till 0.75. I kassan per 30/6 fanns 8 miljoner vilket hade förstärkts tack vare avyttring av bostadsrätter för 3 miljoner. Den finansiella risken i bolaget var förhållandevis hög vilket ska ställas i relation till affärsrisken, det vill säga fluktuationen i den operationella prestationen. Med bakgrund av det är det egentligen inte särskilt förvånande att klubben valde att avyttra ett spelkontrakt när man väl fick chansen till en större affär.
Match-day-revenue
Under förra säsongen slaktades AIK:s allsvenska matchdagsintäkter som minskade med nästan 15 miljoner jämfört med 2009. Under våren utsattes klubben i första hand för externa effekter från den tidiga seriestarten i mars månad och under hösten led klubben av lagets mediokra sportsliga prestationer under i stort sätt hela säsongen. Detta intäktsbortfall bidrog i högsta grad till klubbens mycket svaga ekonomiska resultat säsongen 2010. Figuren nedanför visar utvecklingen i matchdagsintäkterna under det första halvåret de senaste fem åren. Under de första sex månaderna av 2011 spelades totalt sju hemmamatcher med en total publiksiffra på 89,599 åskådare eller ett publiksnitt på 12,800. Det ger också en snittintäkt per åskådare på 140 kronor per åskådare. Även om vi har sett en återhämtning efter det katastrofala 2010 så är klubben fortfarande en bra bit bakom de starka publikåren 2006-2008.
Efter 30/6 har det fram till idag spelats tre hemmamatcher (HBK, KFF, EIF) i vilka AIK har haft stöd av ett starkt sportsligt momentum vilket har givit avtryck i ett högre publiksnitt för dessa tre fajter (15626).
Utveckling EBITDA
Ebitda utgör klubbens affärsrisk och påverkas i första hand av gross-margin samt wages to revenue ratio, för vilken den absolut största effekten kommer från lagets prestationer på planen som i hög grad är intäktsdrivande. Nedastående tabell visar klubbens resultaträkning.
Vi ser en kraftig förbättring i bruttomarginalen vilket i första hand beror avveckligen av The Terrace samt outsourcingen av Restaurang Råsunda. Wages to revenue ökar till 70% vilket är högre jämfört med tidigare år. Det beror i första hand på att inget derby spelades under det fösta halvåret. 2011 års personalkostnader belastades dessutom med 4.1 miljoner i sign-on i samband med ett spelarförvärv som skedde under 2010. Man kan naturligtvis fråga sig varför denna kostnad dyker upp under 2011Q2. Kanske var bonusen prestationsbaserad? Hade denna kostnad till exempel varit periodiserad under de senaste fyra kvartalen så hade vi mer tydligt sett att AIK genomgått en kraftig produktivitetsförbättring jämfört med 2010.
Med tanke på att AIK har en förhållandevis hög marginaleffekt för sportslig framgång så kan höstens fem återstående matcher inklusive derbyt om knappa sju veckor ge en varians på 4-5 miljoner i matchdagsintäkterna vilket är beroende på hur väl laget presterar under hösten. Det är pengar som i det närmaste rinner rakt igenom till eller från den nedersta raden.
Med bakgrund av det hade en försäljning av Teteh Bangura kanske inte varit nödvändig just detta fönster men samtidigt kan fortsatt sportslig framgång inte garanteras. Klubbens svaga likviditet ökar naturligtvis det subjetiva värdet på penagar om vilket man kan läsa om här.
Hur ska man värdera försäljningen av Teteh Bangura?
Som vanligt i och med spektakulära spelarförsäljningar spekuleras det hej villt om prislappen på försäljningen. De första media-uppgifterna indikerade på en prislapp på 25 miljoner kronor. Framåt kvällen hade dessa reviderats upp till 35 miljoner. Det figurerar uppgifter om att det rör sig om 25 miljoner plus en klausul om 10 miljoner ifall Burgaspor når Champions League och därmed motsvarande 120 miljoner i garanterade intäkter hösten 2012.
Om vi leker med tanken att det stämmer så kan vi uppskatta värdet på en sådan klausul. Spelbolagen ger 15 gånger pengarna om Burgaspor vinner den turkiska ligan och en direktplats till turneringen. Klubben värderas som femte-lag inför den kommande säsongen där en andra plats i ligan ger kval till Champions League. Detta skulle ge oss en sannolikhet på 10-15% för att Burgaspor spelar Champions League hösten 2012 och ett värde på klausulen på 1 – 1.5 miljon.
Men faktum är att vi inte vet så mycket om transfersumman. Enligt klubbens officiella pressträff var detta den största affären i klubbens historia. Den näst största var försäljningen av den av AIK helägda kontraktet med Wilton Figueiredo till Quatar där transfersumman var 15 miljoner till AIK + okänd procent till GAIS + transaktionskostnader. Fler ledtrådar får vi rimligtvis i nästa kvartalsrapport.
Har försäljningen av Teteh Bangura räddat AIK:s ekonomi?
Spelarförsäljningen har tillfört likviditet och rörelsekapital till bolaget. På minus sidan är det bara att konstatera att klubben har förlorat en av ligans mest produktiva spelare som dessutom var mycket billig i drift. Ett rimligt antagande är att på kort sikt så försämras Ebitda (jämfört med nuvarande nivå)samtidigt som vinsten från player trading ökar. Denna ökning är dock på kort sikt mycket högre än vad Ebitda minskningen är. På längre sikt är naturligtvis frågan hur väl AIK förvaltar rörelsekapitalet och om man åter igen lyckas att höja produktiviteten från vårens och sommarens nivåer.
Försäljningen ger klubben en finansiell stabilitet för att kunna fatta mer långsiktiga beslut samtidigt som det naturligtvis inte är helt omöjligt att klubben kommer att förlora en del av pengarna i form av en sämre effektivitet.
Vad säger marknaden?
AIK Fotboll AB är noterat och genom att titta på börsvärdet kan vi se marknadens förväntningar på bolaget. Vi ser att aktieägarvärdet, i och med klubbens förbättrade prestationer under sommaren, har ökar från lite drygt 30 miljoner till dagens 45 miljoner.
Med tanke på att det skäliga värdet på klubbens immateriella tillgångar (där nu ca 25 har realiserats), borde kunna uppskattas högre än börsvärdet (trots att Vasalund IK äger 45% av Alexander Miloševic kontrakt) så handlas klubben med en viss substans-rabatt. En anledning skulle kunna vara att marknaden, baserat på erfarenhet, inte riktigt tror att klubben kommer att klara av och förvalta värdet på spelarkontrakten effektivt.
Det har under året spekulerats huruvida AIK har varit tvungna att sälja spelare eller inte under sommarens transferfönster. Figuren nedan visar utvecklingen i den finansiella risken i bolaget under de senaste 5 åren. Vi kan se att leverage ratio minskade i kraftigt tack vare nyemissionen men ökade något under Q2 i och med kvartalets negativa resultat. Levarage ratio är förhållandet mellan skulder och det egna kapitalet. Ju högre nyckeltal, desto högre finansiell risk.
| AIK Fotboll AB:s finansiella risk |
Match-day-revenue
Under förra säsongen slaktades AIK:s allsvenska matchdagsintäkter som minskade med nästan 15 miljoner jämfört med 2009. Under våren utsattes klubben i första hand för externa effekter från den tidiga seriestarten i mars månad och under hösten led klubben av lagets mediokra sportsliga prestationer under i stort sätt hela säsongen. Detta intäktsbortfall bidrog i högsta grad till klubbens mycket svaga ekonomiska resultat säsongen 2010. Figuren nedanför visar utvecklingen i matchdagsintäkterna under det första halvåret de senaste fem åren. Under de första sex månaderna av 2011 spelades totalt sju hemmamatcher med en total publiksiffra på 89,599 åskådare eller ett publiksnitt på 12,800. Det ger också en snittintäkt per åskådare på 140 kronor per åskådare. Även om vi har sett en återhämtning efter det katastrofala 2010 så är klubben fortfarande en bra bit bakom de starka publikåren 2006-2008.
| Nedbrytning av AIK Fotboll AB:s intäkter med match-day-revenue i fokus. |
Utveckling EBITDA
Ebitda utgör klubbens affärsrisk och påverkas i första hand av gross-margin samt wages to revenue ratio, för vilken den absolut största effekten kommer från lagets prestationer på planen som i hög grad är intäktsdrivande. Nedastående tabell visar klubbens resultaträkning.
| AIK Fotboll AB profit&loss |
Med tanke på att AIK har en förhållandevis hög marginaleffekt för sportslig framgång så kan höstens fem återstående matcher inklusive derbyt om knappa sju veckor ge en varians på 4-5 miljoner i matchdagsintäkterna vilket är beroende på hur väl laget presterar under hösten. Det är pengar som i det närmaste rinner rakt igenom till eller från den nedersta raden.
Med bakgrund av det hade en försäljning av Teteh Bangura kanske inte varit nödvändig just detta fönster men samtidigt kan fortsatt sportslig framgång inte garanteras. Klubbens svaga likviditet ökar naturligtvis det subjetiva värdet på penagar om vilket man kan läsa om här.
Hur ska man värdera försäljningen av Teteh Bangura?
Som vanligt i och med spektakulära spelarförsäljningar spekuleras det hej villt om prislappen på försäljningen. De första media-uppgifterna indikerade på en prislapp på 25 miljoner kronor. Framåt kvällen hade dessa reviderats upp till 35 miljoner. Det figurerar uppgifter om att det rör sig om 25 miljoner plus en klausul om 10 miljoner ifall Burgaspor når Champions League och därmed motsvarande 120 miljoner i garanterade intäkter hösten 2012.
Om vi leker med tanken att det stämmer så kan vi uppskatta värdet på en sådan klausul. Spelbolagen ger 15 gånger pengarna om Burgaspor vinner den turkiska ligan och en direktplats till turneringen. Klubben värderas som femte-lag inför den kommande säsongen där en andra plats i ligan ger kval till Champions League. Detta skulle ge oss en sannolikhet på 10-15% för att Burgaspor spelar Champions League hösten 2012 och ett värde på klausulen på 1 – 1.5 miljon.
Men faktum är att vi inte vet så mycket om transfersumman. Enligt klubbens officiella pressträff var detta den största affären i klubbens historia. Den näst största var försäljningen av den av AIK helägda kontraktet med Wilton Figueiredo till Quatar där transfersumman var 15 miljoner till AIK + okänd procent till GAIS + transaktionskostnader. Fler ledtrådar får vi rimligtvis i nästa kvartalsrapport.
Har försäljningen av Teteh Bangura räddat AIK:s ekonomi?
Spelarförsäljningen har tillfört likviditet och rörelsekapital till bolaget. På minus sidan är det bara att konstatera att klubben har förlorat en av ligans mest produktiva spelare som dessutom var mycket billig i drift. Ett rimligt antagande är att på kort sikt så försämras Ebitda (jämfört med nuvarande nivå)samtidigt som vinsten från player trading ökar. Denna ökning är dock på kort sikt mycket högre än vad Ebitda minskningen är. På längre sikt är naturligtvis frågan hur väl AIK förvaltar rörelsekapitalet och om man åter igen lyckas att höja produktiviteten från vårens och sommarens nivåer.
Försäljningen ger klubben en finansiell stabilitet för att kunna fatta mer långsiktiga beslut samtidigt som det naturligtvis inte är helt omöjligt att klubben kommer att förlora en del av pengarna i form av en sämre effektivitet.
Vad säger marknaden?
AIK Fotboll AB är noterat och genom att titta på börsvärdet kan vi se marknadens förväntningar på bolaget. Vi ser att aktieägarvärdet, i och med klubbens förbättrade prestationer under sommaren, har ökar från lite drygt 30 miljoner till dagens 45 miljoner.
Med tanke på att det skäliga värdet på klubbens immateriella tillgångar (där nu ca 25 har realiserats), borde kunna uppskattas högre än börsvärdet (trots att Vasalund IK äger 45% av Alexander Miloševic kontrakt) så handlas klubben med en viss substans-rabatt. En anledning skulle kunna vara att marknaden, baserat på erfarenhet, inte riktigt tror att klubben kommer att klara av och förvalta värdet på spelarkontrakten effektivt.
onsdag 4 maj 2011
AIK Fotboll Q1 - vad säger det oss?
Det är svårt att bilda sig en bra bild baserat på det första kvartalets resultat. Intäktssidan är alltid exponerad mot de sportsliga resultaten och under perioden januari till mars spelas det inte särskilt många inkomstbringande matcher. Intäkterna från säsongsskortförsäljningen är peridiserade per match över hela året.
Om vi gör en översikt över de sex senaste årens Q1 ser vi dock ett antal intressanta observationer. Sett till EBITDA ser vi det starkaste första kvartalet under mätperioden, faktiskt. Men vad säger det oss egentligen? 2006 års Q1 EBITDA var ungefär lika med 2010 års dito. När år 2006 var slut levererade AIK Fotboll en EBITDA för helåret på plus 12.2 miljoner samtidigt som 2010 gav minus 15 miljoner i EBITDA.
Under det första kvartalet 2011 är det framför allt kostnadssidan som har minskat där personalkostnaderna är ner 3.2 miljoner jämfört med 2010 och även betydligt lägre än de två åren innan dess. Klubben kommunicerar att det beror på avknoppning av verksamheter, lägre "engångskostnader" i samband med ersättningar till spelare, etc.
Baserat på den sportsliga prestation till dags datum är klubben betydligt mer produktiv än under 2010. Det återstår däremot att se om AIK lyckas att kapitalisera det sportsliga momentum man befinner sig i sedan slutet av den förra allsvenska säsongen. Match-day-revenues måste upp från förra årets relativt låga nivåer.
Om vi gör en översikt över de sex senaste årens Q1 ser vi dock ett antal intressanta observationer. Sett till EBITDA ser vi det starkaste första kvartalet under mätperioden, faktiskt. Men vad säger det oss egentligen? 2006 års Q1 EBITDA var ungefär lika med 2010 års dito. När år 2006 var slut levererade AIK Fotboll en EBITDA för helåret på plus 12.2 miljoner samtidigt som 2010 gav minus 15 miljoner i EBITDA.
Under det första kvartalet 2011 är det framför allt kostnadssidan som har minskat där personalkostnaderna är ner 3.2 miljoner jämfört med 2010 och även betydligt lägre än de två åren innan dess. Klubben kommunicerar att det beror på avknoppning av verksamheter, lägre "engångskostnader" i samband med ersättningar till spelare, etc.
Baserat på den sportsliga prestation till dags datum är klubben betydligt mer produktiv än under 2010. Det återstår däremot att se om AIK lyckas att kapitalisera det sportsliga momentum man befinner sig i sedan slutet av den förra allsvenska säsongen. Match-day-revenues måste upp från förra årets relativt låga nivåer.
Bruttomarginalen har ökat kraftigt, främst beroende på att souvenirförsäljningen har minskat samt att AIK Fotboll under slutet av 2010 har avvecklat det olönsamma The Terrace. Vi ser att avskrivningarna har ökat markant vilket beror på att klubben har gjort sig av med de Goran Ljubojevic samt Tomi Maanoja vars bokförda värde på balansräkningen naturligtvis fick skrivas ner till 0.
Tittar vi på balansräkningen så ser vi att nyemissionen har förbättrat soliditeten där debt to equity ratio är kommit ner, naturligtvis. Den finansiella risken har således minskat och den kortfrisiska betalningsförmågan skiljer sig inte nämnvärt från tidigare år.
Med det sagt var det trots allt en inte helt ointressant rapport men vi får vänta till Q2 för att få en bättre bild över utvecklingen.
torsdag 4 november 2010
AIK Fotboll Q3 - Brutal efterfrågeminskning
När jag i våras summerade AIK:s bokslut för 2009 skrev jag att klubben hade goda förutsättningar att redovisa ett positivt resultat under 2010, minst. Man upplevde ett starkt momentum och trots att man hade avyttrat två värdefulla spelare från guldtruppen var förväntningarna på laget ganska högt ställda runt om i landet.
Därför var skuldfinansieringen av balansräkningen ganska logiskt. Klubben kunde på så sätt förstärka rörelsekapitalet och gavs bättre förutsättningar att vårda spelartruppen.
Verkligheten blev en helt annan. I det närmaste total sportslig misär som dessutom förstärktes av den enorma badwill som skapades genom klubbarnas kollektiva beslut att starta säsongen i mitten av mars, har orsakat en brutal efterfrågeminskning på matchdagsprodukten där intäkterna från detta segment har minskat med 8.5 miljoner. Samtidigt har kostnaderna för arrangemang av matchdagen ökat med 2.5 miljoner.
Trots dryga 4 miljoner i intäkter från spel i internationella cuper så minskar intäkterna under de tre första kvartalen från 74 miljoner till 68.
Låt oss titta hur utvecklingen under de senaste årens tre första kvartal har varit. Även om de sportsliga resultaten peakade under 2009 har dock AIK upplevt en negativ spiral vad gäller intjäning. Tabellen nedan visar en sammanställning av de första tre kvartalen under de senaste fem åren.
Figuren ovan visar en jämförelse mellan ett urval av allsvenska klubbar och deras respektive personalkostnader. Avskrivningarna på spelarkontrakten ger en fingervisning på respektive klubbs investeringar. Enbart AIK och Elfsbrog redovisar kostnaden för sport respektive övrigt. AIK:s budget för sport hör till allsvenskans högsta och borde rimligtvis ge goda förutsättningar till att ha en vädiversifierad trupp där man årligen kan avyttra åtminstonde en spelare utan att klubbens sportsliga prestationer ska behöva falla ihop. Förra året resulterade det i en jackpot av titlar, detta år i en kamp för sin allsvenska existens. Kanske finns förklaringen till denna volatilitet i att klubben sedan 24 månader tillbaka är inne och avverkar en tredje sportchef samt fjärde chefstränare. Det är ingen hållbar strategi!
I kassan fanns per den 30/9 endast 1.6 miljoner vilket var brutalt lite. Men får man in likvid från The Terrace samt "övriga fordringar" så ser det i alla fall bättre ut.
Finansiering
Som bekant finansierade AIK Fotboll AB sin balansräkning genom skulder i februari månad. 15 miljoner i ett lån med en löptid på 12 månader. Det är egentligen inget häpnandsväckande eftersom företag gärna söker en sådan finansieringslösning även om löptiderna generellt är längre. Konsekvensen av denna modell är att klubben under 2010 har förvärvat spelarkontrakt utan extern finansiering vilken ger en större kontroll.
Det är inte heller på grund av denna finansierinsstruktur som klubbens kräftgång härstammar ifrån. Mest sannolikt hade de under året fattade besluten inte varit annorlunda om man hade finansierat balansräkningen genom en nyemission. Utfallet hade därför varit detsamma och aktieägarna förlorat pengar.
Frågan är vilken finansieringsmetod man väljer denna gång. Aktiemarknaden har straffat klubbens managering av sitt humankapital och klubbens marknadsvärde är nere under 20 miljoner. Det är naturligtvis inget optimalt tillfälle att göra en nyemission där bolaget ju säljer aktier. Ett externt lån blir inte billigt eftersom klubben har svårt att visa ett positivt kassaflöde från rörelsen och vi ser en högre finansiell risk (leverage ratio). Det finns naturligtvis olika skuldfinansieringsstrukturer där man kan paketera spelare i truppen. Man kan också göra som Djurgården har gjort och sälja vinstandelsbevis.
Men spelar strukturen egentligen någon större roll just nu? Det är klart, mer equity är just nu att föredra men det primära måste väl ändå vara att få ordning på (human)kapitalförvaltningen i den sportsliga organisationen och på så sätt förbättra EBITDA.
De goda nyheterna är att kvaliteten på allsvenskan inte är speciellt hög och inträdesbarriärerna till toppen är relativt låga. AIK har under den senaste månaden upplevt en bra trend och kan man konservera den under vintern så finns det trots allt en uppsida med den marginalpublik som klubben trots allt har. De dåliga nyheterna är att det alltid är svårt att locka tillbaka besvikna kunder.
Därför var skuldfinansieringen av balansräkningen ganska logiskt. Klubben kunde på så sätt förstärka rörelsekapitalet och gavs bättre förutsättningar att vårda spelartruppen.
Verkligheten blev en helt annan. I det närmaste total sportslig misär som dessutom förstärktes av den enorma badwill som skapades genom klubbarnas kollektiva beslut att starta säsongen i mitten av mars, har orsakat en brutal efterfrågeminskning på matchdagsprodukten där intäkterna från detta segment har minskat med 8.5 miljoner. Samtidigt har kostnaderna för arrangemang av matchdagen ökat med 2.5 miljoner.
Trots dryga 4 miljoner i intäkter från spel i internationella cuper så minskar intäkterna under de tre första kvartalen från 74 miljoner till 68.
Utvecklingen var naturligtvis mycket svår att förutse. Marknaden prisade gladeligen in 9 miljoner i värdeökning tack vare SM guldet och figuren ovan visar de svenska mästarnas intäktsutveckling där vi ser att majoriteten av klubbarna har upplevt en god tillväxt året efter ett guld (T+1).
Låt oss titta hur utvecklingen under de senaste årens tre första kvartal har varit. Även om de sportsliga resultaten peakade under 2009 har dock AIK upplevt en negativ spiral vad gäller intjäning. Tabellen nedan visar en sammanställning av de första tre kvartalen under de senaste fem åren.
Vi kan se att AIK visade ett starkt resultat under 2006 där man med en nedbantad kostym från superettan presterade väl på planen. Denna "överprestation" i förhållande till spelarnas kontrakt korrigerades ganska snabbt och resultatet har anpassat sig till den allsvenska normen.
Mellan 2007 och 2009 har intäkterna från rörelsen legat på ungefär samma nivå. Däremot kan vi se att denna nivå har kunnat bibehållas genom att sälja produkter som varit mindre lönsamma. Klubben har betalat ett högt pris för en bibehållen allsvensk marknadsandel.
Den försämrade bruttomarginalen (gross margin) visar på att klubben har förlorat intäkter med ett högt täckningsbidrag. Det blir helt enkelt mindre pengar över för att producera själva produkten, det vill säga fotbollslaget. Konsekvensen av de lägre intäkterna är att effektivitetsnyckeltalet wages-to-turnover-ratio under 2010 har ökat markant.
De olönsamma verksamheterna Restaurang Råsunda, The Terrace samt den mycket kostsamma satsningen på webbsidan har belastat ekonomin under de senaste åren. Det pågår förhandlingar om en försäljning av The Terrace och driften av Restaurang Råsunda har lagts ut på entreprenad till Amica Fazer. Något som kommer att lätta bördan för klubben.
Mellan 2007 och 2009 har intäkterna från rörelsen legat på ungefär samma nivå. Däremot kan vi se att denna nivå har kunnat bibehållas genom att sälja produkter som varit mindre lönsamma. Klubben har betalat ett högt pris för en bibehållen allsvensk marknadsandel.
Den försämrade bruttomarginalen (gross margin) visar på att klubben har förlorat intäkter med ett högt täckningsbidrag. Det blir helt enkelt mindre pengar över för att producera själva produkten, det vill säga fotbollslaget. Konsekvensen av de lägre intäkterna är att effektivitetsnyckeltalet wages-to-turnover-ratio under 2010 har ökat markant.
De olönsamma verksamheterna Restaurang Råsunda, The Terrace samt den mycket kostsamma satsningen på webbsidan har belastat ekonomin under de senaste åren. Det pågår förhandlingar om en försäljning av The Terrace och driften av Restaurang Råsunda har lagts ut på entreprenad till Amica Fazer. Något som kommer att lätta bördan för klubben.
Det finns de som menar att klubben hade gått back 17 miljoner back ifall inga spelare hade sålt under året. Det är naturligtvis inte hela sanningen eftersom AIK då inte hade haft ett lika stort rekryteringsbehov. Under 2010 har klubben förvärvat spelarkontrakt för 10 miljoner vilket naturligtvis även innebär sign-on bonusar som enligt svensk praxis kostnadsförs i sin helhet under år 1. Spelarförsäljningar pressar per default EBITDA, dels på grund av effekten från sign-on, men även av det faktum att spelaromsättning generellt har en effekt på lagets prestation vilket i AIK:s fall väldigt tydligt kan observeras på intäktssidan.
Figuren nedan visar köp respektive sälj av spelarkontrakt samt nettot (gul linje) under de senaste fem åren. Denna bild kvalificierar klubben i affärsmodell 2 från min genomgång om CAPEX (player registrations). Däremot kan vi konstatera att klubben inte har lyckats med sina kontraktstrategier vilket har varit mycket kostsamt.
AIK har en krafig exponering mot matchdagsprodukten vilket kräver en relativt låg variation i de sportsliga resultaten. Och vi kan nog alla vara överens om att årets upplaga har underpresterat i förhållande till de pengar som trots allt allokeras till den sportsliga verksamheten.
Figuren nedan visar köp respektive sälj av spelarkontrakt samt nettot (gul linje) under de senaste fem åren. Denna bild kvalificierar klubben i affärsmodell 2 från min genomgång om CAPEX (player registrations). Däremot kan vi konstatera att klubben inte har lyckats med sina kontraktstrategier vilket har varit mycket kostsamt.
AIK har en krafig exponering mot matchdagsprodukten vilket kräver en relativt låg variation i de sportsliga resultaten. Och vi kan nog alla vara överens om att årets upplaga har underpresterat i förhållande till de pengar som trots allt allokeras till den sportsliga verksamheten.
Ett urval av allsvenska klubbar, data från år 2009. (mkr)
Figuren ovan visar en jämförelse mellan ett urval av allsvenska klubbar och deras respektive personalkostnader. Avskrivningarna på spelarkontrakten ger en fingervisning på respektive klubbs investeringar. Enbart AIK och Elfsbrog redovisar kostnaden för sport respektive övrigt. AIK:s budget för sport hör till allsvenskans högsta och borde rimligtvis ge goda förutsättningar till att ha en vädiversifierad trupp där man årligen kan avyttra åtminstonde en spelare utan att klubbens sportsliga prestationer ska behöva falla ihop. Förra året resulterade det i en jackpot av titlar, detta år i en kamp för sin allsvenska existens. Kanske finns förklaringen till denna volatilitet i att klubben sedan 24 månader tillbaka är inne och avverkar en tredje sportchef samt fjärde chefstränare. Det är ingen hållbar strategi!
Om vi tar en titt på skuldsättningen och likviditeten så innebär det negativa resultatet att leverage-ratio har skjutit i höjden och med den den finansiella risken. Balanslikviditeten, det vill säga den kortsiktiga betalningsförmågan, ser till ytan inte överdrivet farlig ut men tittar vi närmare på det underliggande (figuren nedan) ser vi att varulagret har skjutit i höjden och där värdet har ökat med ca 50% sedan sista september 2009.
Varulagret tar tid att omsätta men här kanske en försäljning av The Terrace (inkl lager) kan generera ett positivt kassaflöde. Vi ser även ett större "övriga fordringar" som jag misstänker är likvid för de spelarförsäljningar som klubben har gjort. Celtic bör nog vara en hyfsat kreditvärdig motpart, men hur är det med den övriga motpartsrisken? Klubben låter dock meddela att man efter Q3:s utgång har realiserat en valutaförlust på 440 tusen kronor vilket de facto kan betyda att man har fått in en del pengar från sina motparter. Euron har förlorat i värde och det var inte heller något som AIK i första hand behövde.
figuren visar nedbrytning av balanslikviditeten per 30/9 - 2009 samt 2010 (tkr)
Finansiering
Som bekant finansierade AIK Fotboll AB sin balansräkning genom skulder i februari månad. 15 miljoner i ett lån med en löptid på 12 månader. Det är egentligen inget häpnandsväckande eftersom företag gärna söker en sådan finansieringslösning även om löptiderna generellt är längre. Konsekvensen av denna modell är att klubben under 2010 har förvärvat spelarkontrakt utan extern finansiering vilken ger en större kontroll.
Det är inte heller på grund av denna finansierinsstruktur som klubbens kräftgång härstammar ifrån. Mest sannolikt hade de under året fattade besluten inte varit annorlunda om man hade finansierat balansräkningen genom en nyemission. Utfallet hade därför varit detsamma och aktieägarna förlorat pengar.
Frågan är vilken finansieringsmetod man väljer denna gång. Aktiemarknaden har straffat klubbens managering av sitt humankapital och klubbens marknadsvärde är nere under 20 miljoner. Det är naturligtvis inget optimalt tillfälle att göra en nyemission där bolaget ju säljer aktier. Ett externt lån blir inte billigt eftersom klubben har svårt att visa ett positivt kassaflöde från rörelsen och vi ser en högre finansiell risk (leverage ratio). Det finns naturligtvis olika skuldfinansieringsstrukturer där man kan paketera spelare i truppen. Man kan också göra som Djurgården har gjort och sälja vinstandelsbevis.
Men spelar strukturen egentligen någon större roll just nu? Det är klart, mer equity är just nu att föredra men det primära måste väl ändå vara att få ordning på (human)kapitalförvaltningen i den sportsliga organisationen och på så sätt förbättra EBITDA.
De goda nyheterna är att kvaliteten på allsvenskan inte är speciellt hög och inträdesbarriärerna till toppen är relativt låga. AIK har under den senaste månaden upplevt en bra trend och kan man konservera den under vintern så finns det trots allt en uppsida med den marginalpublik som klubben trots allt har. De dåliga nyheterna är att det alltid är svårt att locka tillbaka besvikna kunder.
Prenumerera på:
Inlägg (Atom)